Hallo meine Lieben,
heute bin ich für euch einmal auf die Suche gegangen. Nach einem spannenden Wachstumsunternehmen in dem wachsenden Health Service Bereich.
Wie ich finde eine tolle Alternative zu den doch eher bekannten, aber auch teilweise enttäuschenden Playern.
Ich freue mich auf eure Einschätzung und Meinungen in den Kommentaren.
( @Iwamoto für dich heute mal wieder etwas länger ).
Das IPO Brightspring konzentriert sich auf komplexe Patienten im US-Gesundheitssystem — die Marktchance ist mit 1 Bio. USD enorm!
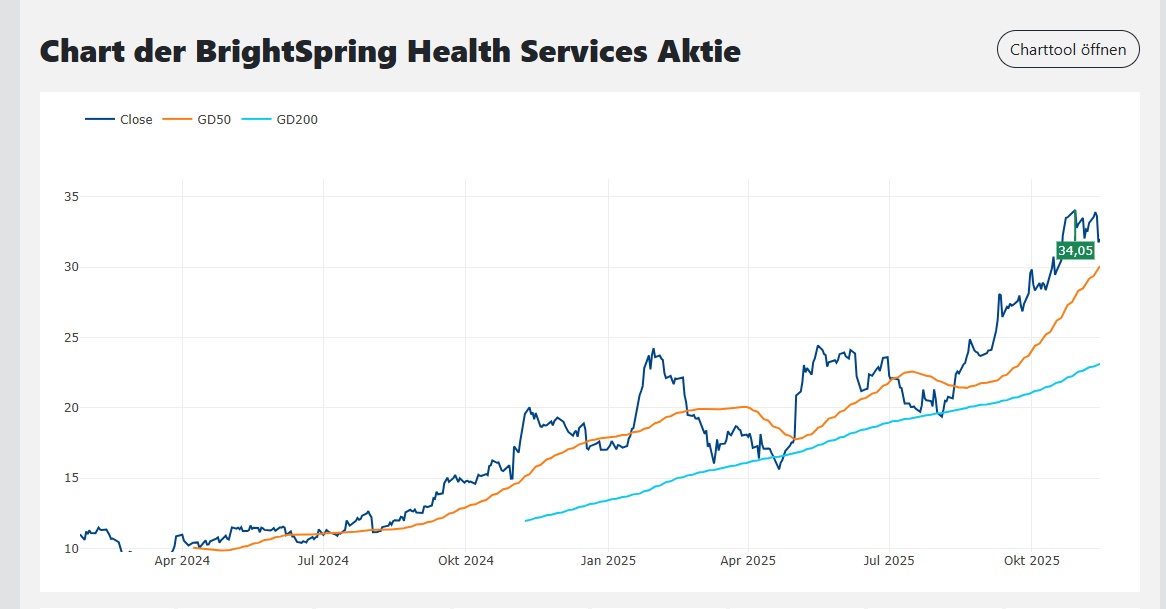
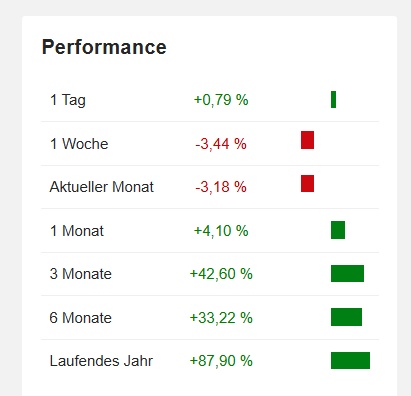
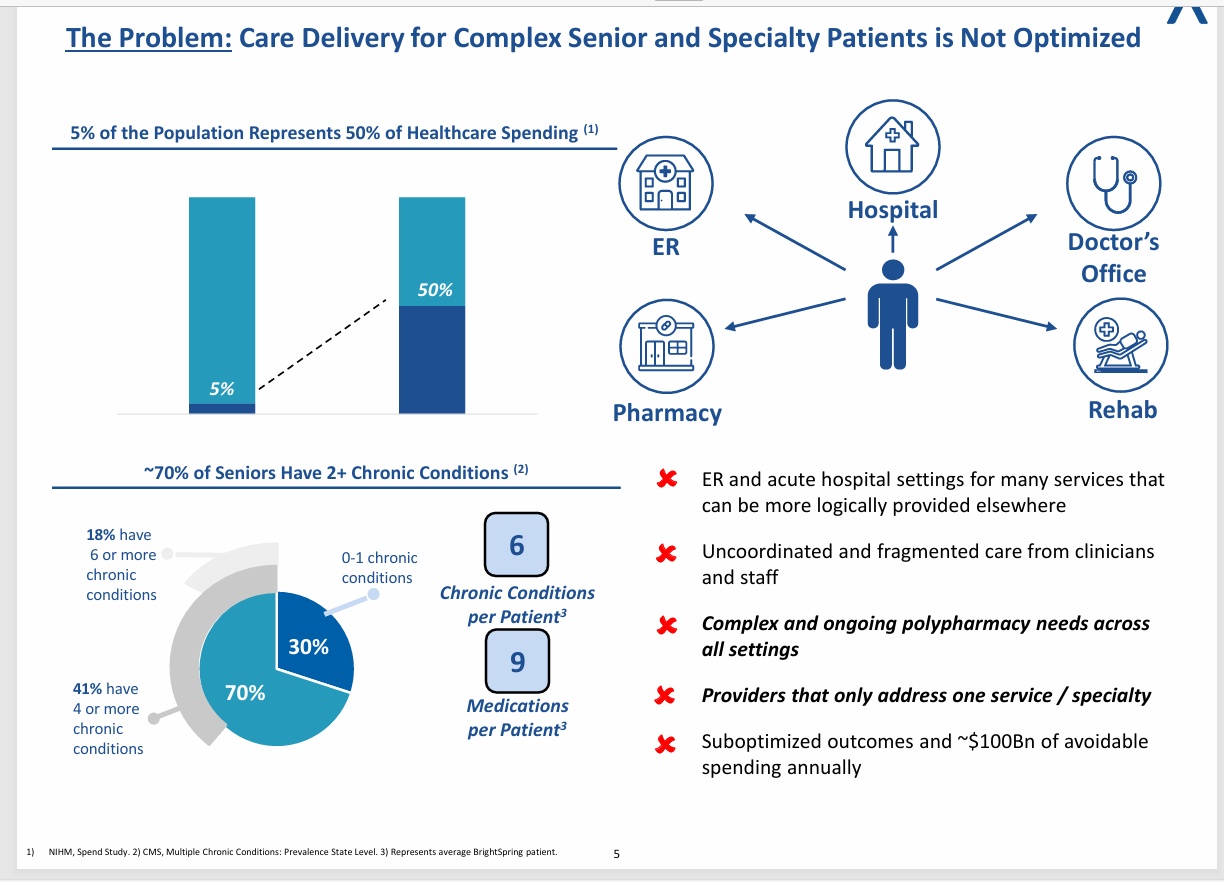
Seit dem Börsengang im Januar 2024 kennt die Aktie von Brightspring fast nur eine Richtung: aufwärts. Das 1974 gegründete US-Unternehmen bietet umfassende häusliche und gemeindebasierte Gesundheits- und Apothekendienstleistungen für Menschen mit komplexen Erkrankungen. Das Ziel: Krankenhauskosten zu vermeiden.
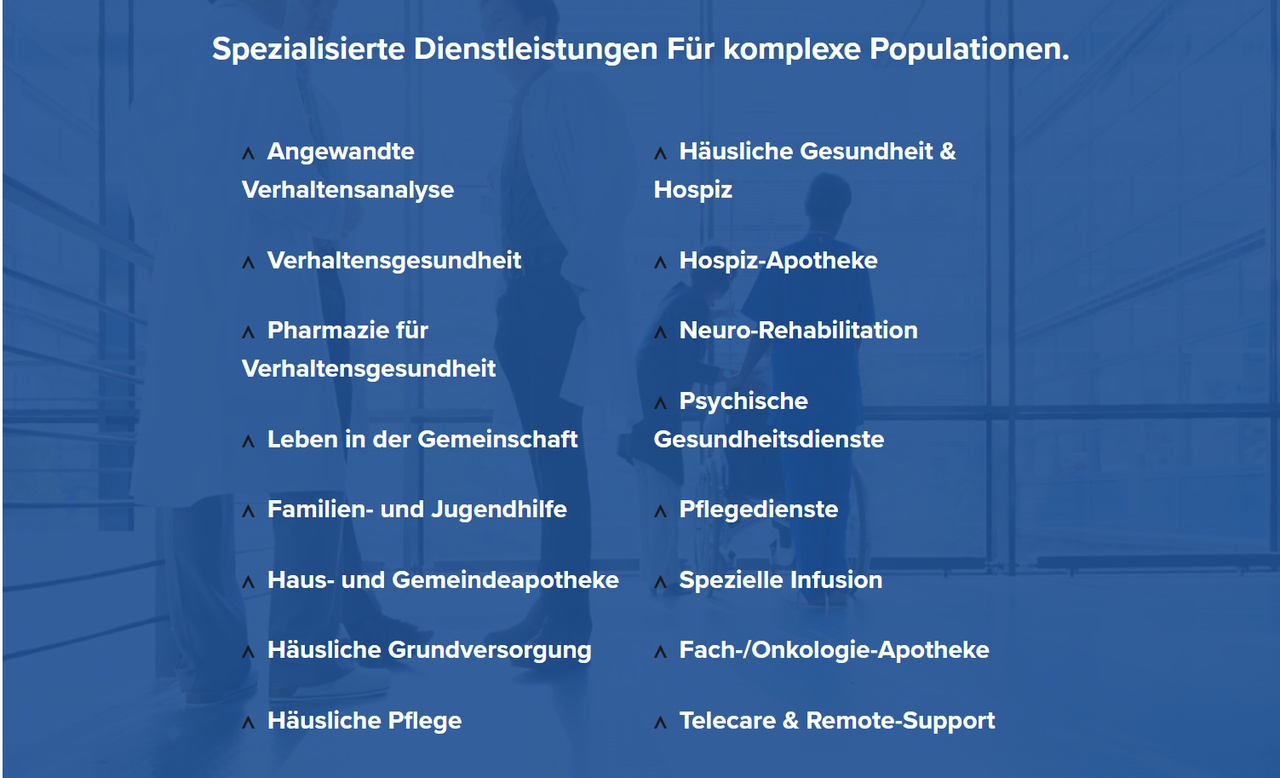
Geschäftstreiber: Bei BrightSpring Health Service (BTSG) handelt es sich um einen Anbieter für häusliche Pflegedienstleistungen. Das Unternehmen betreut unter anderem Senioren, Menschen mit Behinderungen oder kognitiven Einschränkungen und bietet Leistungen von häuslicher Pflege über Palliativversorgung bis hin zu medikamentöser Spezialversorgung. Angesichts der alternden Bevölkerung und der steigenden Nachfrage nach qualifizierten Pflegedienstleistungen bieten sich für BrighSpring Health Service exzellente Wachstumsaussichten.
BrightSpring weckt mit Fokus auf häusliche Pflege Wachstumsfantasie
BrightSpring Health Services (ISIN: US10950A1060) bietet umfassende Pflege- und Apothekendienstleistungen für Patienten in den USA, insbesondere für Senioren und Menschen mit chronischen Erkrankungen. Durch die kürzlich getätigte Veräußerung seines Geschäftsbereichs "Community Living" schärft das Unternehmen seinen Fokus auf die häusliche Pflege und damit verbundene Pharma-Dienstleistungen. Gegründet im Jahr 1974, ging BrightSpring im Januar 2024 an die Nasdaq-Börse.
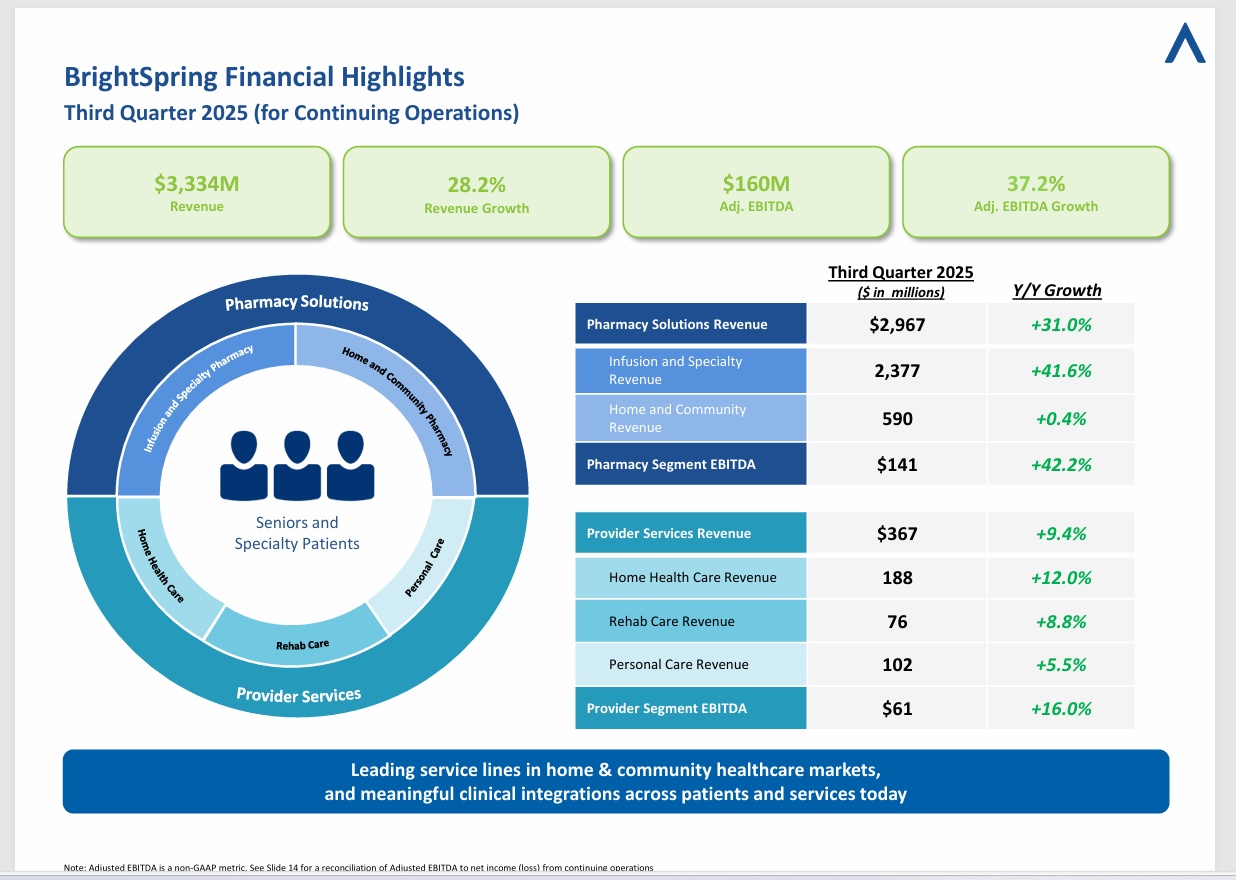
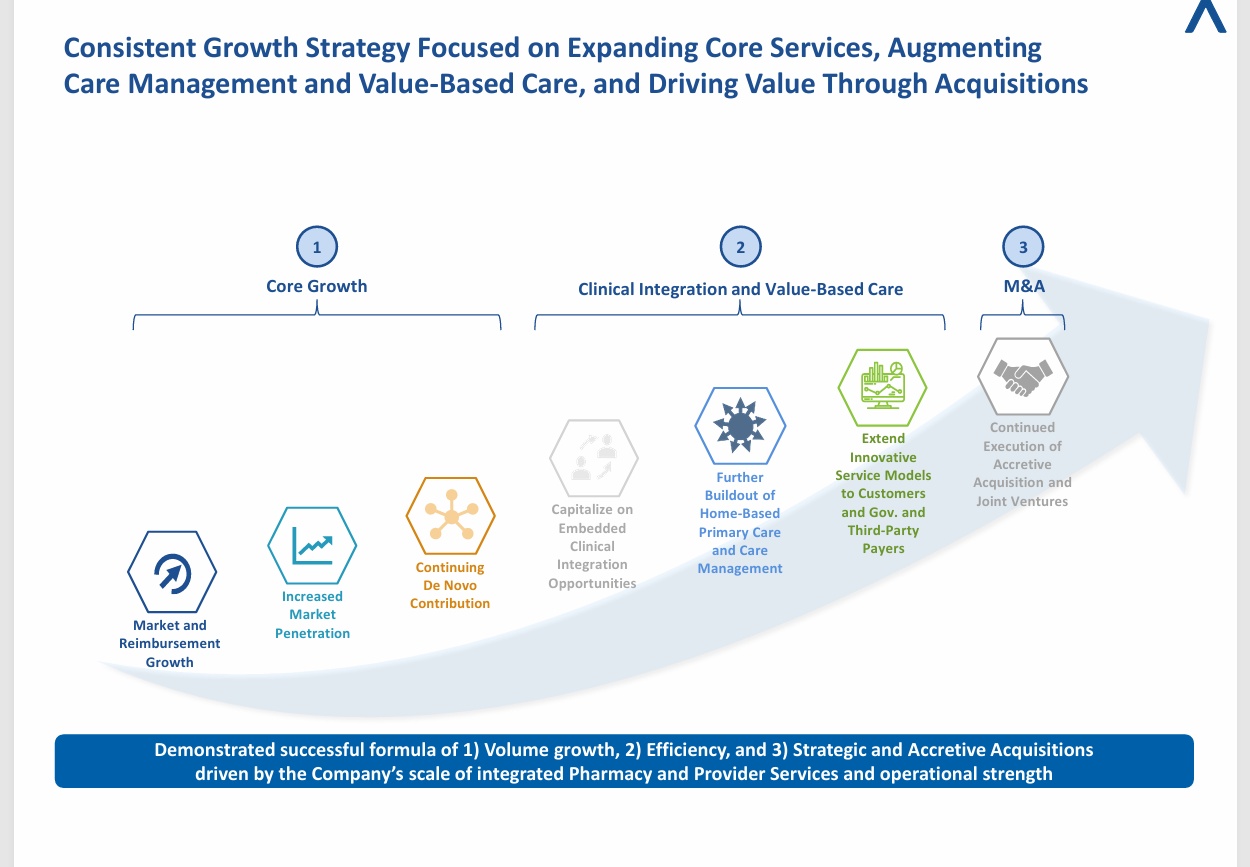
Um sich als führender Anbieter für häusliche Pflege zu behaupten, verfolgt das Unternehmen eine anorganische Wachstumsstrategie. Gewinne werden stetig in Akquisitionen gesteckt, wie zuletzt in einen Dienstleister aus Arkansas und eine Spezialapotheke in Texas. So konnte im abgelaufenen Geschäftsjahr 2024 erstmalig die 10-Mrd.-Umsatzschwelle überschritten werden (11,27 Mrd. USD).
Am 02.05.2025 veröffentlichte BrightSpring Health Services seinen Bericht für das Q1 2025. Der Umsatz stieg im Vergleich zum Vorjahr um 26 % auf 2,88 Mrd. USD, während das Unternehmen einen Nettogewinn von 0,19 USD je Aktie erzielte, was einem Anstieg von 111 % entspricht und mehr als doppelt so hoch ausfiel, wie von Analysten erwartet. Auch der erhöhte Ausblick mit einem erwarteten Umsatz von bis zu 12,5 Mrd. USD für das Geschäftsjahr 2025 überzeugte die Anleger.
Nach den Zahlen explodierte der Kurs binnen weniger Tage um über 30 % nach oben. Das Allzeithoch bei 24,82 USD rückt damit in greifbare Nähe. Solang das Marktumfeld positiv bleibt, dürfte die Aktie angesichts der extremen Gewinnüberraschung von über 100 % weiter nach oben ziehen.
Fazit
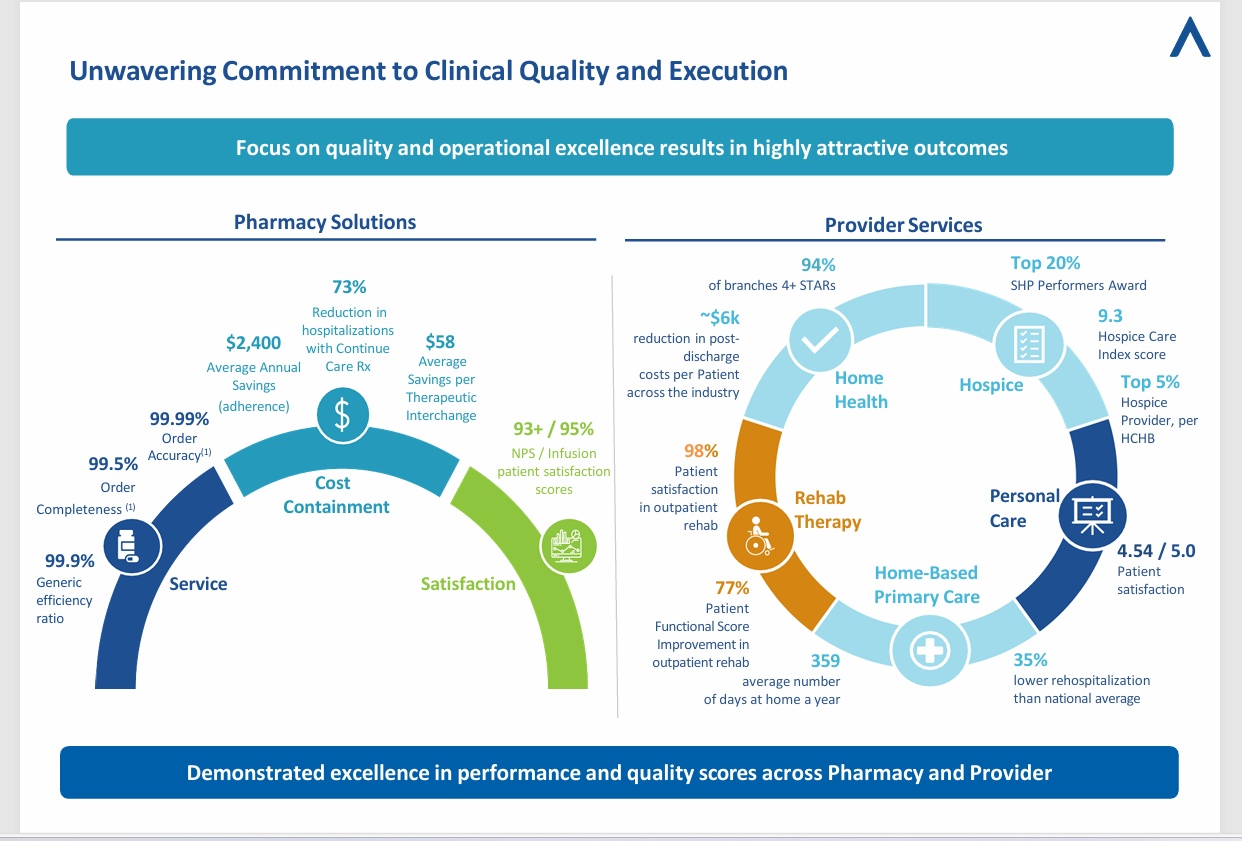
BrightSpring Health Services überzeugt mit seinem Fokus auf häusliche Pflege, einem zweistelligen Umsatzwachstum und einer spektakulären Gewinnüberraschung im Q1 2025. Die Aktie profitiert von der strategischen Neuausrichtung und hat mit dem jüngsten Kurssprung neue Stärke bewiesen. Nach der Rallye bleibt die Aktie interessant, besonders bei Rücksetzern als antizyklische Einstiegschance.
Die Investition von KKR hilft uns, die Ergebnisse für Patienten zu verbessern.
(Hier ist auch der Starinvestor @Simpson investiert)
Die globale Investmentgesellschaft KKR erwarb im März 2019 BrightSpring Health Services ("BrightSpring"). Im Rahmen dieser Transaktion fusionierte BrightSpring mit der PharMerica Corporation ("PharMerica"), um zu einem führenden Anbieter von häuslichen und gemeindebasierten Gesundheits- und Apothekendienstleistungen für bedürftige und medizinisch komplexe Bevölkerungsgruppen zu werden.
Die Investition von KKR hat dazu beigetragen, dass wir in einer Zeit großer Belastung des Gesundheitssystems kontinuierlich in unsere Mitarbeiter und unsere Technologie investieren konnten. Ihre Unterstützung hat uns geholfen, während der Pandemie über 60 Millionen US-Dollar in unsere Community Living-Mitarbeiter zu investieren – und die Löhne von Januar 2019 bis Februar 2022 um etwa 23,9 % zu erhöhen.
BrightSpring Gesundheitsdienste - BrightSpring Gesundheitsdienste
USD in Millionen
Schätzungen
Jahr
Umsatz Veränderung
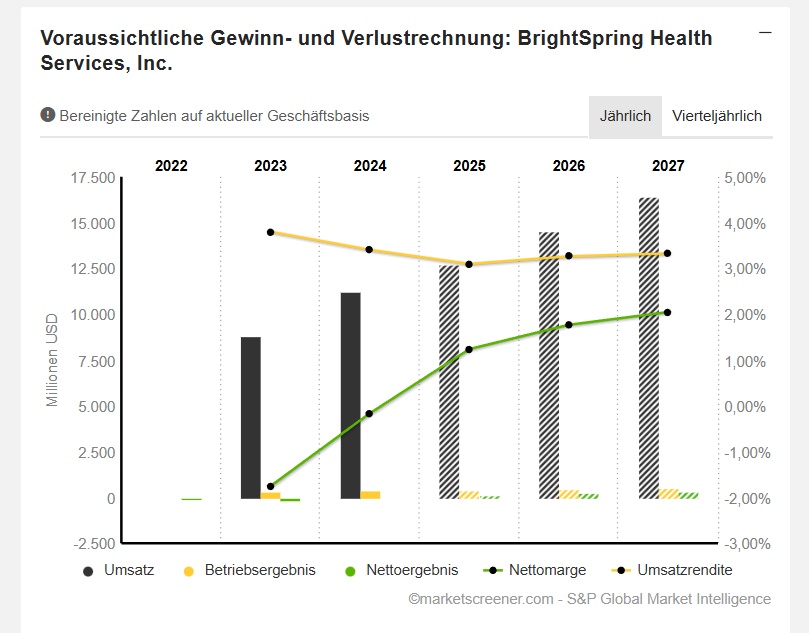
2025 12.723 12,93 %
2026 14.509 14,03 %
2027 16.419 13,17 %
Jahr
EBIT
Veränderung
2025 394,3 2,79 %
2026 473,5 20,08 %
2027 546,2 15,37 %
Jahr
Nettoergebnis
Veränderung
2025 157,7 972,92 %
2026 256,7 62,8 %
2027 336,2 30,97 %
Jahr
Nettoverschuldung
Free Cashflow
2025 2.139 309,2
2026 1.484 348,9
2027 1.260 470,5
Jahr
EBIT Marge
ROE
2025 3,1 % 11,87 %
2026 3,26 % 12,44 %
2027 3,33 % 13,76 %
Jahr
Gewinn p Aktie
2025 0,7186
2026 1,076
2027 1,412
Jahr
KGV
PEG
FCF Yield
2025 44,5x -0x 3,52 %
2026 29,7x 0,6x 4,3 %
2027 22,7x 0,7x 5,96 %
Anz. der Aktien (in Tausend) 206.539
Marktwert 6.637
@Liebesspieler ???