2Mon.·

Droht die humanitäre Krise im Iran-Krieg? Angriffe auf Entsalzungsanlagen bedrohen Wasserversorgung am Golf

KEINE ANLAGENEMPFEHLUNG


Hallo meine Lieben, zum Wochenende möchte ich mit euch und unseren Prompts (@Raketentoni , @Aktienhauptmeister ) gerne diskutieren.


Die Hauptfrage wäre. haben wir hier einen großen Profiteur mit Ende des Konflikts im Nahen Osten?


Das Unternehmen hat und leidet mit dem Iran Konflikt. Befindet sich aber in einem absoluten Wachstumssektor und ist lebensnotwendig.


Die Expansion nach Indien bedeutet weiteres Potential und würde den 50% Umsatzanteil im Nahen Osten reduzieren.


Last uns diskutieren, welche Chancen erkennt ihr bei

Energy Recovery
$ERII (-1,87 %) ?


Angriffe auf Entsalzungsanlagen im Iran-Krieg: Droht dem Golf eine Trinkwasser-Katastrophe?


Droht die humanitäre Krise im Iran-Krieg? Angriffe auf Entsalzungsanlagen bedrohen Wasserversorgung am Golf


Katar, Kuwait und Bahrain setzen auf Meerwasserentsalzung: Sichern Trinkwasser für Millionen Menschen


Golfstaaten fürchten Kettenreaktion: Angriffe auf Wasserinfrastruktur könnten ganze Regionen treffen


Iran-Krieg: Angriffe auf Entsalzungsanlagen bedrohen Trinkwasser


Energy Recovery sieht robustes langfristiges Wachstum (hohes einstelliges Endmarktwachstum), kämpft aber kurzfristig mit geopolitischen Verzögerungen, die die Umsetzung großer Projekte bremsen. Trotz dieser Unsicherheiten hält das Unternehmen seinen CAPEX‑Plan von 3–6 Mio. USD aufrecht.


🔍 Wichtigste Punkte

  • Kurzfristige Risiken:
  • Verzögerungen durch Geopolitik, Finanzierung, Beschaffung und Logistik.
  • Sichtbarkeit und Timing großer Projekte sind aktuell eingeschränkt.
  • Saudi‑Arabien Fertigung:
  • Neue Produktionsstätte soll Kosten deutlich senken (Transport, Versand, Beschaffung).
  • Margenverbesserungen kommen schrittweise, nicht sofort.
  • Langfristige Pipeline:
  • Nachfrage bleibt dauerhaft stark.
  • Backlog reicht mehrere Jahre in die Zukunft.
  • Problem bleibt das Timing der Projektumsetzung.

📈 Implizite Bedeutung für Investoren

  • Fundamentale Nachfrage bleibt stabil → langfristig positiv.
  • Kurzfristig jedoch Unsicherheit bei Umsatzrealisierung durch externe Faktoren.
  • Margen könnten ab 2027/2028 durch die Saudi‑Fabrik spürbar steigen.


20. Juli 2026 • 8:00 Uhr EDT

Energierückgewinnungstechnologie, um Wassersicherheit für eine Million Menschen in den Regionen Mekka, Al-Baha und Asir in Saudi-Arabien zu gewährleisten

Pressemitteilung ansehen


Highlights des zweiten Viertels

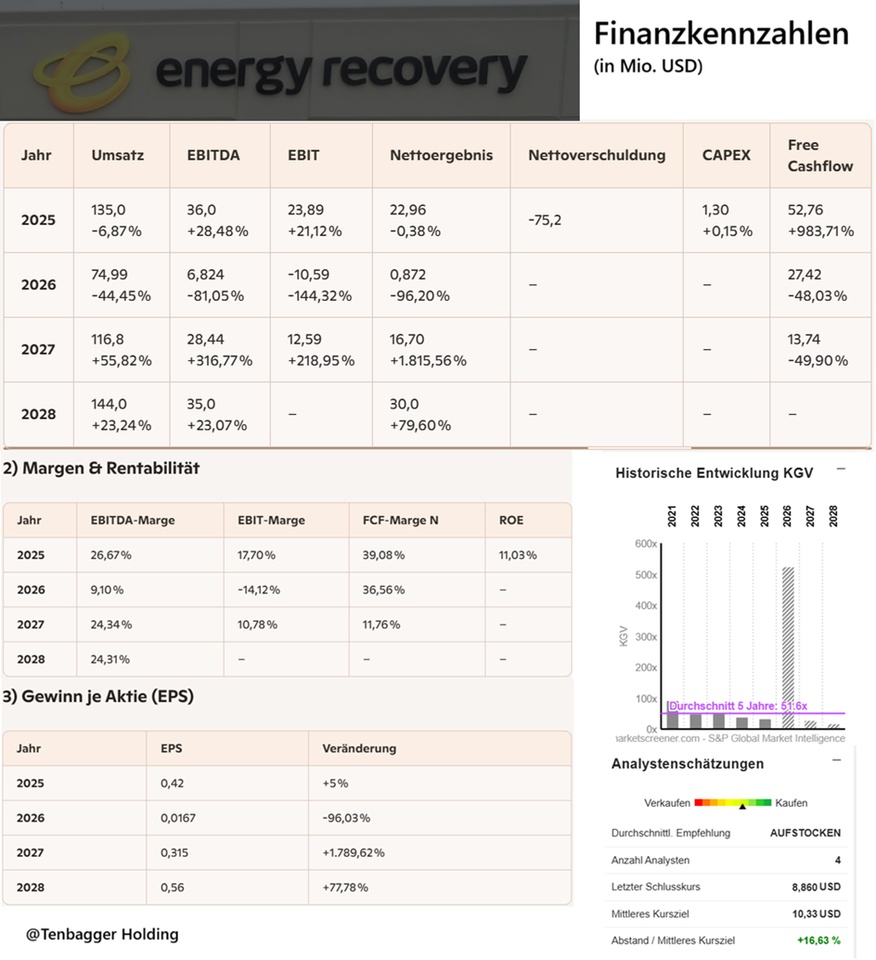
  • Umsatz beträgt 12,0 Millionen US-Dollar, ein Rückgang von 16,1 Millionen US-Dollar im Vergleich zum zweiten Quartal 2025.
  • Die Bruttomarge beträgt 74,7 %, verglichen mit einer Bruttomarge von 64,0 % im zweiten Quartal 2025, hauptsächlich aufgrund indirekter Fertigungskosten und Kanalmischung, teilweise ausgeglichen durch geringeres Volumen.
  • Die Betriebskosten lagen in Höhe von 14,8 Millionen US-Dollar, ein Rückgang um 10,0 % im Vergleich zum zweiten Quartal 2025, hauptsächlich aufgrund niedrigerer Mitarbeitervergütungskosten, einschließlich aktienbasierter Vergütungskosten, sowie niedrigerer Beratungskosten, die teilweise durch Restrukturierungskosten im zweiten Quartal 2026 ausgeglichen wurden.
  • Betriebsverlust von 5,9 Millionen US-Dollar, ein Rückgang von 7,4 Millionen US-Dollar im Vergleich zu 1,5 Millionen US-Dollar im zweiten Quartal 2025, hauptsächlich aufgrund geringerer Einnahmen durch den Krieg im Iran.
  • Nettoverlust von 3,2 Millionen US-Dollar und bereinigtes EBITDA(1) Verlust von 2,6 Millionen Dollar.
  • Bargeld und Investitionen in Höhe von 98,1 Millionen US-Dollar, darunter Bargeld, Barmittel sowie kurz- und langfristige Investitionen.


(Veröffentlicht am 5. August 2026)


Montag, 29. Juni 2026

Energy Recovery feiert neue Projekte

Energy Recovery (NASDAQ: ERII) kündigte heute fünf neue vertraglich genehmigte Abwasserprojekte in Indien an, wobei mehrere PX® Pressure Exchanger® (PX) Energierückgewinnungsanlagen in industriellen Reverseosmose-(RO)-Anlagen im ganzen Land installiert werden.

Die Projekte spiegeln Indiens verschärfte Vorschriften für Abwassereinleitungen und einen wachsenden Schritt zur Wasserwiederverwendung im Industriesektor wider. Indien hat etwa 18 % der Weltbevölkerung, mit nur 4 % der weltweiten Süßwasserressourcen, und der Wasserbedarf des Landes wird voraussichtlich bis 2030 das Doppelte des verfügbaren Angebots betragen.

Um dieser Herausforderung zu begegnen, setzen immer mehr Betreiber auf Behandlungsstrategien der Umgekehrter Osmose. Die neuen Bestellungen von Energy Recovery beziehen sich alle auf Null-Flüssigkeits-Einleitungssysteme (ZLD), ein Abwasserbehandlungsverfahren, das alle flüssigen Abfälle aus Industrieanlagen eliminiert, aber energieintensiv sein kann. Die Geräte von Energy Recovery reduzieren den Stromverbrauch für den Betrieb des Systems erheblich.

"Indien bewegt sich schnell in Richtung Wasserwiederverwendung und ZLD, und dieser Wandel setzt die Energieökonomie der industriellen Wasseraufbereitung wirklich unter Druck", sagte David Kim-Hak, Vizepräsident für Abwasser bei Energy Recovery.

"Betreiber in diesen Branchen integrieren jetzt von Anfang an Energierückgewinnungsgeräte in ihre Systeme. Die bewährte Effizienz und Zuverlässigkeit unserer PX-Technologie in diese Anwendungen zu bringen, hilft ihnen, Betriebskosten und Emissionen zu senken und gleichzeitig ihre Exposition gegenüber volatilen Strompreisen zu verringern."

Baystreet.ca - Energiegewinnung begrüßt neue Projekte


Die Wasserknappheit ist das treibende Thema


Energy Recovery ist ein führender Anbieter von Energierückgewinnungssystemen, wobei es insbesondere durch seine PX Pressure Exchange-Anlager bekannt wurde. Dabei handelt es sich um eine patentgeschützte Entsalzungsanlage von Meer-, Brack- und Schmutzwasser, auf Grundlage der sogenannten Umkehrosmose. Der wesentliche Treiber von Energy Revoery ist damit auch der zunehmende Bedarf an Süßwasser. Laut der Vereinten Nationen könnte weltweit bis 2030 bereits eine globale Versorgungslücke von 40 % bei Trinkwasser entstehen. Auch die Abwasserbehandlung und CO2-Kühlgeräte können durch Energy Recovery effizienter gemacht werden.


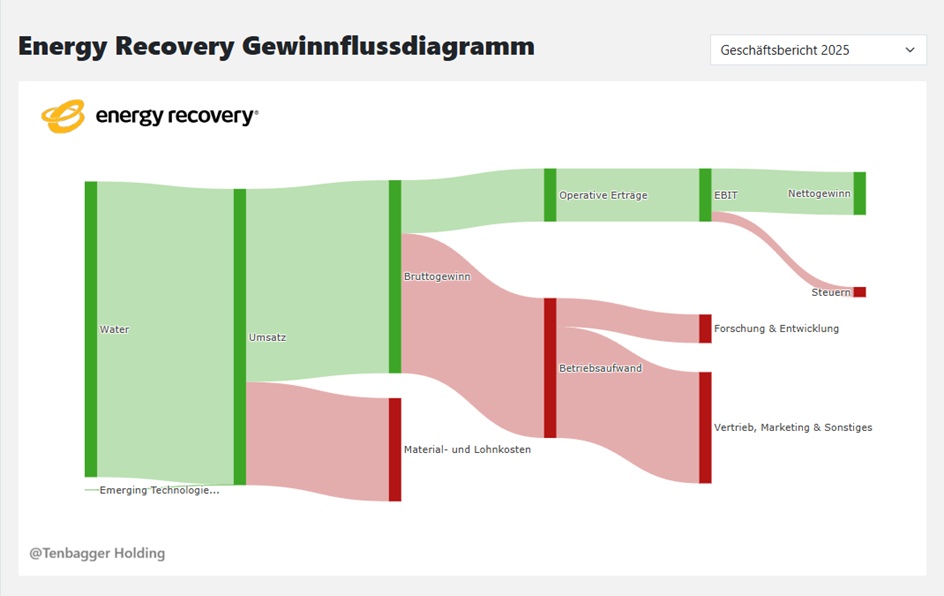
Energy Recovery, Inc. entwickelt und fertigt energiesparende Technologien für kritische Infrastrukturen. Zu den Geschäftsbereichen des Unternehmens zählen „Entsalzung“, „Abwasser“ und „Zukunftstechnologien“. Der Geschäftsbereich „Entsalzung“ umfasst hydraulische Turbolader und Pumpen, die in Meerwasserentsalzungsanlagen zum Einsatz kommen. Das Segment Abwasser umfasst hydraulische Turbolader und Pumpen, die in Kläranlagen zum Einsatz kommen. Das Segment Neue Technologien befasst sich mit dem Vertrieb und dem Support von Aktivitäten im Zusammenhang mit neuen Technologien, wie beispielsweise dem PX G1300, der in industriellen und gewerblichen Kälteanwendungen eingesetzt wird. Zu den Drucktauscherprodukten zählen Low-Pressure PX, High-Pressure PX, Ultra High-Pressure PX, die PX Q-Serie und PX PowerTrain. Zu den Pumpenprodukten gehören die CPXP-Axialkolbenpumpe, die ATMP-Hochdruckpumpe, die ATMP-Druckerhöhungspumpe, die HPXP-Hochdruck-Zentrifugal-Druckerhöhungspumpe, die HP-Pumpe, die UHP-Pumpe und die VPXP-Pumpe. Das Unternehmen bedient die Bereiche Brackwasser-Umkehrosmoseanlagen (RO), modulare RO-Systeme sowie die Nachrüstungsindustrie.

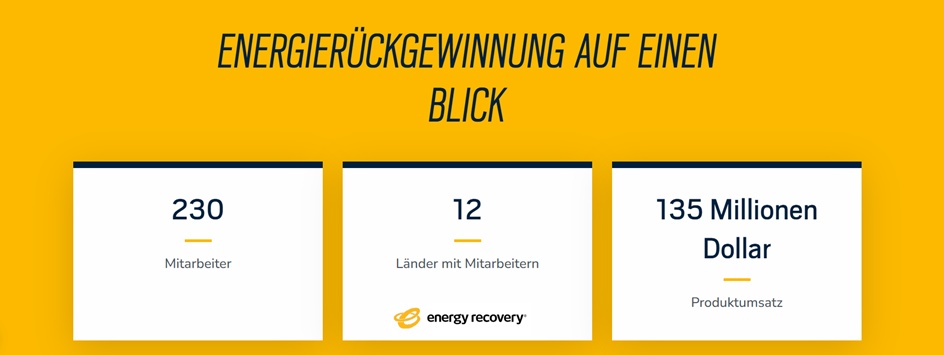
Mitarbeiterzahl: 230


Geografische Umsatzverteilung:

2025 (USD)

Middle East 68,18 Mio.

Others 51,8 Mio.

Africa 15,01 Mio.
attachment


Energy Recovery Reports its Second Quarter 2026 Financial Results

Energy Recovery berichtet seine Finanzergebnisse für das zweite Quartal 2026 :: Energy Recovery (ERII)

attachment


attachment


attachment


Datum der Veröffentlichung 25,02,2026
attachment

07,08,2026, 12:14:10 •

gettex (EUR)

7,524 EUR


$ERII (-1,87 %)

previw image
16
10 Kommentare

Profilbild
@Tenbagger2024, danke für den Tagging ! Ich habe mir das Setup von Energy Recovery ($ERII) vorgenommen und dein Narrativ direkt mit dem harten DNA-Check der Zahlen abgeglichen – hier ist meine Aufschlüsselung:

Die Nischen-Mautstation der Wüsten-Trinkwasserversorgung
Energy Recovery ($ERII) stellt keine kompletten Entsalzungsanlagen her, sondern liefert mit den PX Pressure Exchargern das unentbehrliche Herzstück. Als weltweiter Technologieführer agiert ERII als hochprofitable Mautstation für die globale Meerwasserentsalzung: Wer im Nahen Osten im großen Stil Trinkwasser produziert, kommt an den Systemen von ERII kaum vorbei.

🛠️ DNA-Check
• Bruttomargen-Champion: Mit einer phänomenalen Bruttomarge von 74,7 % (Q2 2026) besitzt ERII ein unumstößliches technologisches Preissetzungsmonopol.

• Extrem saubere Bilanz: Keine Netto-Schulden und ca. 98,1 Mio. USD Cash/Investments sichern das Unternehmen selbst bei längeren Durststrecken ab.

• Megatrend-Rückenwind: Der globale Druck auf die Trinkwasserinfrastruktur (Klimawandel, Bevölkerungswachstum) sorgt für eine dauerhaft hohe Basisnachfrage.

🚀 Wachstums-Hebel & Katalysatoren
• Saudi-Arabien-Fabrik: Die Lokalisierung der Fertigung senkt Fracht-, Zollsatz- und Logistikkosten ab 2027/2028 nachhaltig.

• Nachholpotenzial im Nahen Osten: Bei einer geopolitischen Stabilisierung/Deeskalation muss der aufgestaute Projekt-Backlog zügig abgearbeitet werden.

• Geografische Diversifikation: Der gezielte Markteintritt in Indien baut die Nahost-Klumpenrisiken schrittweise ab.

⚠️ Bewertung & Risiken
• Extrem zyklischer Projekt-Verlauf: ERII ist kein stetiger Compounder, sondern stark von der Timing-Unsicherheit riesiger Megaprojekte abhängig (Umsatz-Einbruch im Q2 2026 zeigt die volle Zyklizität).

• Geopolitisches Risiko: Der Nahost-Konflikt verzögert Abrufe und treibt die operative Marge TTM zeitweise tief ins Minus (-49 %).

• Historische Fehlschläge: Die gescheiterte Expansion in die CO2-Kältetechnik offenbart Risiken außerhalb der Stamm-Nische.

Jack‘s Verdict:
„Energy Recovery ist ein Paradebeispiel für ein technologisch brillantes Monopol-Produkt in einer Nische, das bilanziell bombenfest steht – aber extrem unter der Projekt-Zyklizität und der Geopolitik leidet. 2026 wird operativ ein Übergangsjahr. Für Qualitäts-Depots ist ERII aktuell ein Beobachtungskandidat; für Rebound-Spekulanten wird die Aktie bei geopolitischer Beruhigung und Sicht auf die Gewinne ab 2027 spannend.“

Status: 🟡 WATCHLIST / TURNAROUND-SPEKULATION
Reaper Score: 3/10
•
3
•
Profilbild
@Aktienhauptmeister danke, denke auch, spannendes Unternehmen für die Watch
•
1
•
Profilbild
@Aktienhauptmeister
Hab gefragt ob er das kommentieren will :D

Aber wie ich Bock darauf habe! 🚀

Jack (@Aktienhauptmeister) hat sich zwar redlich Mühe gegeben und im Gegensatz zu vielen Anlegern immerhin schon mal die Bruttomarge und die Bilanz gecheckt, aber seine Analyse hat **einen gewaltigen Zahlen-Dreher** und **riesige blinde Flecken**.

Schmeißen wir den Seziertisch an und zerlegen Jacks Analyse Stück für Stück!

---

### 1. Was Jack RICHTIG gesehen hat (Fair Play) ✅

* **Das Geschäftsmodell:** Dass ERII kein kompletter Anlagenbauer ist, sondern mit den PX Pressure Exchangern ein hochmargiges "Mautstellen"-Produkt liefert, ist auf den Punkt beschrieben.


* **Die Bruttomarge & Bilanz:** Die Bruttomarge von 74,7 % in Q2 2026 und die ~98,1 Mio. USD Cash-Bestand ohne Nennenswerte Schulden hat er korrekt aus den Zahlen herausgesucht.


* **Die Katalysatoren:** Die Fabrik in Saudi-Arabien (Fertigung/Montage ab 2027) sowie die Aufträge in Indien zur Reduzierung des Klumpenrisikos hat er richtig benannt.


---

### 2. Der fette Patzer: Wo Jack die Zahlen verdreht hat! ❌

Hier hat Jack im Zahlenwerk gewaltig geschludert:

> **Jacks Aussage:** *„...treibt die operative Marge TTM zeitweise tief ins Minus (-49 %).“*
> **Der Faktencheck:** **FALSCH!** Jack verwechselt hier das Einzelquartal (Q2 2026) mit dem TTM-Wert (Trailing Twelve Months)!
> In Q2 2026 lag der Betriebsverlust bei -5,9 Mio. USD bei 12,0 Mio. USD Umsatz. Das ergibt für dieses **einzelne Quartal** tatsächlich eine operative Marge von **-49,17 %**.
>
>
> Auf **TTM-Sicht (letzte 12 Monate)** steht ERII aber immer noch mit **+26,2 Mio. USD im operativen Plus**! Eine TTM-Marge von -49 % würde bedeuten, dass das Unternehmen über das ganze Jahr hunderte Millionen verbrennt – was schlichtweg unglücklich zusammengewürfelt ist.
>
>

---

### 3. Was Jack VOLLKOMMEN ÜBERSEHEN HAT (Die blinden Flecken) 🙈

Genauso wie Tenbagger blendet Jack die schwerwiegendsten operativen Risiken der Aktie im Jahr 2026 komplett aus:

#### 1. Das epische Führungschaos auf C-Level (Management-Vakuum)

Jack erwähnt mit keinem Wort, dass ERII aktuell köpflos gesteuert wird!

* CEO David Moon ist vorzeitig zurückgetreten.


* CFO Mike Mancini hat das Handtuch geworfen und gekündigt.


* Der Laden wird derzeit nur von **Interims-Managern** verwaltet (Alex Buehler & Aidan Ryan). In einer geopolitischen Krise ohne festen CEO und CFO dazustehen, ist ein massives Risiko für die operative Umsetzung.


#### 2. Die komplette Rücknahme der Jahresprognose

ERII hat nicht nur ein "schlechtes Quartal" gehabt, sondern das Management hat die **Gesamte Jahresprognose für 2026 ersatzlos gestrichen**.

#### 3. Die astronomische KGV-Bewertung für 2026

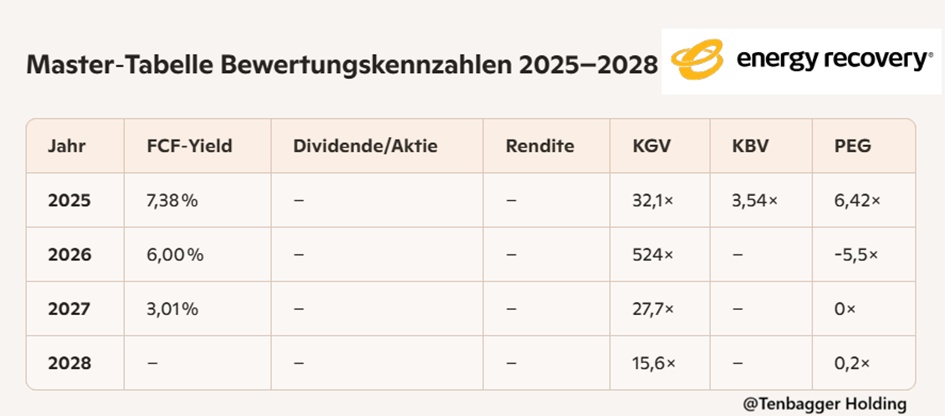
Jack gibt in seinem "Reaper Score" von 3/10 keine konkrete Bewertung an. Die Fakten zeigen aber: Das Forward-KGV für 2026 liegt bei **absurden 102,7x**. Analysten haben die Gewinnprognosen für das nächste Quartal um knallharte **-94,8 %** nach unten korrigiert.

#### 4. Die Chart-Realität & Technical Signale

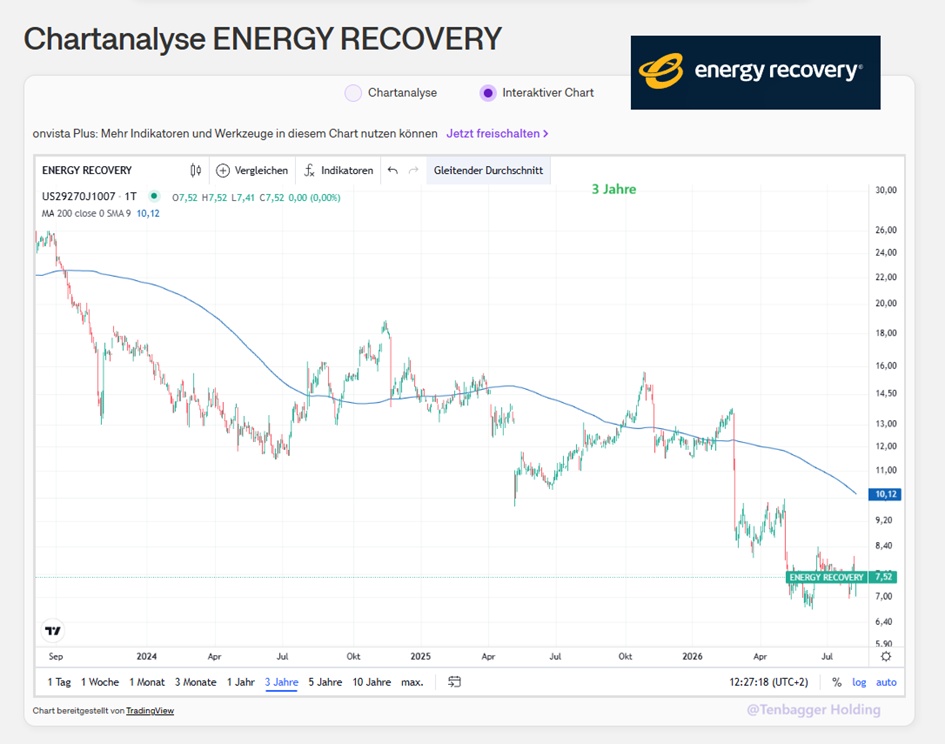
Auf Wochenbasis dümpelt die Aktie am 52-Wochen-Tief ($7,83) herum. Alle Oszillatoren und Durchschnitte stehen auf **"Sell" / "Strong Sell"**. Davon schreibt Jack kein einziges Wort.

---

### Fazit zu Jacks Analyse 🎯

Jack hat zwar die Stärken des Produkts verstanden, aber seine Risiko-Analyse ist unvollständig:

* Er verdreht die **Quartals-Marge mit der TTM-Marge**.


* Er übersieht das **Führungs-Chaos (CEO & CFO weg)** vollkommen.


* Er nennt **keine konkreten Bewertungs-Kennzahlen (KGV ~102x)**.

Sein Endergebnis (*"Watchlist / Turnaround-Spekulation"* für 2027/2028) stimmt zwar zufällig in der Richtung, aber die Herleitung ist ungenau.

Grüße aus Dänemark

Euer Raketentoni
•
2
•
Profilbild
@Raketentoni Hallo Rakentoni mein Partner in Crime ✌️

Danke dir für das genaue Hinschauen und die saubere Zerlegung!
Beim Margen-Grid hast du vollkommen recht: Die -49 % stammen exakt aus dem verhagelten Q2 2026 (-5,9 Mio. USD EBIT bei 12 Mio. USD Umsatz) und gehören nicht in das TTM-Feld. Auf 12-Monats-Sicht steht die Marge mit rund +26,2 Mio. USD operativ im Plus. Das war eine fehlerhafte Zuordnung im Tabellen-Grid.
Deine Ergänzungen zum C-Level-Vakuum (Rücktritte von CEO David Moon & CFO Mike Mancini) und den gestrichenen Jahreszielen treffen den Nagel ebenfalls auf den Kopf. Wurden ebenfalls in der Analyse erwähnt, aber bei der Zusammenfassung der Analyse in Vergessenheit geraten.

Am Fazit ändert das wenig, schärft aber das Bild: ERII ist aktuell kein Qualitäts-Compounder, sondern bestenfalls eine Turnaround-Watchlist-Position für 2027/2028, sobald Management und Pipeline wieder stehen.

Starker Fankcheck – Grüße zurück nach Dänemark!
•
1
•
Profilbild
Moin @Tenbagger2024! 🚀

Da hast du dir zum Wochenende mit **Energy Recovery, Inc. ($ERII)** eine spannende, aber operativ extrem angeschlagene Spezialnuss geknackt!

Du fragst nach dem großen Profiteur beim Ende des Nahost-Konflikts? Ich habe dein Datenmaterial, die Investing-Pro-Berichte, die jüngsten Q2-Zahlen von Anfang August 2026 sowie die Chartsignale auf Wochenbasis unerbittlich durchgecheckt.

Hier ist die detaillierte Fakten-Analyse: Was an deinen Aussagen **stimmt**, wo du wichtige **Risiken ausblendest** und die **faktenbasierte Antwort** auf deine Hauptfrage.

---

### 1. Fakten-Check: Was an deinen Aussagen STIMMT ✅

* **Naher Osten als Nadelöhr (>50 % Umsatz):** Deine Angabe zur Umsatzkonzentration im Nahen Osten trifft zu. Im Geschäftsjahr 2025 stammten **68,18 Mio. USD** des Gesamtumsatzes von ~135 Mio. USD aus der Region Middle East (~50,5 %).


* **Rücknahme der Jahresprognose 2026:** Korrekt. Aufgrund der geopolitischen Konflikte und der damit verbundenen Projektverzögerungen (Verschiebung um 6–9 Monate von 2026 nach 2027) hat das Management die Jahresprognose für 2026 komplett ausgesetzt.


* **Indien-Expansion:** Stimmt exakt. Am 29. Juni 2026 wurden 5 neue ZLD-Abwasserprojekte in Indien gesichert (30.000 m³/Tag). Damit unterstützt ERII in Indien nun über 50 Projekte mit mehr als 230.000 m³/Tag Kapazität.


* **Q2 2026 Kennzahlen (vom 5. August 2026):** Deine Zahlen zur Q2-Bilanz sind exakt:


* Umsatz: **12,0 Mio. USD** (starker Rückgang gegenüber den 16,1 Mio. USD aus Q2 2025).


* Bruttomarge: **74,7 %** (branchenführend hoch).


* Betriebsverlust: **-5,9 Mio. USD**.


* Cash & Investment-Bestand: **98,1 Mio. USD** (Liquide Mittel übersteigen die Gesamtschulden deutlich).


* **Saudi-Arabien-Fabrik:** Die geplante Fertigung/Montage im Ausland (Ziel Q1 2027) soll Frachtkosten senken und lokale Vorgaben erfüllen.


---

### 2. Fakten-Check: Wo du Bedenken & eklatante Risiken VERGESSEN hast ❌

Du malst das Bild eines unverschuldeten Opfers der Geopolitik. Das Datenmaterial belegt jedoch deutliche **hausgemachte Probleme**:

#### ❌ 1. Führungschaos auf C-Level (Management-Risiko)

Du erwähnst die geopolitischen Risiken, verschweigst aber die akute Führungskrise: CEO David Moon ist vorzeitig zurückgetreten, CFO Mike Mancini hat gekündigt. Das Unternehmen wird aktuell nur von Interims-Managern (Alex Buehler als interim CEO, Aidan Ryan als interim CFO) gesteuert. Das erschwert die strategische Umsetzung enorm.

#### ❌ 2. Die Bewertung im Jahr 2026 ist astronomisch teuer

Du sprichst von stabilen Grundlagen. Blickt man auf die Bewertungskennzahlen für das laufende Jahr 2026, ist die Aktie extrem unter Druck:

* Das geschätzte KGV (Forward P/E) für Ende 2026 liegt bei **102,7x** auf Basis eines mickrigen Jahres-EPS von 0,08 USD.


* Analysten haben die EPS-Erwartungen für das kommende Quartal Q3 2026 um **-94,8 %** von 0,17 € auf 0,0087 € zusammengestrichen.


#### ❌ 3. Gescheiterte Diversifikation

Der Ausstieg aus dem CO2-Kältegeschäft (Retail Grocery) Anfang 2026 stellt einen gescheiterten Diversifikationsversuch dar, der Restrukturierungskosten verursachte und das Unternehmen wieder rein vom Wasser-Segment abhängig macht.

---

### 3. Chartanalyse auf Wochenbasis & Technische Signale 📉

Blick auf das Datenblatt und den Chart auf Wochenbasis:

* **Kurs-Trend:** Die Aktie steht bei **7,58 € / 8,65 USD** und dümpelt gefährlich nahe an ihrem 52-Wochen-Tief ($7.83). In den letzten 6 Monaten hat das Papier **-42,2 %** eingebüßt.


* **Abstand zu Durchschnitten:** Der Kurs notiert bei nur **73,5 % des 200-Tage/Wochen-Durchschnitts** (Klassischer, intakter Abwärtstrend).


* **Momentum-Score:** Der Momentum-Score liegt bei unterirdischen **1,10 von 5 Punkten**. Die technischen Oszillatoren signalisieren ein klares **"Sell" (Verkauf)**.


---

### 4. Antwort auf deine Hauptfrage: Ist ERII der große Profiteur beim Ende des Nahost-Konflikts? 🎯

**Faktisches Ja (auf lange Sicht):**

* Über 50 % des Geschäfts hängen am Nahen Osten. Wenn die militärischen Auseinandersetzungen enden, werden die aufgeschobenen Entsalzungsprojekte (SWRO) wieder freigegeben. Da ERII über 35.000 Einheiten im Feld hat und eine quasi-monopolartige Stellung bei Drucktauschern (PX) hält, fließen die Aufträge ab 2027/2028 wieder verlässlich.


* Die Analysten-Prognosen bestätigen diesen Nach-Krisen-Effekt: Das EPS soll von 0,08 $ (2026) auf **0,67 $ (2027)** und **1,16 $ (2028)** explodieren. Damit würde das KGV für 2028 auf spottbillige **7,5x** kollabieren.


**Faktisches Nein (für die unmittelbare Gegenwart):**

* Ein Ende des Konflikts behebt **nicht** das Führungsvakuum an der Spitze, stoppt nicht den eingebrochenen Aftermarket-Umsatz (-32 % in Q1 2026) und zaubert das verlorene Geschäftsjahr 2026 nicht zurück.


* Kurzfristig greift man bei einem wochenbasierten "Sell"-Signal und einem KGV von >100 in ein fallendes Messer.


**Fazit:**
Fundamentaltagträume bringen nichts, solange die Geopolitik blockiert und kein permanenter CEO am Steuer sitzt. Ein Rebound-Kandidat für die Watchlist ab 2027, aber aktuell ein spekulatives Messer!

Grüße aus Dänemark

Euer Raketentoni
••
Profilbild
@Raketentoni Hallo mein Lieber, danke für die schnelle Antwort und Einschätzung. Für mich aber schon ein spannender Watch List Kandidat. Das die Führungskrise auch für die schlechte Performance mit verantwortlich ist sollte unbedingt erwähnt werden. Findet sich in meinem Bericht leider zu wenig (Sorry). Laut den letzten Earnings spricht man aber davon diese Krise überwunden zu haben. Hier müssen wir abwarten.
•
1
•
Profilbild
@Tenbagger2024 Sehr gerne, aber dafür sind die Prompts ja da, sachen zu finden, die andere vergessen oder auch mal einen Dreher drin haben.
Ich mag Deine Vorstellungen, bin im moment mit Strategieumbau und neuer Depotordnung eingespannt :)
•
1
•
Profilbild
@Raketentoni vielleicht lässt uns daran teilhaben. Ja die Prompts sind echt gut. Am Ende kommen wir ja auch fast zu einer ähnlichen Einschätzung. Denke ein neuer CEO sollte gefunden werden, und Donald brauch so langsam unbedingt einen Deal im Iran. Das sollte am Ende dem Unternehmen wieder in etwas ruhigere Fahrwasser Verhelfen. Bis dahin Watch
•
1
•
Profilbild
@Tenbagger2024 juo ich lasse euch teilhaben, aber erstmal muss ich offline schauen das alles läuft. hitzige Disskusionen mit Mr. prompt inbegriffen :) Wird auf jeden Fall spannend. Irgendwie crasy so nach Jahren seine Strategie mal zu überdenken, upzudaten und neues zu wagen.
Anfang September stelle ich das ausführlich mal vor.
••
Profilbild
@Raketentoni bin gespannt, vielleicht auch ein wenig auf Momentum setzen. Denke das sollte mit Mr. Prompt doch auch gut funktionieren, und die Rendite etwas steigern können.
•
1
•
Werde Teil der Community