
Energie $XLE (-0,51 %) und die long term US-Staatsanleihen $TLT weisen wie man am Bild sieht eine inverse Korrelation auf.Der Grund dafür liegt an steigenden Energiepreisen, welche inflationstreibend wirken können . Die Märkte erwarten dann (prinzipiell) eine restriktivere Geldpolitik der Fed, was dazu führt, dass Anleihenpreise gedrückt werden und Yields steigen. Das $TLT würde unter solchen Umständen eigentlich sinken. Was würde das jedoch generell bedeuten? Ein steigender Energiesektor bei gleichzeitig schwachen Anleihen deutet darauf hin, dass der Markt mit anhaltender Inflation oder zumindest stabil hohen Energiepreisen rechnet. Man kann es jedoch auch anders interpretieren,! Wenn $XLE (-0,51 %) steigt, während $TLT schwächelt, signalisiert das, dass der Markt derzeit nicht an Zinssekung denkt.
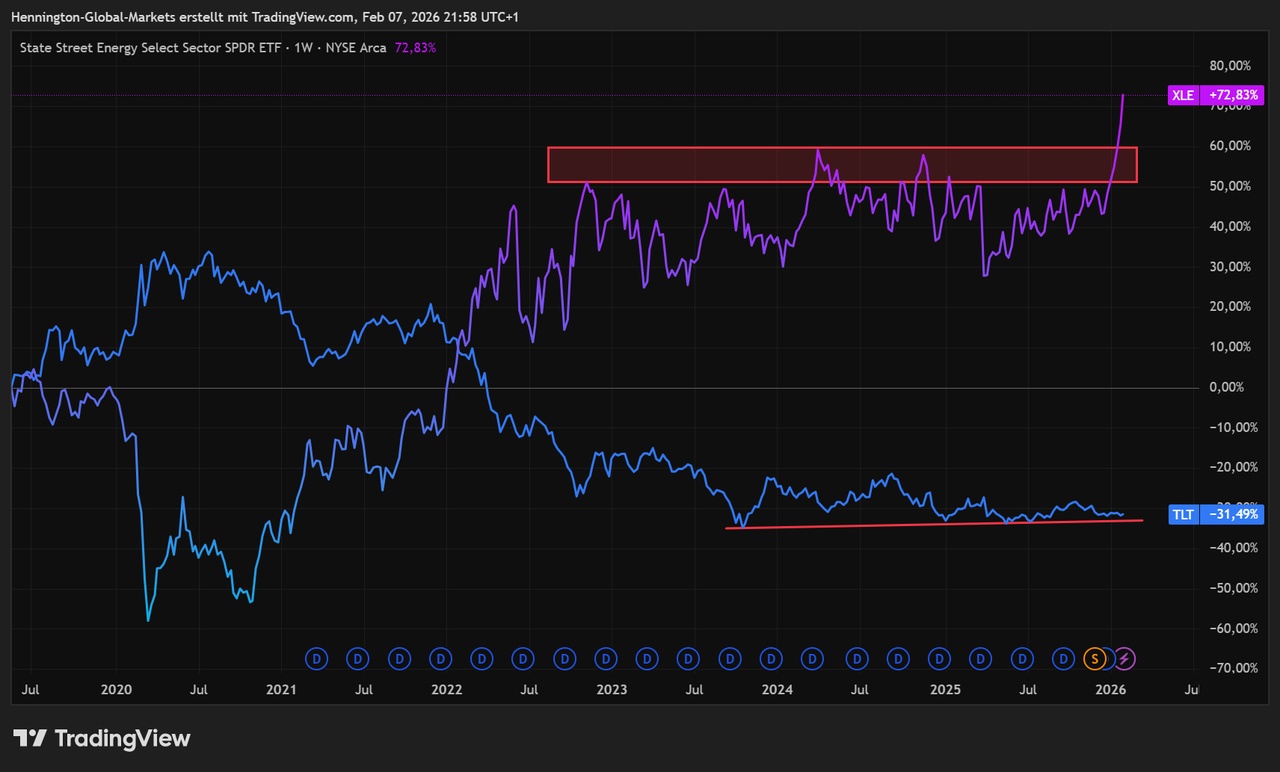
Doch was spricht dagegen? Die CPI Daten sind von 3,0% (Jan 2025) auf 2,7% (Dez 2025) gefallen. Die Prognosen für 2026 (2.0%-3.5%) und die PCE Prognose von 2.5% deuten auf einen allmählichen Rückgang zum 2% Ziel hin, nicht auf einen Wiederanstieg. Auch beim FED Watch Tool siehts anders aus. Das sagt, dass die Märkte und die FED für 2026 eine Zinssenkungen (Ziel 3.0%) erwarten und keine Erhöhung.
Was den eigentlichen Anstieg eventuell begünstigt sind die Produktionsdrosellungen, bzw. die Pausierung bis März, was die OPEC Politik angeht und natürich die aktuelle Geopolitik im Iran, welche zu Risk Aufschlägen führt.
Dennoch gibts einen weiteren Aspekt, der für einen Einbruch des $TLT führen sollte, wenn man sich es aus einer globalen Perspektive ansieht.
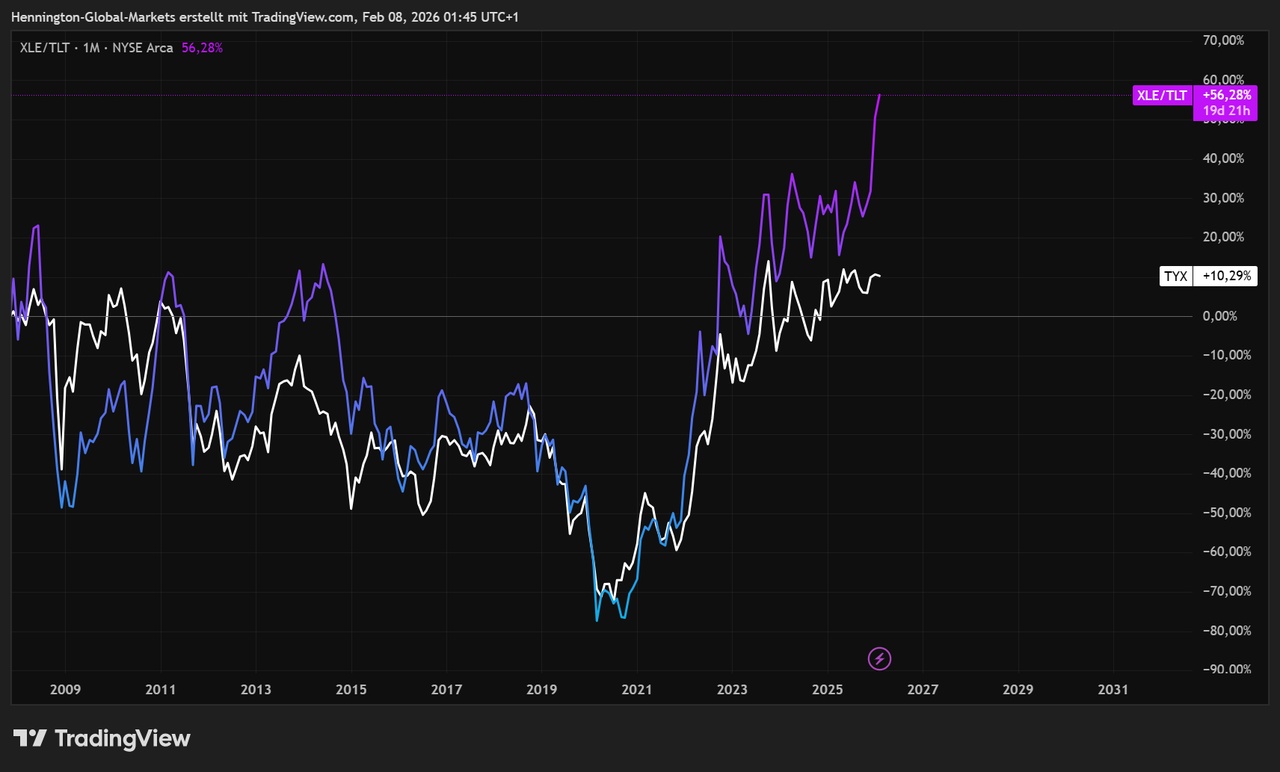
Am Bild sieht man das $XLE (-0,51 %)/$TLT im Vergleich zum $TYX (30YT). Der Ratio vergleicht die Performance von Energy mit der von Long Term Bonds. Ein steigender Wert bedeutet, dass Energieaktien Anleihen outperformen. Anhand der Grafik kann man eine gewisse Korrelation erkennen. Basierend auf der Korrelation und rein technisch müssten 30YT nach oben schießen. Supporttet wird das durch internationale Bond Märkte, wie Japan oder UK, wo die Yield stark am steigen sind, vor allem 30Y. Vor allem Japan bietet den Leverage an, um $TYX nach oben zu drücken, was daran leigt, dass die Bank of Japan ihre ultralockere Geldpolitik beendet hat. Japanische 10Y Bonds erreichten jetzt auch schon 2.38%, ein Niveaus, dasseit über einem Jahrzehnt nicht mehr gesehen wurden. Es wird vor allem dann kritisch, wenn die Renditen in Japan attraktiv genug sind und japanische Investoren keinen Grund mehr haben, das Risiko in US-Anleihen zu tragen.
