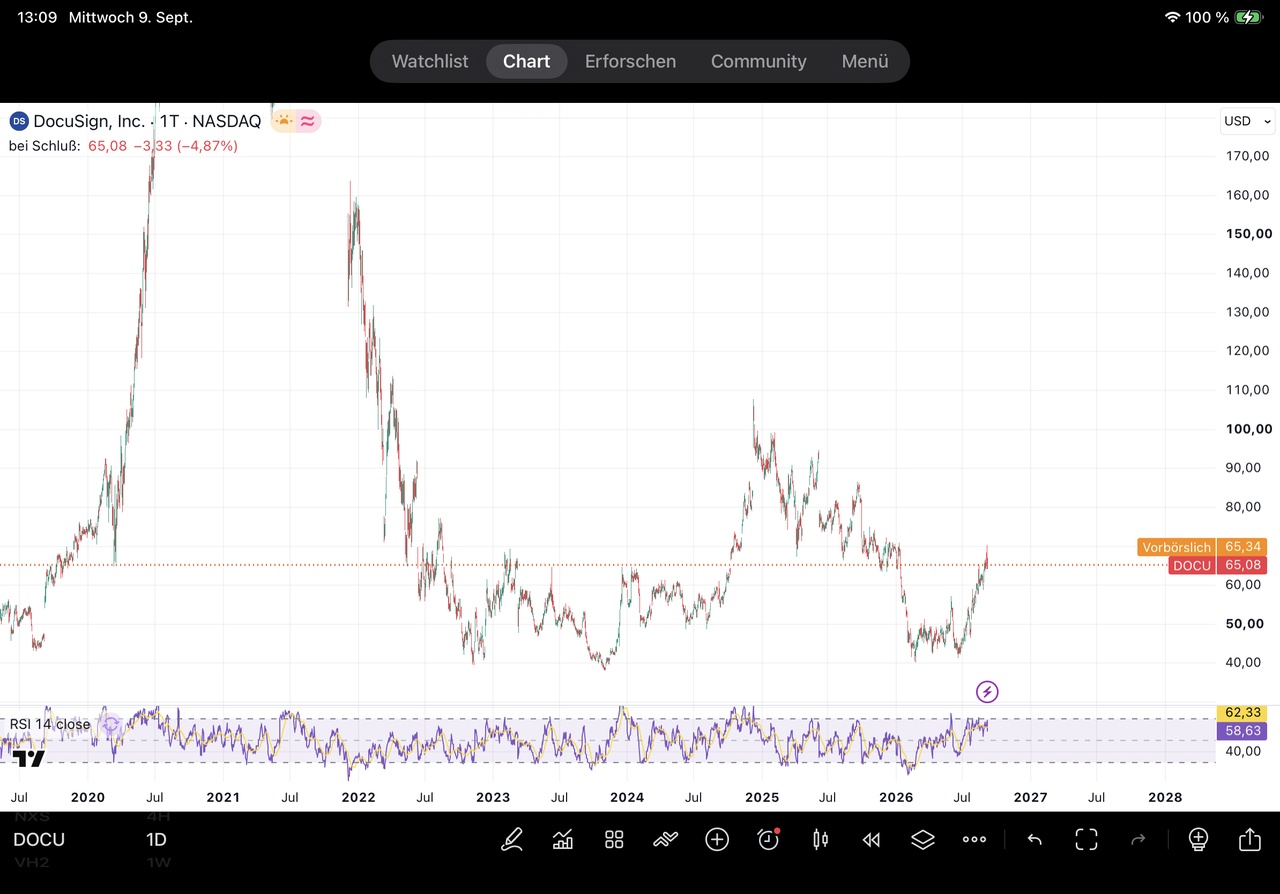
kurs: 65,08 $ | Marktkap.: 12,2 Mrd. $ | Forward-KGV: 13,3 | Rating: Hold, Kursziel 66,46 $
DocuSign war das Pandemie-Tool für digitale Unterschriften, stürzte nach dem Höhenflug auf über 300 Dollar bis unter 40 Dollar ab – und hat sich seither leise neu erfunden.
Vom Signatur-Tool zur Plattform
E-Signatur bleibt Kerngeschäft (~42 % Enterprise-Marktanteil), ist aber längst Commodity. Der Wachstumshebel heißt Intelligent Agreement Management (IAM): eine KI-Plattform, die Verträge erstellt, versteht und automatisiert – gestützt auf 400+ Integrationen (Salesforce, Microsoft 365, SAP) und Millionen Verträge als Datenbasis.
Q2 FY27: Beweis, dass die Strategie zieht
Umsatz +9 % auf 876 Mio. $, non-GAAP-Marge ~32 %, FCF-Marge 34 %. Der IAM-Anteil an der ARR sprang von 12,6 % auf 15,1 %, Ziel sind 18–19 % bis Jahresende. Die Gesamtjahresprognose wurde entsprechend zum zweiten Mal angehoben. Dazu kräftige Rückkäufe: über 300 Mio. $ im Quartal, 2,1 Mrd. $ Ermächtigung offen.
Warum der Markt trotzdem zögert
Der Kurs gab die Post-Earnings-Rallye binnen Tagen wieder ab – ein bekanntes DocuSign-Muster. Analysten bleiben im Schnitt bei „Hold": Morgan Stanley sieht 75 $, BofA nur 64 $ mit „Underperform". Offene Frage: Wie viel IAM-Wachstum ist echt neu, wie viel ersetzt nur das alte Signatur-Geschäft? Dazu Konkurrenzdruck von Adobe und die Sorge, dass KI-Agenten Verträge künftig ganz ohne separates Tool abwickeln könnten.
Bewertung
Forward-KGV 13 wirkt günstig gegen SaaS-Peers (20–25), PEG unter 1. Aber: Das GAAP-KGV liegt bei ~40 – die Lücke kommt vor allem durch aktienbasierte Vergütung.
Fazit
Kein Wachstumsraketen-Case mehr, aber ein reifes, profitables Unternehmen mit hoher Kundenbindung, das sich über KI ein zweites Standbein baut. Die kommenden Quartale entscheiden, ob IAM echtes Zusatzgeschäft bringt oder nur altes ersetzt.
Frohe Weihnachten 🫶🏼