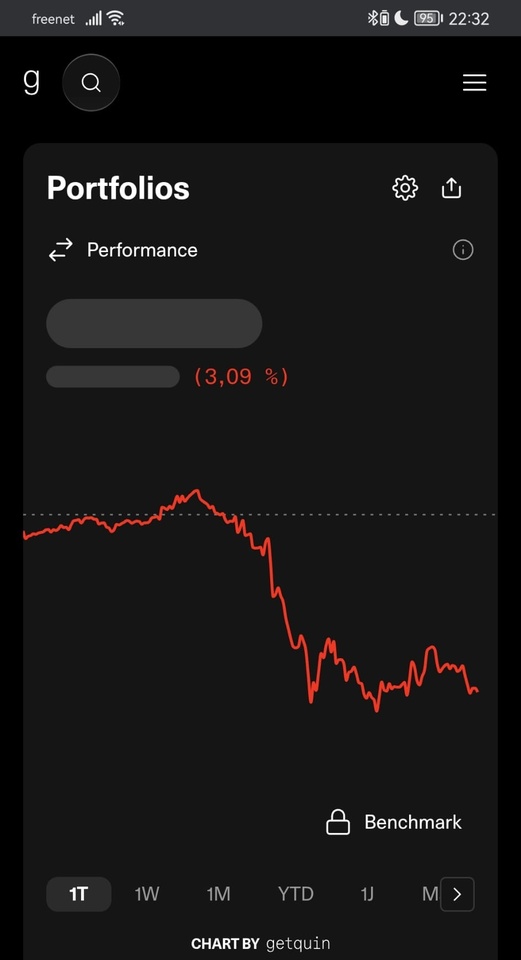
Der Markt steht heute unter Druck. Der S&P 500 ($SPY (+1,6 %) ) verliert heute kräftig (~ -4,5 %) und der Nasdaq ($QQQ (+3,23 %) ) mit -6,5 % sogar noch mehr.
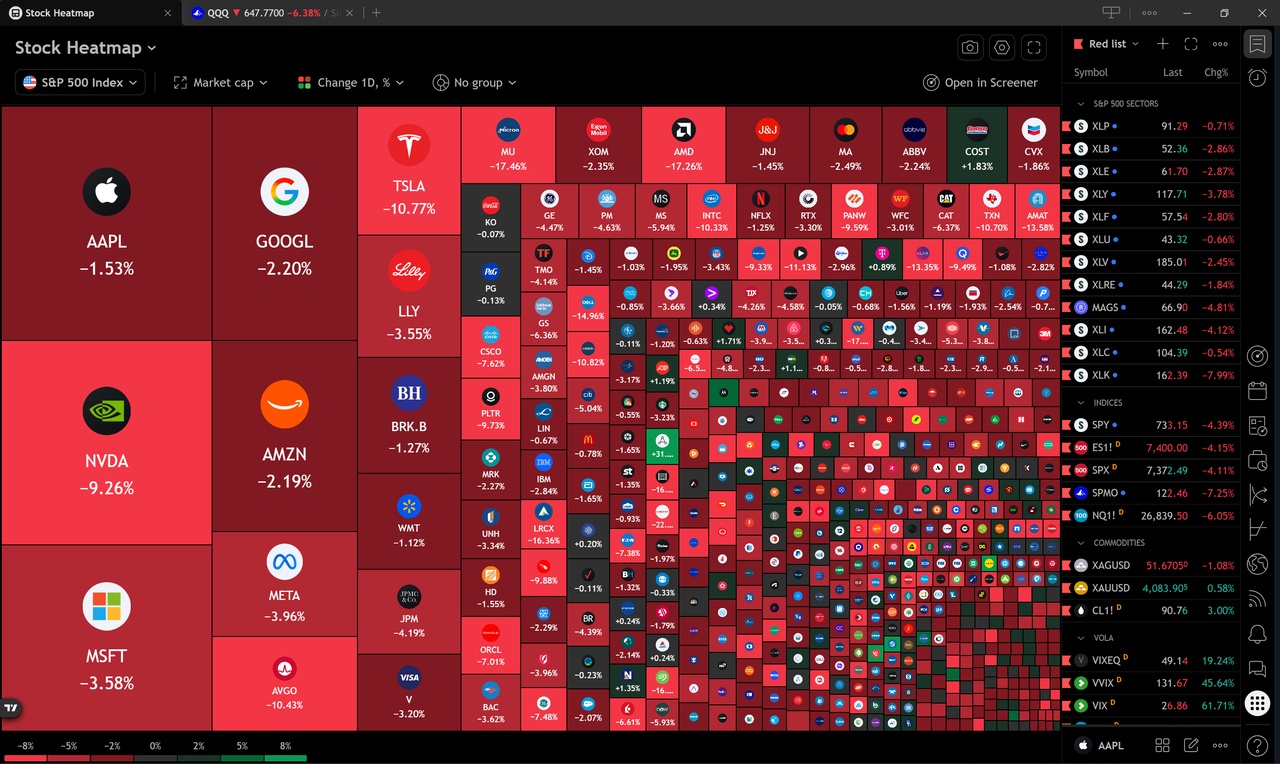
Warum kracht es heute so? Am Mittwoch liefen die ersten aussagekräftigen Ergebnisse der US-Midtermwahlen ein (Gewissheit gab es in den Morgenstunden, nachdem Donald Trump den Demokraten gratuliert hatte). Besonders im Fokus: Texas. Dort hat überraschend eine demokratische Gouverneurin gewonnen. Die Konsequenz für die Märkte: Die Demokraten stehen kritisch zur rasanten KI-Entwicklung und bemängeln den enormen Strom- und Wasserverbrauch von Rechenzentren. Zudem stehen drohende Baustopps für neue Chipfabriken und Data Center im Raum. Da ein riesiger Teil der US-Halbleiter- und Energieproduktion in Texas verortet ist, wurden zuerst Energie- und Halbleiterwerte abverkauft. Heute zog sich diese Panik durch den gesamten S&P 500.
Während fast alle Positionen in meinem Depot tiefrot leuchten, gibt es eine Position, die heute extrem glänzt: Long OTM Put auf den SPY (Strike 650, Laufzeit März 2027).
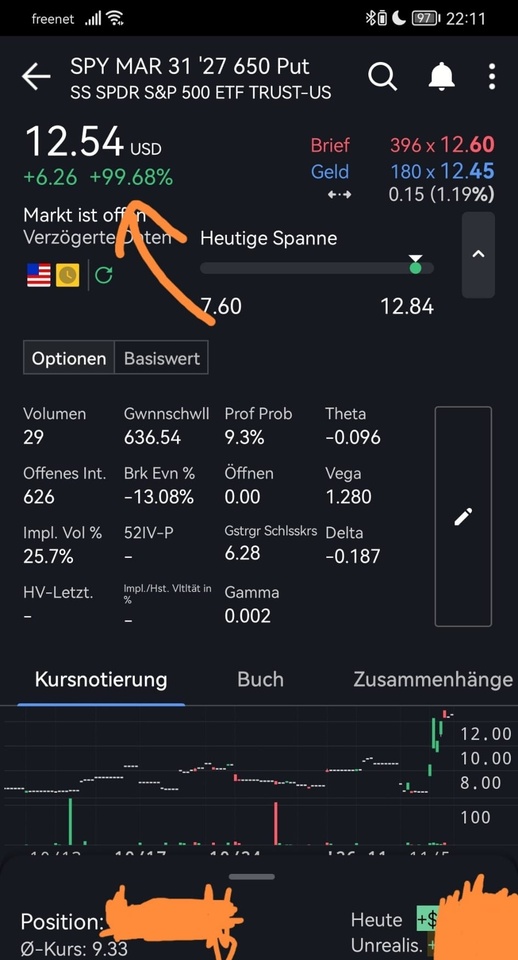
Was ist das?
Warum kauft man sowas und wie funktioniert das? Ein kleiner Einblick:
Ein Long Put (eine gekaufte Put-Option) ist im Grunde eine Versicherung gegen sinkende Kurse.
- Die Mechanik: Mit dem Kauf eines Puts erwirbt man das Recht, den Basiswert (hier den SPY-ETF) zu einem festgelegten Preis (dem Strike, z. B. 650) bis zu einem bestimmten Datum (März 2027) zu verkaufen, selbst wenn der Markt am Boden liegt. Fällt der Markt stark unter diesen Strike, gewinnt die Option massiv an Wert.
- OTM (Out of the Money): Der Basispreis von 650 lag zum Kaufzeitpunkt deutlich unter dem damaligen Marktpreis. Solche Optionen sind weit aus dem Geld, kosten dadurch aber nur einen Bruchteil einer „im Geld“ liegenden Absicherung.
1) Das Setup: Absicherung, wenn keiner daran denkt
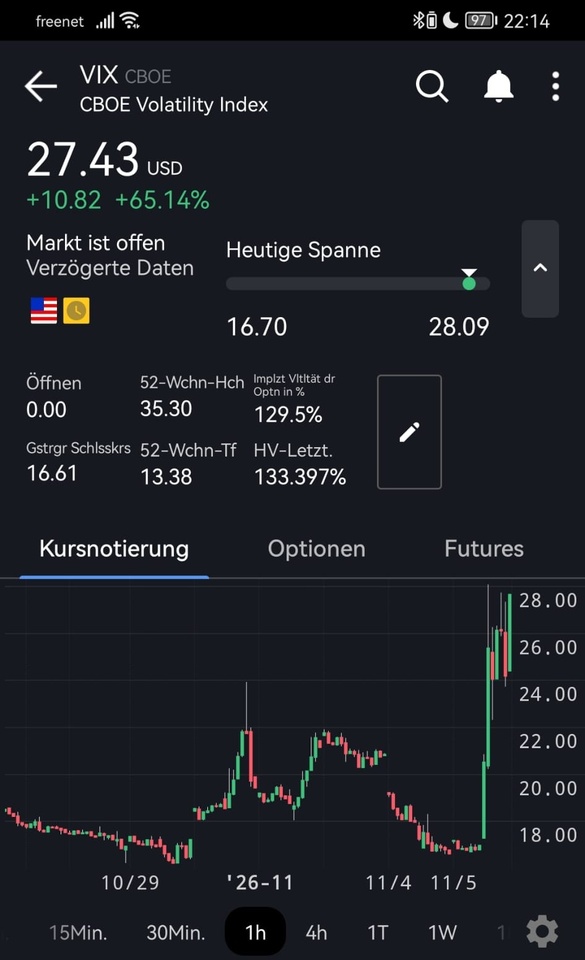
- Mitte/Ende August dümpelte der VIX (der Volatilitätsindex) zeitweise unter der Marke von 14
- Die implizite Volatilität war extrem niedrig
- Absicherungen gegen Kursverluste waren spottbillig
- Genau solche Phasen sind ideal, um sich kostengünstig ein „Kasko-Schutzschild“ ins Depot zu legen.
2) Der Leidensweg: Theta & Vegakompression
- Theta (Zeitwertverlust): Jeder Tag, den der Markt seitwärts läuft oder steigt, frisst ein wenig vom Wert der Option auf.
- Vegakompression: Solange der Markt entspannt blieb, fiel die implizite Volatilität weiter, was den Wert des Puts zusätzlich drückte.
3) Wendepunkt: Die Macht von Delta & Vega
- Der VIX schießt um über +65 % auf ca. 27 Punkte nach oben.
- Vega-Explosion: der massive Anstieg der impliziten Volatilität wirkt wie ein Turbo. Jeder Prozentpunkt mehr VIX lässt die Option stark steigen (völlig unabhängig davon, wie weit der Basiswert fällt).
- Delta-Hebel: Durch den deutlichen Kursverfall des SPY gewinnt die Option auch durch die reine Preisbewegung massiv an Wert.
Fazit
Wann genau ein VIX-Spike kommt, weiß niemand. Aber wenn die Volatilität im Keller ist, lohnt es sich, einen kleinen Teil des Portfolios als Versicherung einzusetzen. Wenn dann der Markt einbricht, macht Absicherung richtig Spaß.
Das Portfolio ist zwar auch mit Absicherung bei mir heute rot, aber ich habe genau dann Liquidität, wenn ich sie am meisten brauche.