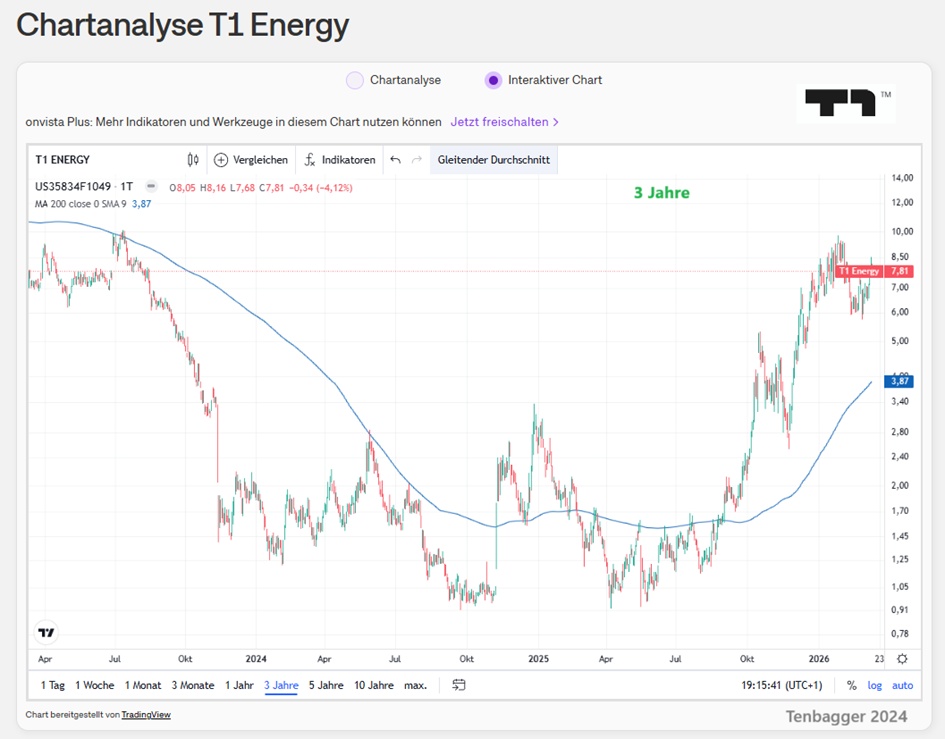
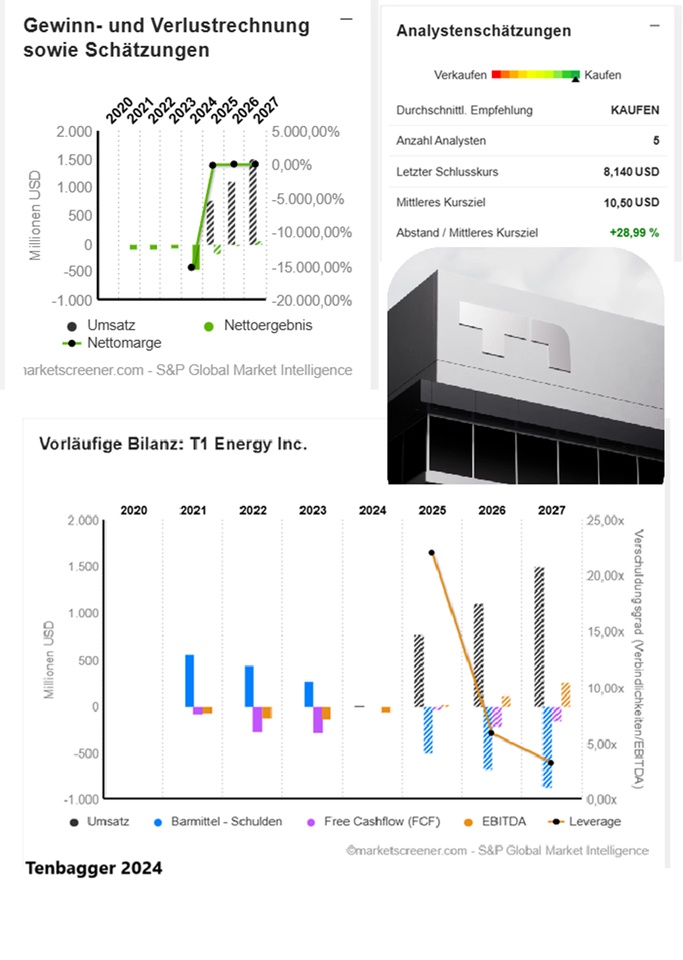
Hallo meine Lieben,
durch den Lieben @7Trader wurde ich nach meinem gestrigen Post.
Auf einige wichtige Details zu T1 (ehemals Freyr) aufmerksam gemacht.
Danke hierfür , dass macht unsere starke Community aus.
Euch jetzt darauf aufmerksam zu machen ist mir sehr wichtig.
Ich werde nächste Woche, die Unternehmensvorstellung auch löschen.
🧭 Wurden Anleger „getäuscht“?
Juristisch: Nein. Emotional/kommunikativ: Viele fühlen sich so.
Warum?
- Freyr hat über Jahre sehr ambitionierte Zeitpläne kommuniziert.
- Die Realität hinkt diesen Plänen massiv hinterher.
- Die Verzögerungen wurden oft erst spät kommuniziert.
- Die Kapitalbedarfe steigen, obwohl frühere Aussagen anderes suggerierten.
Das ist klassisches Startup-Risiko, aber viele Anleger hatten Freyr als „fast fertig“ wahrgenommen – und wurden dann von der Realität eingeholt.
📉 Warum jetzt T1 „nicht zu empfehlen“?
Ein T1-Rating bedeutet normalerweise: hohe Qualität, klare Sichtbarkeit, gute Planbarkeit.
Freyr erfüllt aktuell das Gegenteil:
- Keine verlässlichen Zeitpläne
- Hoher Cashburn
- Unsichere Finanzierung
- Verzögerte Technologievalidierung
- Politische Abhängigkeit (Subventionen)
- Vertrauensverlust im Markt
Damit ist Freyr kein Top-Pick, sondern ein hochspekulativer Turnaround-Case.
💡 Was bedeutet das für Anleger?
Es gibt drei realistische Szenarien:
1) Turnaround gelingt
CQP läuft, Kunden kommen, Finanzierung steht. → Aktie könnte sich vervielfachen.
2) Langsame Verwässerung
Immer neue Kapitalerhöhungen, Verzögerungen, Unsicherheit. → Kurs bleibt niedrig oder fällt weiter.
3) Worst Case: Projektaufgabe / Insolvenz
Wenn Finanzierung scheitert. → Totalverlust möglich.
Aktuell preist der Markt ein hohes Risiko ein – und das ist rational.