

In panischen Börsenphasen wie aktuell zählt meiner meinung nach nicht, was der Kurs kurzfristig macht, sondern ob man wirklich an die Unternehmen glaubt,
in die man investiert.
Natürlich sollte man dabei nicht blind an jedes Unternehmen glauben.
Wer heute echtes Stock Picking betreibt, kann aktuell nicht mehr jedes Geschäftsmodell erlauben – sondern nur noch die Unternehmen, die operativ wirklich performen, Cashflow liefern und sauber aus den Schulden kommen.
Gerade bei den aktuell so gehypten „Neo-Clouds“ bin ich extrem skeptisch und klar auf der Bärenseite – diese massiven Schulden-Geschichten gefallen mir überhaupt nicht. Naja vll liege ich falsch un verpass was, ich werde mich aber weiter fern halten.
Ausgelöst wurde dieser Beitrag übrigens durch einen klassischen Ragebait-Post, der einigen tatsächlich zum Verkauf meiner absoluten Top-Aktie geraten hat. Deshalb gibt es hier eine erneute, ausführliche Vorstellung von Zeta Global (NYSE: $ZETA (-6,82 %)
) – damit jeder selbst entscheiden kann, was hinter dem Unternehmen steckt.
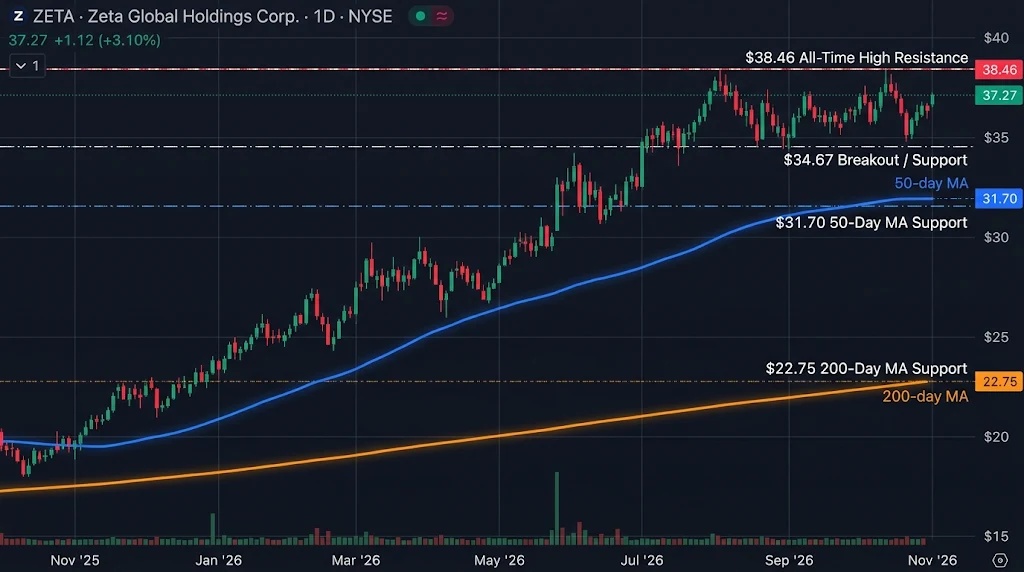
Ein wichtiger Hinweis vorab für alle, die durch diese Vorstellung neu auf den Geschmack kommen und über einen Einstieg nachdenken: Rennt dem Kurs nicht blind hinterher! Nach dem starken Lauf bietet es sich an, gestaffelt in Tranchen vorzugehen – also entweder gezielt auf gesunde Rücksetzer an wichtige Unterstützungen (wie die 50-Tage-Linie bei rund 31,70 $ oder die Ausbruchszone um 34,67 $) zu warten oder erst nach einem sauberen Ausbruch über das jüngste Allzeithoch bei 38,46 $ nachzulegen.
....................................................................................................................................................................................
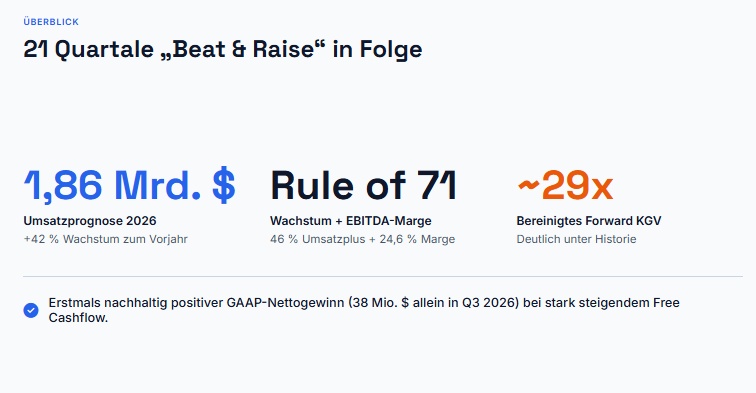
Während viele Software-Unternehmen aktuell um Wachstum kämpfen, liefert Zeta Global ein Rekordquartal nach dem anderen ab – mittlerweile sind es 21 Quartale „Beat & Raise“ in Folge, in denen das Unternehmen sowohl die eigenen als auch die Analystenerwartungen geschlagen und die Jahresprognose angehoben hat.
Was macht Zeta Global eigentlich genau?
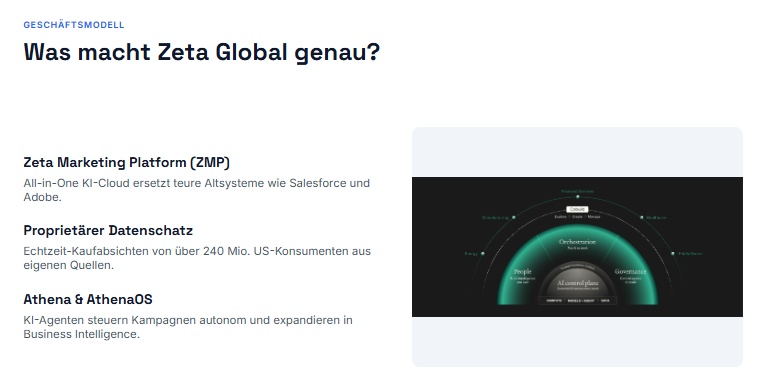
Im Kern bietet Zeta mit der Zeta Marketing Platform (ZMP) eine KI-gestützte All-in-One-Marketing-Cloud, die Unternehmen dabei hilft, Neukunden zu gewinnen, bestehende Kunden zu binden und den Umsatz pro Kunde zu steigern. Der entscheidende Unterschied zu etablierten Schwergewichten wie Salesforce oder Adobe liegt in der Kombination aus Software und eigenen Daten: Zeta verfügt über einen proprietären Datenschatz mit Echtzeit-Kaufsignalen von über 240 Millionen US-Konsumenten.
Statt teurer, träger Einzellösungen erhalten Kunden eine zentrale Plattform, in der KI-Agenten wie Athena und das neue Betriebssystem AthenaOS Kampagnen weitgehend autonom steuern und auswerten. Für die Kunden zahlt sich das messbar aus: Sie erzielen im Schnitt einen 6:1 Return on Ad Spend und starten Kampagnen rund 50 % schneller als mit klassischen Legacy-Systemen.
Explosives Wachstum bei Umsatz, Cashflow und Großkunden
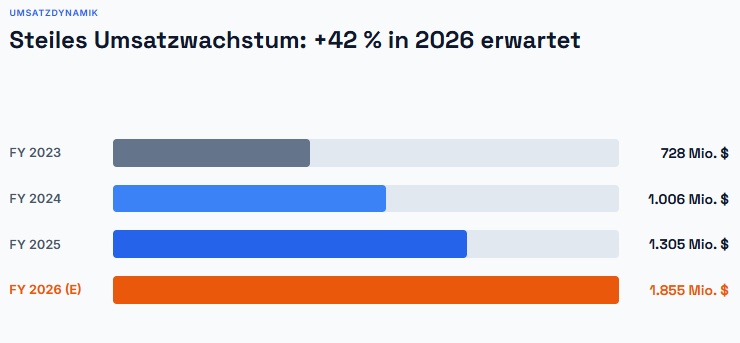
Ein Blick auf die Zahlen zeigt, wie stark das Modell skaliert. Für das Gesamtjahr 2026 erwartet das Management inzwischen einen Umsatz von 1,855 Milliarden US-Dollar – ein Plus von 42 % gegenüber dem Vorjahr (selbst bereinigt um Zukäufe und politische Wahlkampfbudgets liegt das organische Wachstum bei starken 27 %).
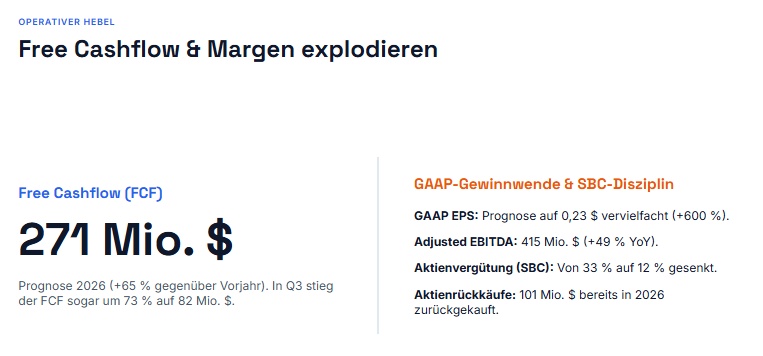
Noch beeindruckender als das reine Umsatzplus ist der operative Hebel dahinter:
- Free Cashflow (FCF): Für 2026 werden 271 Mio. $ erwartet (+65 % zum Vorjahr). Allein in Q3 sprang der FCF um 73 % nach oben.
- GAAP-Profitabilität: Zeta hat den Sprung in die nachhaltige Gewinnzone geschafft (38 Mio. $ GAAP-Nettogewinn allein in Q3) und konnte die aktienbasierte Vergütung (SBC) drastisch von einst 33 % auf inzwischen rund 12 % des Umsatzes senken.
- Rule of 71: Die Summe aus Umsatzwachstum (46 % in Q3) und bereinigter EBITDA-Marge (24,6 %) erreicht mit über 70 einen Spitzenwert im gesamten SaaS-Sektor.
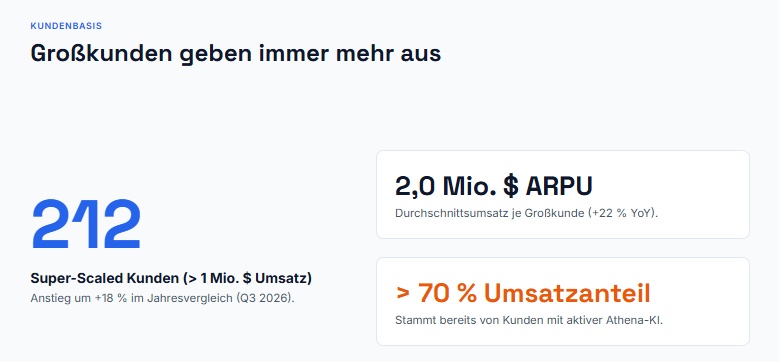
Getrieben wird diese Entwicklung vor allem von den sogenannten Super-Scaled-Kunden – also Unternehmenskunden, die mehr als 1 Million US-Dollar pro Jahr bei Zeta ausgeben. Ihre Zahl stieg zuletzt um 18 % auf 212 Großkunden, während der durchschnittliche Umsatz pro Großkunde (ARPU) um 22 % auf 2,0 Mio. $ kletterte. Über 70 % der Umsätze stammen bereits von Kunden, die aktiv die Athena-KI nutzen.
Bewertung: Warum das GAAP-KGV täuscht und das bereinigte KGV attraktiv ist
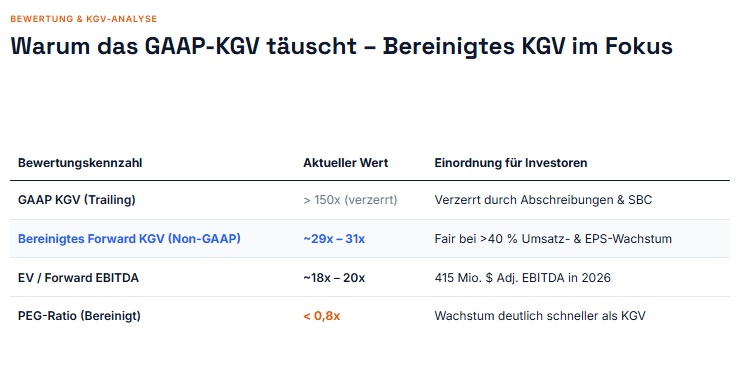
Wer auf klassischen Finanzportalen nach dem KGV von Zeta sucht, wird oft von einem hohen GAAP-KGV (>150x) abgeschreckt. Dieser Wert ist jedoch durch nicht-zahlungswirksame Abschreibungen aus früheren Übernahmen sowie die historische Aktienvergütung stark verzerrt.
Betrachtet man hingegen das bereinigte Forward-KGV (Non-GAAP), notiert Zeta aktuell bei etwa 29x bis 31x. Angesichts eines Umsatz- und Gewinnwachstums von über 40 % ergibt sich daraus ein PEG-Ratio von unter 0,8 – die Aktie wächst also deutlich schneller, als es das KGV vermuten lässt. Auch beim Verhältnis von Unternehmenswert zu bereinigtem EBITDA (EV/EBITDA von ca. 18x–20x) wirkt die Bewertung im Vergleich zu anderen wachstumsstarken KI-Software-Werten moderat.
Übernahmestrategie: Was Zeta bereits gekauft hat – und was als Nächstes kommt
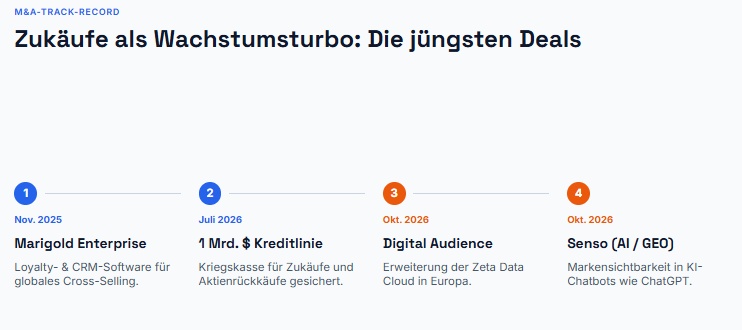
Zeta nutzt strategische Zukäufe gezielt als Wachstumsturbo. Nach der Übernahme von Marigold Enterprise Ende 2025 (Loyalty- und CRM-Software) sicherte sich das Management im Juli 2026 eine 1 Milliarde US-Dollar Kreditlinie. Im Oktober folgten direkt die Übernahmen von Digital Audience (Ausbau der europäischen Daten-Cloud) und Senso (Optimierung der Markensichtbarkeit in KI-Chatbots wie ChatGPT).
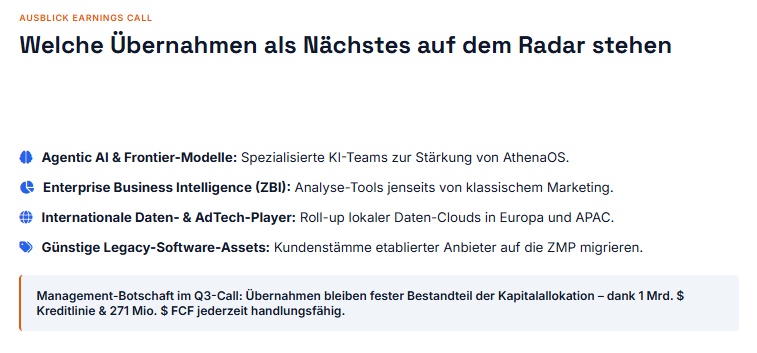
Im jüngsten Earnings Call betonte das Management ausdrücklich, dass weitere Übernahmen nicht ausgeschlossen sind, sondern ein fester Bestandteil der Kapitalallokation bleiben. Besonders vier Bereiche stehen dabei auf dem Radar:
Agentic AI & Frontier-Modelle: Spezialisierte KI-Teams zur Weiterentwicklung von AthenaOS.
Enterprise Business Intelligence (ZBI): Analyse-Tools, mit denen Zeta über das klassische Marketing hinaus in Unternehmensbereiche vordringt.
Internationale Daten- & AdTech-Player: Zukauf lokaler Daten-Clouds in Europa und Asien.
Günstige Legacy-Software-Anbieter: Übernahme etablierter Kundenstämme, die anschließend auf die margenstärkere ZMP-Plattform migriert werden.
Wer ist investiert? Bekannte Köpfe und Großanleger
Auch auf der Investorenseite bringt Zeta prominentes „Smart Money“ mit:
- John Sculley: Der ehemalige CEO von Apple und PepsiCo ist nicht nur Investor der ersten Stunde, sondern auch Mitgründer des Unternehmens und begleitet Zeta seit 2007.
- David A. Steinberg (CEO): Der Mitgründer und Vorstandsvorsitzende hält selbst Millionen von Aktien und ist bekannt dafür, regelmäßig am offenen Markt eigene Aktien nachzukaufen.
- Institutionelle Schwergewichte: Über 75 % des Freefloats liegen in den Händen großer – darunter BlackRock, Vanguard, Fidelity, Morgan Stanley sowie Goldman Sachs Asset Management.
Fazit
Ein nischiges Top unternehmen mit gewaltigem Potenzial über die nächsten Jahre was stark unterschätzt wird.
(Hinweis: Keine Anlageberatung, sondern eine persönliche Unternehmensvorstellung auf Basis der Q3-2026-Zahlen und Guidance.)
