Meine Lieben, ich bleibe weiterhin investiert.
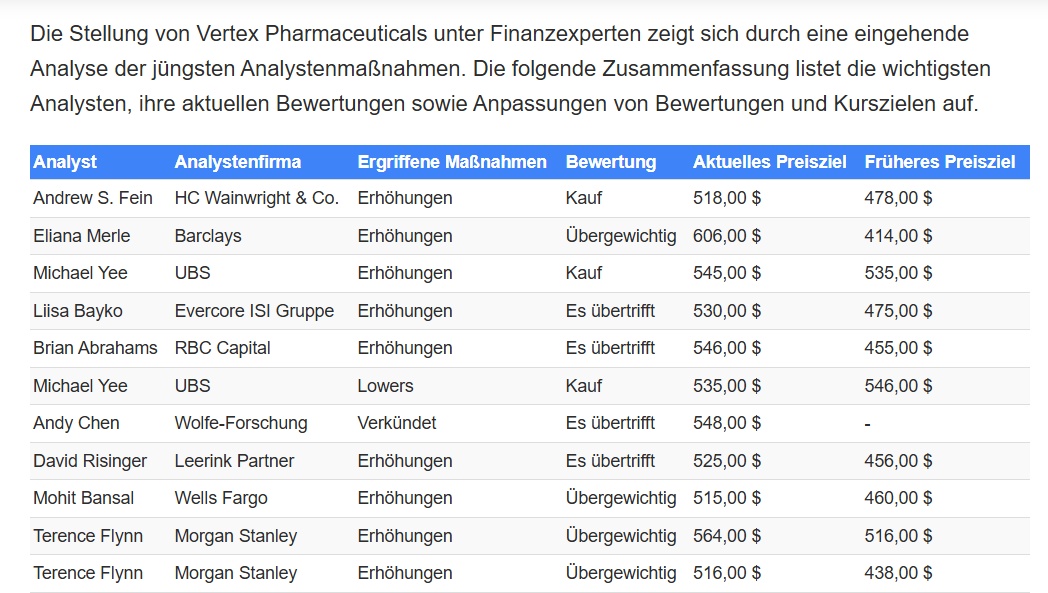
Oppenheimer stuft Vertex (VRTX) von Perform auf Outperform hoch und setzt ein Kursziel von 540 USD – rund +16 % über dem aktuellen Kurs.
Hauptgrund ist das starke Potenzial der Nierenpipeline, insbesondere der Kandidaten Povetacizt und Inaxaplin, die als mögliche Blockbuster gesehen werden.
Diese könnten eine dominante Nephrologie‑Franchise aufbauen und Vertex stärker über das CF‑Kerngeschäft hinaus diversifizieren.
Vertex zeigt weiterhin solide Fundamentaldaten:
- Umsatzwachstum der letzten 12 Monate: +10,33 %
- Gesamtumsatz: 11,72 Mrd. USD
- Verwässerter EPS (12 Monate): 14,22 USD
Oppenheimer sieht keine kurzfristigen Risiken für das CF‑Franchise (Exklusivität, Wettbewerb).
Zusätzliches Potenzial: diabetische periphere Neuropathie (DPN).
Die Geschichte hinter Vertex Pharmaceuticals enthüllen
Vertex Pharmaceuticals ist ein globales Biotechnologieunternehmen, das kleine Molekülarzneimittel zur Behandlung schwerer Krankheiten entdeckt und entwickelt. Die wichtigsten Medikamente sind Kalydeco, Orkambi, Symdeko, Trikafta/Kaftrio und Alyftrek bei Mukoviszidose, wobei Vertex-Therapien weltweit weiterhin Standard sind. Vertex hat sein Portfolio durch Casgevy, eine Gen-Editierungstherapie für Beta-Thalassämie und Sichelzellenanämie, sowie Journavx, ein nicht-opioides Schmerzmittel, das zur Behandlung von mittelschweren bis schweren akuten Schmerzen bei Erwachsenen zugelassen wurde, diversifiziert. Zusätzlich bewertet Vertex kleine Molekülhemmer von APOL1-vermittelten Nierenerkrankungen. Vertex untersucht außerdem Zelltherapien, um eine mögliche funktionelle Heilung für Typ-1-Diabetes zu ermöglichen.
Meine Lieben, was würde eine Heilung von Diabetes Typ 1 für Novo bedeuten?
Nettomarge: Die finanzielle Stärke von Vertex Pharmaceuticals spiegelt sich in der außergewöhnlichen Nettomarge wider, die die Branchendurchschnitte übertrifft. Mit einer bemerkenswerten Nettomarge von 35,2 % zeigt das Unternehmen starke Rentabilität und effektives Kostenmanagement.
Schuldenmanagement: Die Verschuldungsquote liegt unter den Branchennormen und weist auf eine solide Finanzstruktur mit einem Verhältnis von 0,11 hin.