

Hallo meine Lieben,
ich persönlich sehe die Abhängigkeit von China in einigen Bereichen als ein leicht unterschätztes Problem.
Wir haben mit dem Angriff Russlands auf die Ukraine gesehen, vor welchen Problemen wir durch zu große Abhängigkeiten stehen.
Und erleben es dieser Tage erneut wieder.
Deshalb widme ich mich heute einmal dem Chemie Sektor. Ein Sektor welchen die meisten noch gar nicht so mit China verbinden.
Und dadurch eher langweilig finden und noch nicht auf dem Schirm haben.
Aber den Wert, welchen ich euch heute herausgesucht habe, ist so mal gar nicht langweilig.
Weil:
- Ein Player in mehreren Wachstumssektoren
- verbessert die strategische Position durch gezielte Übernahmen
- geringe Abhängigkeit durch China
Meine Lieben ich freue mich gerne auf euer Fazit in den Kommentaren.
🌏 China‑Abhängigkeit im globalen Chemiesektor
Die weltweite Chemieindustrie ist massiv von China abhängig – strukturell, nicht zyklisch. Die wichtigsten Abhängigkeiten:
1) Rohstoffe & Vorprodukte
- China dominiert >50 % der weltweiten Produktion vieler chemischer Grundstoffe (z. B. Zwischenprodukte, Lösungsmittel, Additive, Spezialchemikalien).
- Besonders kritisch: Seltene Erden, Katalysatoren, elektronische Chemikalien, Fluor‑ und Brom‑Chemie.
2) Elektronik‑ und Halbleiter‑Supply‑Chain
- China ist der größte Produktionsstandort für PCBs, Smartphones, Displays, Automotive‑Elektronik.
- Chemieunternehmen, die Elektronik beliefern, hängen stark an chinesischen Fertigungsclustern.
🧪 Wie ist Element Solutions (ESI) positioniert?
ESI ist kein klassischer Chemieproduzent, sondern ein Anbieter von hochwertigen Spezialchemikalien für:
- Elektronikfertigung
- Leiterplatten
- Halbleiter‑Packaging
- Oberflächenbehandlung
Das ist entscheidend, denn:
1) ESI ist nicht rohstofflastig → geringe China‑Rohstoffabhängigkeit
ESI produziert Formulierungen, keine Grundchemikalien. → Weniger Exposure zu chinesischen Basisrohstoffen.
2) ESI liefert Know‑how, nicht Masse
- Kunden kaufen Prozesschemie + technische Services.
- Diese sind schwer kopierbar und nicht einfach durch chinesische Anbieter ersetzbar.
3) ESI ist global diversifiziert
Produktions‑ und Servicezentren in:
- USA
- Europa
- Japan
- Südostasien → China ist wichtig, aber nicht dominant.
4) ESI profitiert vom „China+1“-Trend
Elektronikhersteller verlagern Kapazitäten nach:
- Vietnam
- Malaysia
- Indien
- Mexiko
ESI liefert Chemie für genau diese neuen Standorte. → Das Unternehmen wandert mit den Kunden, statt an China gebunden zu sein.
5) ESI ist in High‑Reliability‑Segmenten
- Automotive
- 5G
- Advanced Packaging
- Server / Datacenter
Diese Segmente verlangen zertifizierte, westliche Spezialchemie. → Chinesische Low‑Cost‑Alternativen spielen hier kaum eine Rolle.
🎯 Gesamtfazit: Hilft ESI, die China‑Abhängigkeit zu überwinden?
Ja – ESI ist einer der Spezialchemie‑Player, die strukturell helfen, die Abhängigkeit von China zu reduzieren.
Warum?
- geringe Rohstoffabhängigkeit
- globales Produktionsnetzwerk
- Fokus auf High‑Tech‑Elektronik statt Massenchemie
- profitiert vom „China+1“-Shift
- liefert Know‑how‑intensive Chemie, die China nicht einfach substituieren kann
ESI ist damit ein „China‑Resilience‑Play“ im Chemiesektor – kein China‑Risk‑Play.
Ohne Element Solutions läuft keine KI! Spezialchemie-Star mit Rekordjahr 2025!
Ohne die nötigen Grundmaterialien lassen sich keine Highend-Produkte wie Smartphones oder Wearables herstellen. Besonders Spezialchemikalien nehmen eine wichtige Rolle ein. Element Solutions ist mit über 43 % Kursplus YTD der aktuelle Spitzenreiter in dieser Branche. Element Solutions entwickelt Chemikalien für Elektronik und Halbleiter Übernahmen von MicroMax und EFC Gases abgeschlossen Rekordjahr 2025 trotz schwankenden Metallpreisen erreicht.
Element Solutions Inc. ist ein globales und diversifiziertes Unternehmen für Spezialchemikalien, dessen Geschäftsbereiche eine breite Palette von Lösungen anbieten. Zu den Segmenten des Unternehmens gehören Elektronik und Industrie & Spezialitäten. Das Segment Elektronik erforscht, formuliert und vertreibt Spezialchemikalien und Prozesstechnologien für alle Arten von Elektronikhardware, von komplexen Leiterplattendesigns bis hin zu fortschrittlichen Halbleiterverpackungen. Das Segment Industrie & Spezialitäten erforscht, formuliert und vertreibt Spezialchemikalien und Prozesstechnologien, die Oberflächen veredeln oder industrielle Prozesse in verschiedenen Industriesektoren verbessern, von der Automobilverkleidung bis zur transkontinentalen Infrastruktur und vom Hochgeschwindigkeitsdruck bis zu hochentwickelten Armaturen. Die Lösungen des Unternehmens ermöglichen den Kunden Fertigungsprozesse in verschiedenen Schlüsselindustrien, darunter Unterhaltungselektronik, Leistungselektronik, Halbleiterfertigung, Kommunikations- und Datenspeicherinfrastruktur, Automobilsysteme, industrielle Oberflächenveredelung und andere.
Mitarbeiterzahl: 5.200
Element_Solutions_25AR-hr-Final.pdf
Element Solutions Inc schließt die Übernahme von Micromax® ab
02. Februar 2026
Element Solutions Inc schließt die Übernahme von EFC-Gasen und fortschrittlichen Materialien ab
05. Januar 2026
Element Solutions Inc gibt Vereinbarung zur Übernahme von EFC Gases & Advanced Materials bekannt
04. November 2025
📌 Investor‑Einschätzung zu den drei ESI‑Übernahmen
(Micromax®, EFC Gases & Advanced Materials – 2025/2026)
Die drei Transaktionen sind strategisch sauber, wachstumsorientiert und passen perfekt zu ESIs Positionierung als High‑Tech‑Spezialchemieanbieter für Elektronik, Halbleiter und Oberflächenbehandlung.
1) 🎯 Strategische Logik
Micromax® (02/2026)
- Fokus: Elektronik‑Materialien, Leiterplatten, Packaging
- Stärkt ESIs Kernsegment „Electronics Solutions“
- Erhöht die Abhängigkeit von High‑Reliability‑Endmärkten (Automotive, 5G, Server)
Strategischer Wert: Hoch Warum: Micromax ist ein „Sticky Business“ – Kunden wechseln selten, Margen sind stabil.
EFC Gases & Advanced Materials (01/2026 & 11/2025)
- Fokus: Spezialgase, Advanced Materials für Halbleiterfertigung
- Sehr attraktiver Markt mit strukturellem Wachstum (AI‑Chips, Packaging, Foundries)
- ESI erweitert sein Portfolio in Richtung Halbleiter‑Prozesschemie – ein Premiumsegment.
Strategischer Wert: Sehr hoch Warum: Halbleiter‑Chemie ist eines der margenstärksten Spezialchemie‑Segmente weltweit.
2) 📈 Finanzielle Wirkung
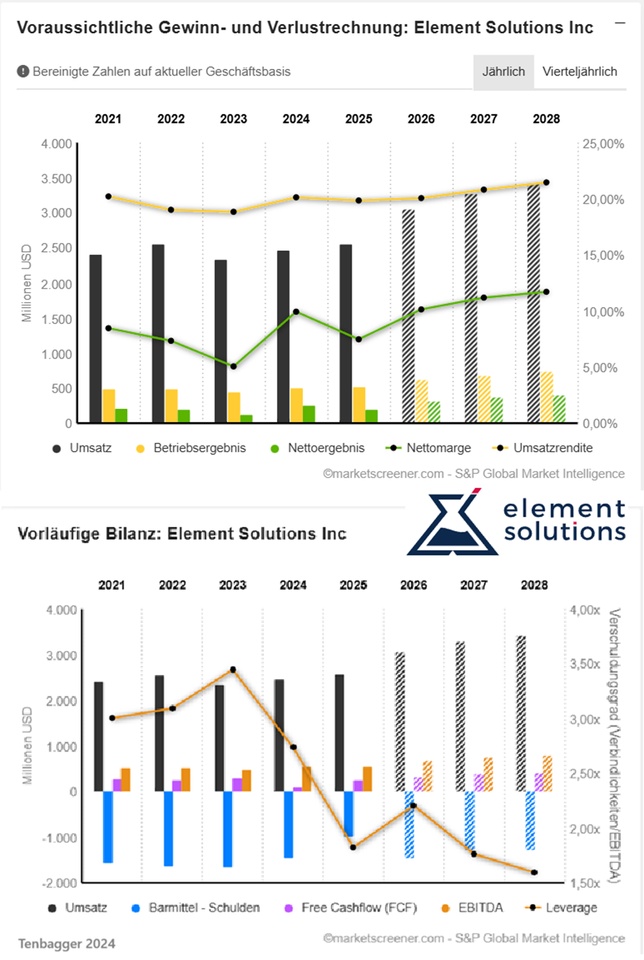
(basierend auf ESIs Forecasts 2025–2028 aus MarketScreener)
Positiv
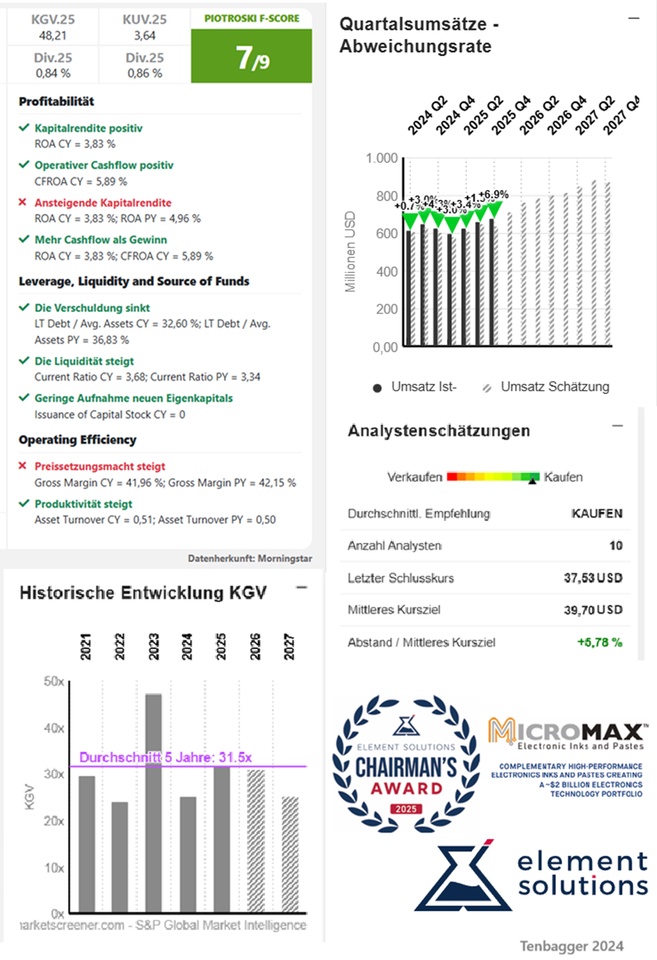
- ESI zeigt bereits steigende Margen (EBITDA‑Marge 21,5 % → 23,3 %).
- Die Übernahmen sind hochmargig, also margin‑akretiv.
- Free Cashflow steigt 2025–2028 deutlich → Übernahmen sind finanzierbar.
- Verschuldungsgrad sinkt bis 2028 → keine Balance‑Sheet‑Risiken.
Neutral / Beobachten
- ESI zahlt traditionell faire, aber nicht billige Multiples für High‑Tech‑Assets.
- Integration muss sauber laufen, aber ESI hat historisch eine gute M&A‑Disziplin.
Finanzfazit: Die Deals sind FCF‑positiv, margensteigernd und strategisch wertvoll – genau die Art von M&A, die du als Aktionär sehen willst.
3) 🧪 Marktposition & Wettbewerbsvorteil
Die Übernahmen stärken ESIs Position in drei strukturell wachsenden Märkten:
1) Halbleiterfertigung
EFC stärkt ESIs Rolle in einem Markt, der durch AI‑Chips, Packaging und Foundry‑Expansion (TSMC, Samsung, Intel) wächst.
2) Elektronik‑Materialien
Micromax erweitert ESIs Portfolio in einem Bereich, der hohe Eintrittsbarrieren hat.
3) China‑Unabhängigkeit
Die Deals helfen ESI, sich geopolitisch robuster aufzustellen:
- Spezialgase & Advanced Materials sind nicht leicht durch China substituierbar.
- Kunden verlagern Produktion nach Vietnam, Malaysia, Indien → ESI folgt ihnen.
Wettbewerbsfazit: Die Übernahmen erhöhen ESIs Pricing‑Power, Kundenbindung und technologische Relevanz.
🎯 Gesamtfazit für dich als Aktionär
Die drei Übernahmen sind klar positiv. Sie stärken ESIs strategische Position, erhöhen die Margen, verbessern die Cashflow‑Qualität und reduzieren die China‑Abhängigkeit.
Kurz gesagt: 👉 ESI kauft genau die richtigen Assets zur richtigen Zeit. 👉 Für dich als Aktionär ist das ein Value‑Add, kein Risiko.
Element Solutions Inc berichtet über Rekordergebnisse im dritten Quartal 2025
28. Oktober 2025
- Wichtige Märkte
- Automobil
- Computing & Telekommunikation
- Konsumgüter
- Energie & Ressourcen
- Militär, Luft- und Raumfahrt und Medizin
- Mobil & Wearables
DIE SÄULEN UNSERER STRATEGIE
Als ein ergebnisorientiertes Unternehmen, das sich auf Innovation und Service konzentriert, leiten unsere strategischen Säulen unser Verhalten und unsere Prioritäten in Richtung langfristigem Erfolg und kontinuierlich hoher Leistung.
🤝 KOMMERZIELLE EXZELLENZ:
- SERVICE DER SPITZENKLASSE:
GEWINN DES EXZELLENZPREISES VON VIVO MOBILE IM JAHR 2025 UND DES BESTEN LIEFERPREISES FÜR DAS SECHSTE AUFEINANDERFOLGENDE JAHR, WAS DIE KONSEQUENT HOHE PÜNKTLICHE LIEFERLEISTUNG DES UNTERNEHMENS, SCHNELLE AUFTRAGSBESTÄTIGUNG UND REAKTIONSGESCHWINDIGKEIT SOWIE EIN ROBUSTES LIEFERMODELL UNTERSTÜTZT DURCH DIVERSIFIZIERTE PRODUKTIONS- UND KAPAZITÄTSSTRUKTUREN, UNTERSTREICHT.
- LANGJÄHRIGE PARTNERSCHAFT:
ANERKANNT MIT DEM LIEFERANTENAUSZEICHNUNG 2025 VON SYRMA SGS, EINEM DER GRÖSSTEN ELEKTRONIKHERSTELLUNGSDIENSTLEISTER IN INDIEN, FÜR WIRKSAME INNOVATION, DIE PRODUKTIONSPROZESSE UND BETRIEBSABLÄUFE IN ALLEN LANDESWEITEN BETRIEBSSTANDORTEN OPTIMIERTE. DIE AUSZEICHNUNG ERKENNT EINE ZUSAMMENARBEIT UND PARTNERSCHAFT AN, DIE MEHR ALS 20 JAHRE UMSPANNT, MIT KÜRZLICHEN BEITRÄGEN ZUR EINFÜHRUNG EINES ALTERNATIVEN PORTFOLIOS VON LOTLEGIERUNGEN SOWIE EINEM GROSSANGELEGTEN SCHULUNGSPROGRAMM AN ALLEN SYRMA SGS STANDORTEN.
- FÜHRENDE TECHNOLOGIEERWEITERUNG:
UNSER NOVAFAB FEINKORN-KUPFERPRODUKT FÜR HALBLEITERKUNDEN WURDE VON DER FACHZEITSCHRIFT 3D INCITES MIT DEM TECHNOLOGIEERWEITERUNGSPREIS 2025 AUSGEZEICHNET. FÜR VERSCHIEDENE WAFER-LEVEL-VERPACKUNGSANWENDUNGEN KONZIPIERT, HERVORRAGT DIESES PRODUKT IM HYBRIDBONDING UND ERMÖGLICHT KONTROLLIERTES KORN-WACHSTUM WÄHREND DES ANNEALINGS, WAS DIE BILDUNG FEHLERFREIER VERBINDUNGEN SICHERT UND DIE QUALITÄT SOWIE ZUVERLÄSSIGKEIT FÜR ANWENDUNGEN MIT HOCHDICHTEN VERBINDUNGEN UND ERWEITERTE MECHANISCHE SOWIE ELEKTRISCHE ANFORDERUNGEN ERHEBLICH VERBESSERT.
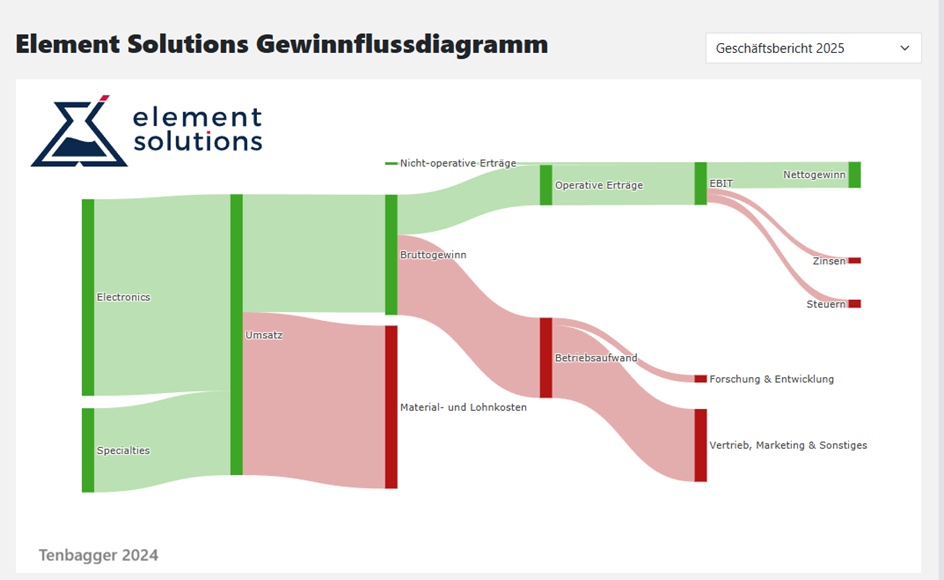
Geografische Umsatzverteilung:
(USD 2025)
Other Countries 1,47 Mrd.
China 558 Mio.
USA 524 Mio.
🔹 Was überzeugt
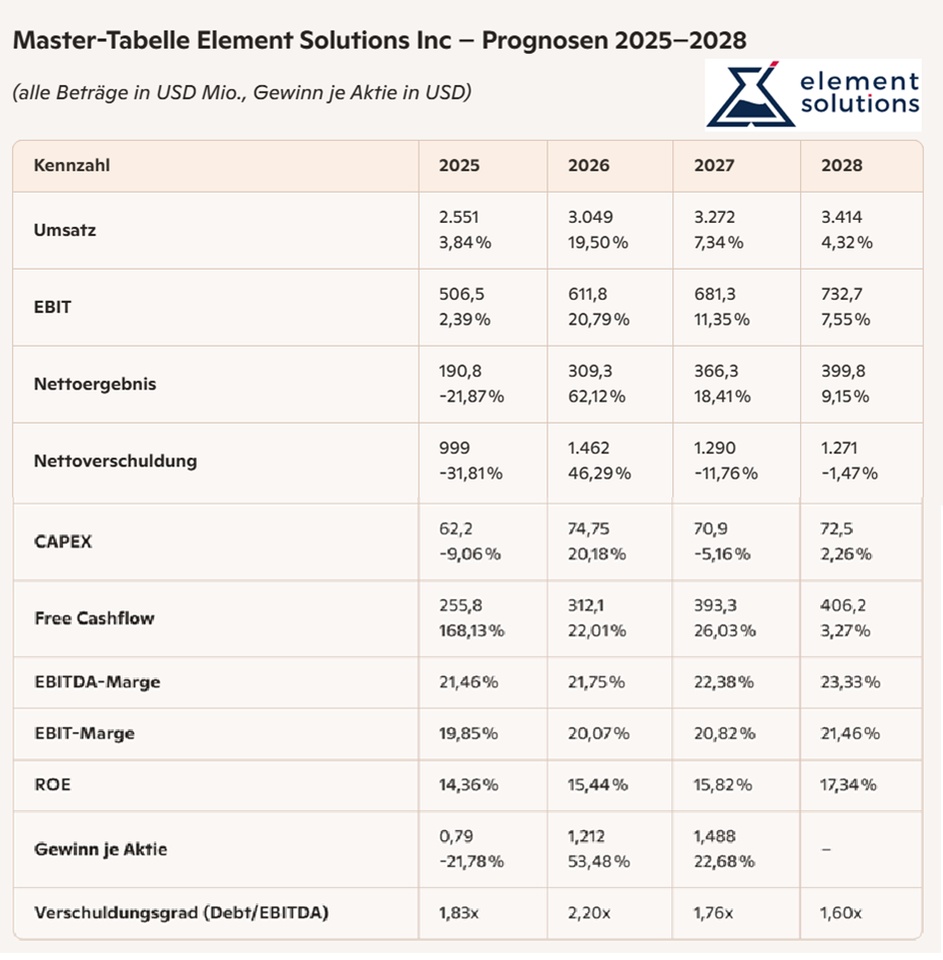
- Stetiges Umsatzwachstum 2025–2028 (2,55 → 3,41 Mrd. USD) – sauber, planbar.
- EBIT + Free Cashflow steigen kontinuierlich, FCF besonders stark 2025–2027.
- Margen verbessern sich (EBITDA‑Marge 21,5 % → 23,3 %).
- ROE steigt auf 17 % – gutes Qualitätsmerkmal.
- Verschuldungsgrad sinkt bis 2028 (1,83x → 1,60x) – finanziell solide.
🔹 Kurzfazit
ESI ist ein stabiler, defensiver Qualitätswert mit soliden Margen, steigendem Cashflow und sinkender Verschuldung. Für ein wachstumsstarkes, momentumgetriebenes Portfolio wie deines ist ESI kein Kerninvestment, aber als stabile Beimischung durchaus vertretbar.
🔹 Quality (Qualität)
Hier punktet ESI am stärksten.
- ROE steigt auf 17 % – gutes Qualitätsmerkmal.
- EBIT‑Marge 20 %+ – stabil und leicht steigend.
- Verschuldungsgrad sinkt bis 2028 – finanziell sauber.
- Cashflow‑Konstanz ist ein klarer Pluspunkt.
Quality‑Fazit:
Hohe operative Qualität, stabile Margen, gute Kapitalrenditen.
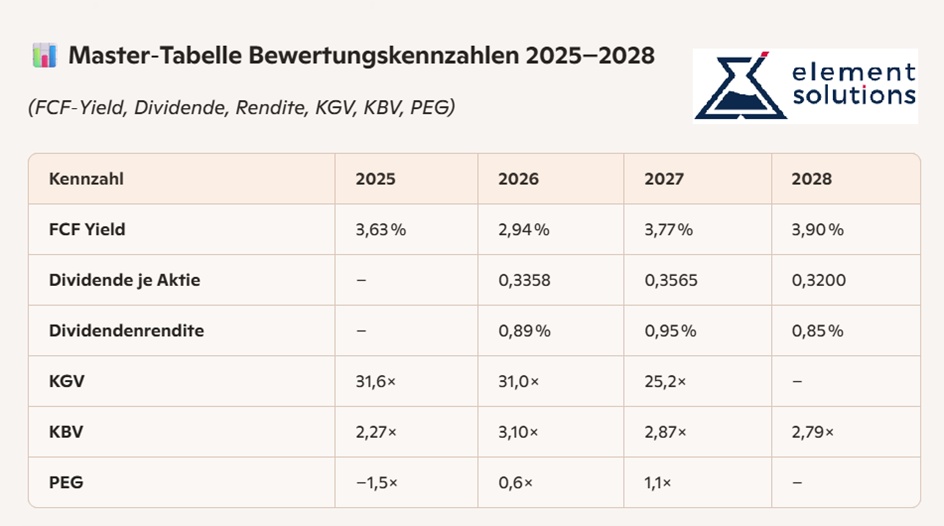
Marktwert 9.142
Anzahl der Aktien (in Tausend) 243.595
Datum der Veröffentlichung 17,02,2026
🎯 Gesamtbewertung (kurz & ehrlich)
ESI ist ein Qualitätswert mit fairer Bewertung und moderatem Wachstum. Kein Value‑Play, kein Growth‑Play – sondern ein solider, defensiver Compounder.
Performance
1 Woche +10,38 %
1 Monat +23,23 %
6 Monate +51,25 %
1 Jahr +102,38 %
3 Jahre +107,44 %
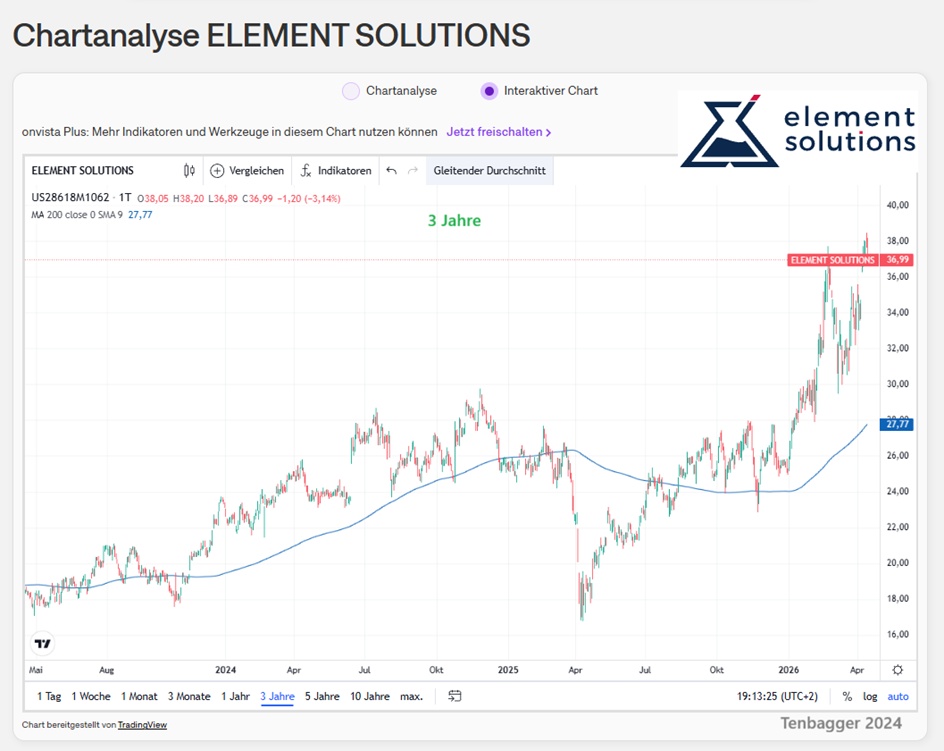
Kurs 32,20€. (16.04.2026 um 16:38 Uhr)


