
Also… ist eine Aktie wirklich günstig – oder nur eine Falle für Investoren?
Es gibt viele Arten, eine Value Trap zu definieren –aber meistens geht’s um Aktien, die optisch billig aussehen –zum Beispiel mit einem niedrigen KGV oder einer hohen Dividendenrendite – die aber fundamental an Substanz verlieren, wenn man genauer hinschaut.
Oft tauchen solche Fallen auf, wenn eine ganze Branche im Umbruch ist:
- Zeitungen vor dem Internet
- Videotheken vor Netflix
- oder Taxis – bevor Uber kam
Heute schauen wir uns 2 Unternehmen an, die genau in diese Kategorie passen könnten.
🎧 1. SiriusXM $SIRI (+0,61 %)
Seit dem großen Merger 2008 zwischen Sirius und XM ist das Unternehmen der absolute Platzhirsch in seinem Bereich.
Durch enge Partnerschaften mit Autoherstellern ist SiriusXM heute fast in jedem neuen Auto in den USA schon vorinstalliert.
Das war ein cleverer Move – und so konnte das Unternehmen seinen Umsatz zwischen 2008 und 2022 um satte 13 % pro Jahr steigern.
Aber… die Zeiten ändern sich.
Denn mit Spotify, Apple Music und Co.hören immer mehr Menschen lieber on demand –
günstiger, flexibler und mit besserer Auswahl.
Das Problem:
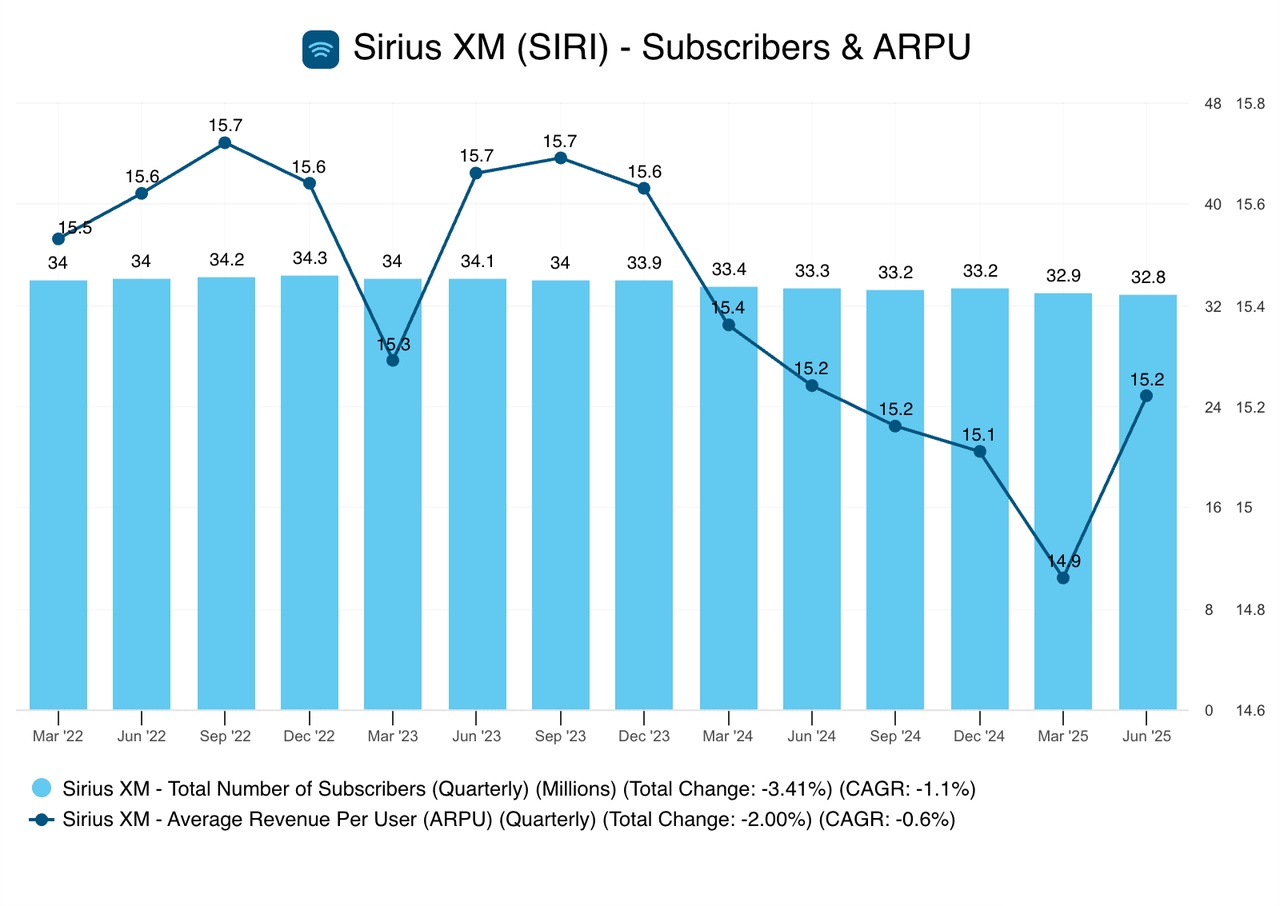
Immer mehr Nutzer kündigen ihr Satellitenabo, und selbst die verbleibenden Kunden bringen weniger Umsatz.
Der Durchschnittserlös pro Nutzer sinkt – und das trotz scheinbar attraktiver Bewertung:
ein EV/FCF von 16,2 klingt auf dem Papier gut, aber der Trend zeigt klar nach unten.
Kurz gesagt:
SiriusXM kämpft gegen eine ganze Branche, die längst im Streaming-Zeitalter angekommen ist.
Und genau das macht’s gefährlich – eine klassische Value Trap in Zeitlupe.
💸 2. Western Union $WU (-0,87 %)
Kommen wir zu Western Union – eine Aktie mit einer richtig fetten Dividendenrendite von über 11 %.
Klingt erstmal verlockend, oder?
Aber: Nur weil’s nach viel Cash aussieht, heißt das noch lange nicht, dass das Geschäft gesund ist.
Western Union ist seit über 100 Jahren einer der größten Anbieter für Geldtransfers weltweit – doch genau dieses Modell steht gerade unter massivem Druck.
Denn die Welt hat sich verändert:
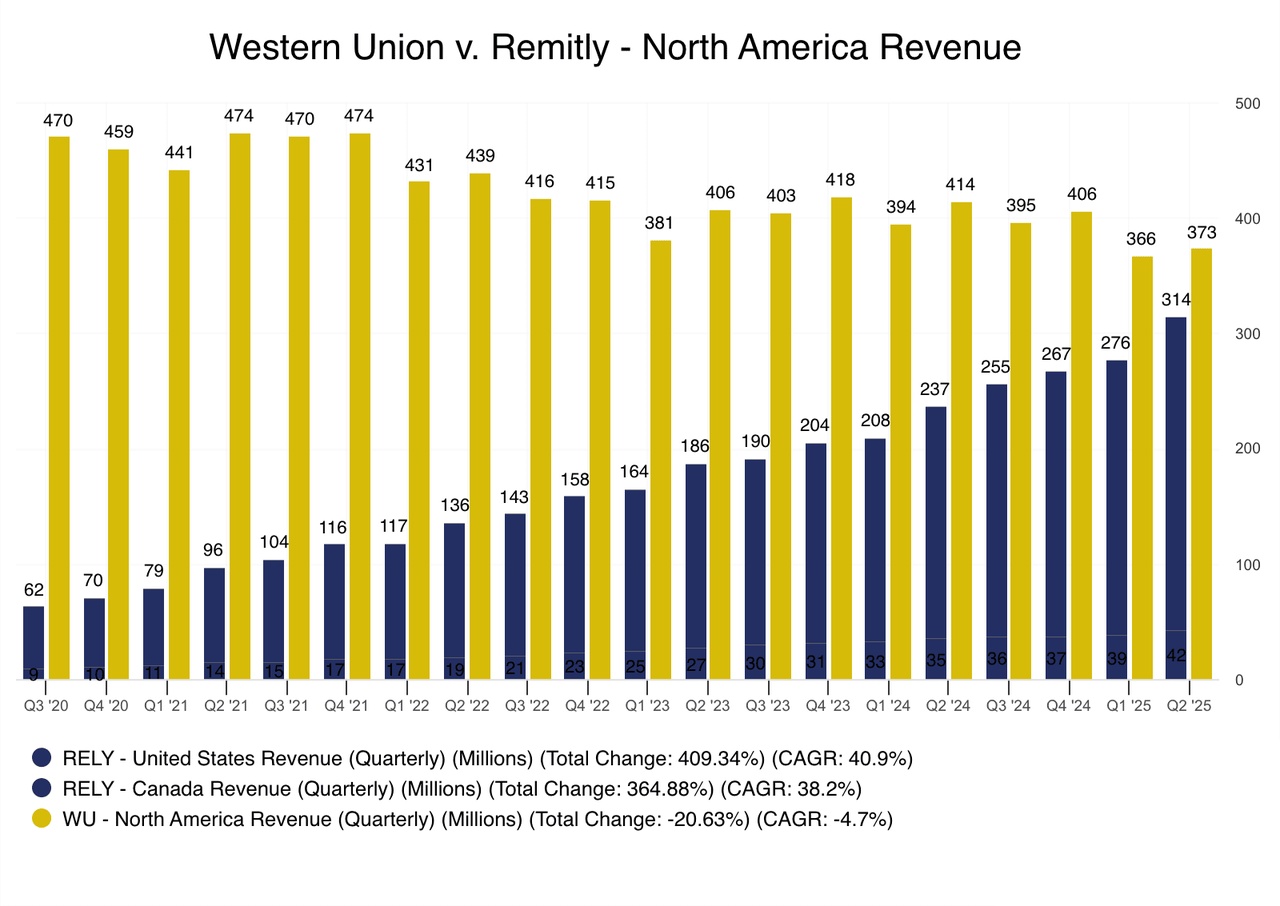
Immer mehr Menschen schicken ihr Geld digital,
statt physisch über Western-Union-Filialen.
Neue Player wie Remitly, Wise oder Revolut sind schneller, günstiger – und viel bequemer.
Und genau deshalb entscheiden sich immer mehr Kunden gegen Western Union.
Klar, die Aktie sieht auf den ersten Blick günstig bewertet aus – aber die Wahrheit ist:
Das ganze Geschäftsmodell steckt mitten im Wandel.
Und solange Western Union hier nicht richtig aufholt, dürfte das auch in Zukunft ordentlich auf die Gewinne drücken.
💬 Fazit:
Nur weil eine Aktie billig aussieht, heißt das nicht, dass sie günstig ist.
Denn wenn das Geschäftsmodell bröckelt, hilft dir auch kein niedriges KGV.
Also immer prüfen:
Ist das Unternehmen unterbewertet – oder überholt?
Denn: Die Grenze zwischen Value Play und Value Trap ist oft nur ein schmaler Grat.
Mein Youtube-Kanal für mehr Aktienanalysen: www.youtube.com/@Verstehdieaktie