Hallo meine Lieben,
gerade in der aktuellen Korrektur ist bei den Aktien welche massiv korrigiert haben, oft die Angst groß.
Gerade wenn es sich um zyklische Aktien handelt.
Hohe Zinsen schaden zyklischen Werten typischerweise, aber ist diese Angst bei Micron $MU (+2,52 %) berechtigt. Und wieviel Zykliker haben wir hier überhaupt noch?
Diese Frage ist für meine Größte Position schon sehr berechtigt und wichtig.
Mein bisheriger Blick auf die Zyklik war möglicherweise zu stark von der klassischen Speicherindustrie geprägt. Der KI-Boom und ganz neue Wachstumsbereiche könnte das Geschäftsmodell strukturell verändern.
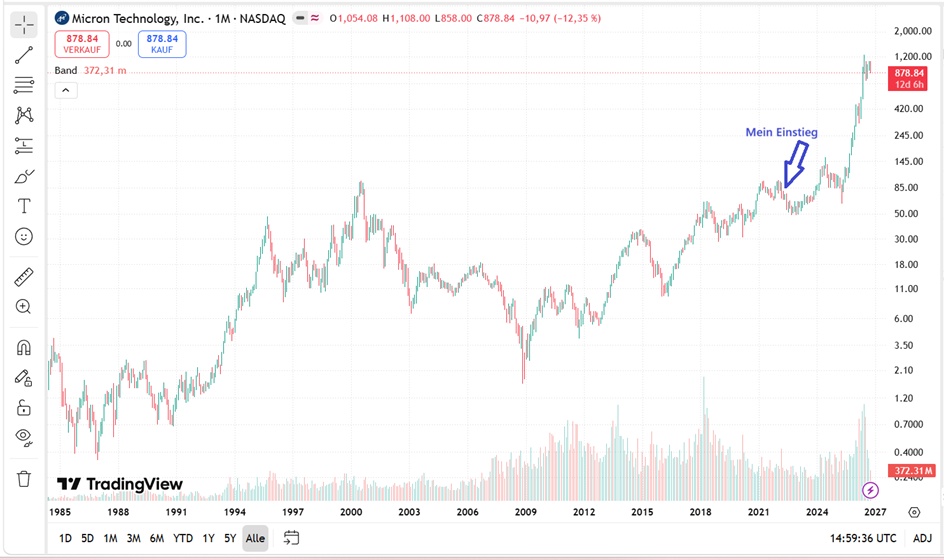
Der langfristige Chart zeigt ebenfalls etwas Interessantes: Micron hat zwar in früheren Jahrzehnten ausgeprägte Boom- und Abschwungphasen erlebt, doch der jüngste Kursanstieg könnte auf eine neue Entwicklung hindeuten. Entscheidend ist, ob sich auch die Ertragskraft dauerhaft verändert.
1. Ein wichtigen Punkt: Micron verkauft zunehmend Zukunftskapazität
Im Juni 2026 berichtete Reuters, dass Micron bereits 16 langfristige Verträge mit strategischen Kunden im Umfang von insgesamt 22 Milliarden US-Dollar an Verpflichtungen abgeschlossen hatte. Die Verträge umfassen mehrjährige Abnahmezusagen und teilweise Preisuntergrenzen.
Im September stieg die Zahl dieser Vereinbarungen laut veröffentlichten Unternehmensangaben auf 26. Sie sollten mehr als 35 % des Umsatzes bis 2030 abdecken.
Das ist für meine Analyse entscheidend.
Bisher war das klassische Speichergeschäft stark von kurzfristigen Angebot-Nachfrage-Schwankungen geprägt. Wenn die Nachfrage stieg, investierten die Hersteller in neue Kapazitäten. Sobald diese verfügbar waren, konnte ein Überangebot entstehen und die Preise unter Druck setzen.
Micron versucht nun, einen Teil dieses Risikos zu reduzieren.
Die strategischen Kundenverträge können die Vorhersehbarkeit der Nachfrage und die Stabilität der Erträge verbessern.
Allerdings beseitigen sie die Zyklik nicht vollständig: Nicht alle Umsätze sind langfristig vertraglich abgesichert, und auch vereinbarte Preise, Produktmix und Produktionskosten bleiben wichtig.
2. Sind Microns Kapazitäten bis 2030 ausverkauft?
Hier würde ich etwas genauer unterscheiden.
Micron-Management erklärte im September 2026, dass bereits mehr als 75 % der für 2027 erwarteten Produktion durch Kundenverpflichtungen und Bestellungen abgedeckt seien. Außerdem berichtete das Unternehmen, dass Gespräche mit Kunden bereits weit in das Jahr 2028 hineinreichten. Einige strategische Kundenverträge reichten bis 2031.
https://www.fortune.com/company/micron-technology/earnings/q4-2026/?utm_source=chatgpt.com
Das ist ein starkes Signal.
Es bedeutet aber nicht, dass die gesamte Produktion bis 2030 vollständig verkauft ist. Wir müssen drei Dinge auseinanderhalten:
- HBM: Besonders hohe Nachfrage durch KI-Beschleuniger; ein großer Teil der Produktion für 2027 war bereits vergeben.
- Gesamte Speicherproduktion: Ein erheblicher Anteil ist durch Bestellungen und Vereinbarungen abgedeckt, aber nicht alles.
- Produktion bis 2030: Es bestehen langfristige Vereinbarungen und eine hohe Nachfrage, aber daraus folgt keine vollständige Absicherung sämtlicher Produktionsmengen und Preise bis zu diesem Zeitpunkt.
Micron plant gleichzeitig erhebliche Kapazitätserweiterungen. Neue Werke benötigen Jahre, bis sie nennenswerte Mengen produzieren. Das kann dazu beitragen, dass das Angebot nicht so schnell wächst wie die Nachfrage.
Mein Fazit: Die Berichte stützen meine These eines länger anhaltenden Nachfrageüberhangs. Die Aussage, die komplette Produktion sei bis 2030 ausverkauft, ist mir allerdings zu pauschal.
3. Der entscheidende Wandel: Nicht mehr nur Speicherpreise, sondern strategische Bedeutung
Für mich liegt hier der Kern meiner Investmentthese.
KI benötigt nicht nur leistungsfähige Prozessoren. Sie benötigt auch große Mengen schnellen Speichers. Ohne ausreichende Speicherbandbreite kann selbst ein leistungsfähiger KI-Chip sein Potenzial nicht vollständig ausschöpfen.
Damit verändert sich die Bedeutung von Speicher innerhalb der Wertschöpfungskette.
Micron profitiert möglicherweise von drei strukturellen Veränderungen:
1. Steigender Speicherbedarf: Größere Modelle und mehr gleichzeitig laufende KI-Anwendungen erhöhen den Speicherbedarf.
2. HBM als Schlüsselkomponente: Hochleistungsfähiger Speicher wird für moderne KI-Systeme immer wichtiger.
3. Langfristige Kundenbindung: Kunden sichern sich frühzeitig Liefermengen, weil fehlender Speicher den Ausbau ihrer eigenen Systeme begrenzen kann.
Micron selbst beschreibt diese Entwicklung in seinen Unternehmensunterlagen als strukturelle Veränderung des Marktes. Das ist zwar zunächst die Perspektive des Unternehmens, wird aber durch die langfristigen Kundenvereinbarungen gestützt.
4. Was sagt der langfristige Chart?
Der Chart zeigt Micron seit 1985. Dabei fallen drei Phasen auf:
- Frühere Jahrzehnte: Starke Aufwärtsbewegungen wurden wiederholt von deutlichen Rückgängen abgelöst.
- 2010 bis 2023: Das Unternehmen entwickelte sich weiter, blieb aber sichtbar von größeren Schwankungen geprägt.
- Seit 2024: Ein außergewöhnlich steiler Kursanstieg, der auf stark gestiegene Erwartungen an die langfristige Ertragskraft hindeutet.
Aus dem Chart allein lässt sich nicht ableiten, ob die Aktie überbewertet ist oder ob der neue Trend nachhaltig bleibt.
Er zeigt aber, dass der Markt Micron inzwischen eine deutlich höhere wirtschaftliche Bedeutung beimisst.
Ein wichtiger Punkt für mich als langfristigen Anleger: Die Aktie kann auch bei einer strukturell besseren Geschäftsentwicklung zwischenzeitlich erheblich fallen. Entscheidend ist, ob sich die fundamentalen Aussichten dabei ebenfalls verschlechtern.
Meine Lieben, dass konnte ich bei meinem Einstieg im Jahre 2023 spüren. Als ich aufgrund einer guten Bewertung und guter Prognosen eingestiegen bin. Sich aber die Investoren für die Aktie nicht interessierten, und ich zweistellig ins Minus rutschte.
Diese Chance nutze ich dann um noch ein wenig nachzukaufen.
5. Meine Neubewertung für das Depot 2036
Ich würde Micron nicht mehr einfach als klassischen zyklischen Speicherhersteller einstufen.
Meine aktualisierte Einordnung:
Kriterium
Meine Einschätzung
Langfristiger KI-Wachstumstreiber
Sehr stark
Bedeutung von HBM
Strategisch hoch
Langfristige Kundenbindung
Verbessert sich durch mehrjährige Vereinbarungen
Planbarkeit der Nachfrage
Besser als im klassischen Speichermodell
Zyklik
Weiter vorhanden, möglicherweise abgeschwächt
Wettbewerbsrisiko
Bleibt bestehen
Bewertung nach außergewöhnlichem Kursanstieg
Besonders sorgfältig prüfen
Depotrolle
Strategische Wachstumsposition mit zyklischen Risiken
Was bedeutet das für meine Position?
Micron ist mit rund 9,8 % die größte Depotposition.
Ich werde diese Position nicht allein deshalb infrage stellen, weil Speicherhersteller historisch zyklisch waren. Vielmehr werde ich prüfen, ob die neuen Vertragsstrukturen, die HBM-Nachfrage und die langfristige Angebotsknappheit eine höhere und stabilere Ertragskraft ermöglichen.
Gleichzeitig werde ich den Kursanstieg nicht automatisch als Beweis dafür werten, dass die Aktie langfristig weiter stark steigen muss.
Meine Schlussfolgerung: Die These ist plausibel: Micron könnte sich von einem stark zyklischen Speicherhersteller zu einem strategisch wichtigeren Lieferanten für die KI-Infrastruktur entwickeln. Die langfristigen Kundenvereinbarungen sind dafür ein wichtiges Indiz. Ob die Zyklik tatsächlich dauerhaft deutlich geringer wird, muss sich allerdings erst über mehrere Jahre zeigen.
Die spannendste nächste Frage für das Depot 2036 lautet daher: Wie hoch könnte Microns nachhaltiger Gewinn im Jahr 2030 sein, wenn die Nachfrage nach KI-Speicher hoch bleibt und die langfristigen Verträge einen Teil der bisherigen Zyklik abfedern?
6.Neue Technologien wie Robotics, autonome Systeme und AI‑getriebene Automatisierung erhöhen die Nachfrage nach leistungsstarken Speicher‑ und Speicherlösungen massiv
– und genau hier profitiert Micron direkt. Roboter, autonome Fahrzeuge, industrielle IoT‑Systeme und KI‑Rechenzentren erzeugen enorme Datenmengen, die schnellen DRAM, NAND, High‑Bandwidth‑Memory (HBM) und Edge‑optimierte Speicher benötigen.
Ich gehe jetzt strukturiert und präzise durch, wie diese Technologien Micron beeinflussen – basierend auf der aktuellen Micron‑Seite
https://www.micron.com/?utm_source=copilot.com
Robotics & autonome Systeme → Explosion der Edge‑Daten
Micron liefert dafür die kritischen Komponenten:
- LPDDR‑DRAM für schnelle Echtzeitverarbeitung
- Industrie‑NAND für robuste Datenspeicherung
- Zero‑Defect‑Memory für sicherheitskritische Robotik (Industrie, Aerospace)
https://www.micron.com/?utm_source=copilot.com
🚗 Autonome Fahrzeuge → Speicher als Sicherheitsfaktor
Micron ist seit 30 Jahren im Automotive‑Speicher aktiv . Autonome Fahrzeuge benötigen:
- Gigabytes an DRAM für Sensorfusion
- TB‑NAND für Fahrdaten, Karten, Logs
- Extrem robuste Speicherchips (Temperatur, Vibration, Lebensdauer)
Neue Technologien wie:
- Level‑4/5 Autonomie
- Fahrerassistenzsysteme (ADAS)
- KI‑gestützte Navigation
→ treiben den Speicherbedarf exponentiell.
Micron ist einer der Top‑3‑Lieferanten weltweit für Automotive‑Memory – ein direkter Wachstumshebel.
https://www.micron.com/?utm_source=copilot.com
🏭 Industrial IoT & autonome Fabriken → Memory als Infrastruktur
Micron betont selbst: „Memory and storage for industrial IoT solutions“ .
Autonome Fabriken benötigen:
- Edge‑AI‑Systeme
- Roboterflotten
- Predictive‑Maintenance‑Sensorik
- Echtzeit‑Datenverarbeitung
Das führt zu:
- Mehr DRAM pro Gerät
- Mehr langlebigen NAND‑Speicher
- Höheren Anforderungen an Zuverlässigkeit (zero‑defect)
Micron positioniert sich hier als Premium‑Lieferant für Industrie‑Robotics und Aerospace.
https://www.micron.com/?utm_source=copilot.com
🤖 KI‑Roboter & AI‑Inference → Memory als „Superpower“
Micron schreibt selbst: „The rise of smarter robots and why memory is becoming their superpower“ .
Warum?
- KI‑Modelle laufen zunehmend on‑device
- Roboter müssen lokal entscheiden, nicht in der Cloud
- Dafür braucht es schnellen, energieeffizienten DRAM
Micron liefert:
- LPDDR5X für mobile/robotische KI
- HBM3E für KI‑Rechenzentren
- GDDR7 für High‑Performance‑Robotics
Roboter werden dadurch intelligenter, reaktionsschneller und autonomer.
📈 Gesamtwirkung auf Micron
Neue Technologien → mehr Daten → mehr Speicherbedarf → Micron profitiert direkt.
Positiv für Micron:
- Steigende Nachfrage nach DRAM & NAND
- Höhere Margen bei Automotive & Industrial
- Strategische Rolle in KI‑Rechenzentren
- Langfristige Verträge mit Robotik‑ und Automobilherstellern
- US‑Expansion (250 Mrd. USD bis 2035) stärkt Marktposition
Risiken:
- Zyklische Speicherpreise
- Konkurrenz durch Samsung, SK Hynix
- Hohe CAPEX für neue Fabs
7. Wo liegt der Burggraben?
Microns Wettbewerbsvorteile liegen vor allem in:
- Technologischem Know-how: Die Herstellung moderner Speicherchips ist komplex.
- Kapitalintensität: Neue Fertigungskapazitäten erfordern hohe Investitionen.
- Fertigungserfahrung: Qualität, Ausbeute und Zuverlässigkeit sind entscheidend.
- Qualifizierung durch Kunden: Neue Speicherlösungen müssen anspruchsvolle technische Anforderungen erfüllen.
Der Burggraben ist also real. Er ist allerdings nicht so unangreifbar wie der eines Softwareunternehmens mit hohen Wechselkosten.
Die Risiken
Am 15. Oktober berichtete Reuters über technische Schwächesignale der Micron-Aktie. Weitere Marktberichte verwiesen auf Fortschritte chinesischer Speicherhersteller. Das bedeutet nicht automatisch, dass Microns langfristige Marktposition gefährdet ist. Es zeigt aber, dass Anleger sowohl die Bewertung als auch die Konkurrenzentwicklung im Blick behalten müssen
Drei Risiken sind besonders wichtig:
Zyklische Speicherpreise: Angebot und Nachfrage können sich schnell verändern.
Neue Konkurrenz: Zusätzliche Produktionskapazitäten können die Preise unter Druck setzen.
Überzogene Erwartungen: Selbst gute Geschäftszahlen können enttäuschen, wenn der Markt noch mehr erwartet.
8. Was sagen die Zahlen?
Micron meldete am 30. September 2026 Rekordzahlen für das vierte Quartal und das Gesamtgeschäftsjahr 2026:
Kennzahl
Geschäftsjahr 2026
Umsatz Q4
54,23 Mrd. US-Dollar
Nettogewinn Q4
37,70 Mrd. US-Dollar
Operativer Cashflow Q4
43,97 Mrd. US-Dollar
Umsatzentwicklung gegenüber Q3
Deutlicher Anstieg
Ausblick
Rekordgeschäftsjahr 2027 erwartet
Die veröffentlichten Zahlen sind außergewöhnlich stark. Gleichzeitig sollte man die hohen Gewinne im Zusammenhang mit dem aktuellen Speicherzyklus betrachten: Sie lassen sich nicht einfach unverändert in die Zukunft fortschreiben.
7. Micron – günstig nach Kennzahlen, aber nicht automatisch günstig
Micron stand am 16. Oktober bei rund 879 US-Dollar. Eine aktuelle Kennzahlenübersicht wies ein Kurs-Gewinn-Verhältnis von rund 11,8 und ein erwartetes KGV von etwa 5 aus.
https://stockanalysis.com/stocks/mu/statistics/?utm_source=chatgpt.com
Das sieht auf den ersten Blick ausgesprochen günstig aus. Doch bei Speicherherstellern ist das KGV allein problematisch.
Warum?
Wenn die Speicherpreise steigen, wachsen Umsatz und Gewinn häufig besonders stark. Das KGV fällt dann, weil der Gewinn schneller steigt als der Aktienkurs.
Wenn sich der Zyklus dreht, kann der Gewinn anschließend erheblich zurückgehen. Ein vermeintlich niedriges KGV kann sich dann als trügerisch erweisen.
Meine Bewertung:
- Geschäftliche Perspektive: Positiv, insbesondere bei HBM und KI-Speicher.
- Neu Wachstumssektoren: Gut aufgestellt und nimmt die Zykik raus
- Bewertung: Auf Basis der aktuellen Gewinne niedrig, aber zyklusabhängig.
- Depotrisiko: Mit 9,8 % eine sehr große Einzelposition.
- Was ich prüfen sollt: Wie hoch wären die Gewinne, wenn sich die Speicherpreise normalisieren?
Dazu kommt die Konkurrenz aus China: Neue Speichertechnologien könnten langfristig den Preisdruck erhöhen. Wie schnell daraus tatsächlich ein wirtschaftliches Risiko entsteht, ist allerdings noch offen.
Mein Urteil: Micron bleibt interessant. Wegen der hohen Gewichtung werde ich aber besonders sorgfältig prüfen, wie viel der aktuellen Ertragskraft dauerhaft sein könnte.