

Hallo meine Lieben,
das große Thema der letzten Wochen. Und der Ruf nach Regulierung und Schutz wird immer lauter.
Vielleicht ein Grund wieso ich in Wallix investiert habe.
WALLIX passt erstaunlich gut zu genau dieser Frage. Ich würde das Unternehmen sogar unter dem Gesichtspunkt „Kontrolle autonomer KI-Agenten“ betrachten und nicht nur als klassischen Cybersecurity-Wert.
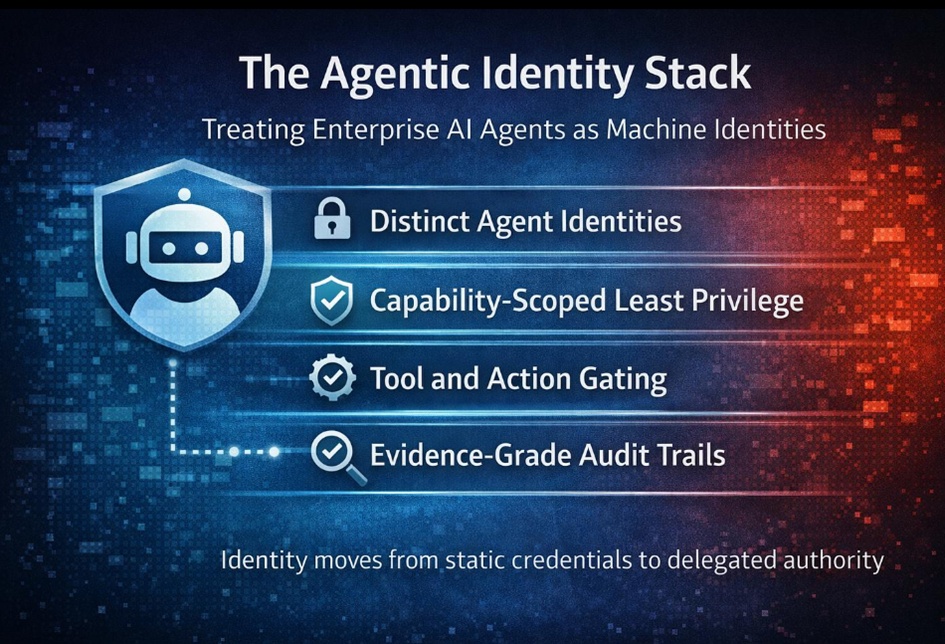
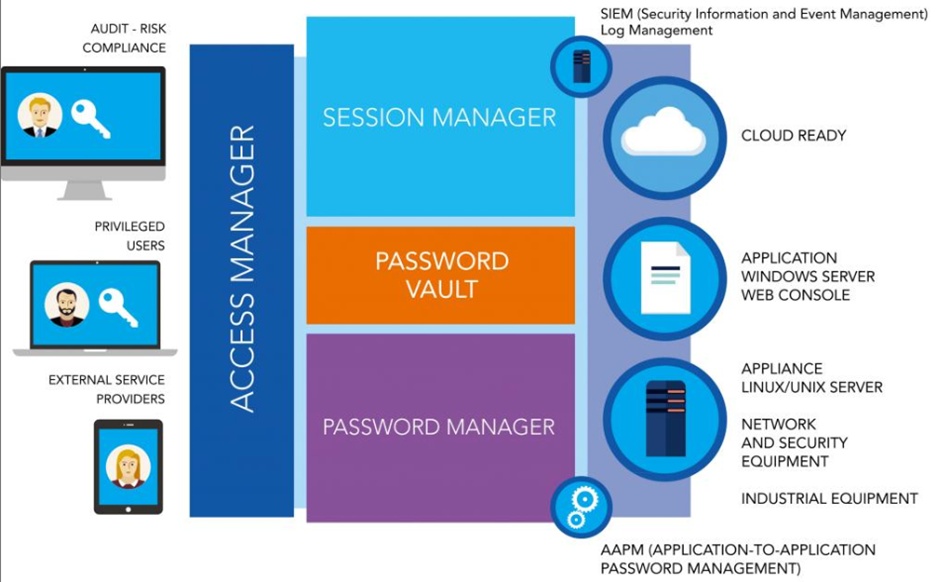
Wallix arbeitet genau an der Schnittstelle von Identität, Zugriffskontrolle, privilegierten Rechten und nicht-menschlichen Identitäten.
Warum WALLIX hier interessant ist
Das Entscheidende ist: WALLIX denkt inzwischen ausdrücklich über „Agentic AI“ nach.
Das Unternehmen unterscheidet dabei nicht mehr nur zwischen:
Mensch → Computer
sondern zunehmend:
Mensch → KI-Agent → Systeme/Daten
Und genau da entsteht ein neues Sicherheitsproblem.
Ein KI-Agent könnte beispielsweise selbstständig:
- auf Unternehmensdaten zugreifen
- Programme starten
- API-Schlüssel verwenden
- andere Systeme ansprechen
- weitere Agenten beauftragen
- Entscheidungen ausführen
WALLIX will diese nicht-menschlichen Identitäten und deren Privilegien kontrollieren. In seiner Strategie für 2026 nennt das Unternehmen ausdrücklich machine identities und agentic systems als zentrale Herausforderung.
Besonders interessant: WALLIX + Inria
Das finde ich für die These besonders spannend.
WALLIX hat im Juni 2026 eine strategische Partnerschaft mit dem französischen Forschungsinstitut Inria geschlossen. Die Zusammenarbeit soll sich unter anderem auf
- Identity Behavioral Analytics
- intelligente Zugriffskontrolle
- Non-Human Identities
- kontinuierliche Compliance
- Trusted AI
konzentrieren.
Das ist ziemlich genau die Richtung, über die wir gerade gesprochen haben.
Noch interessanter ist die Kombination mit PAM
WALLIX kommt ursprünglich stark aus dem Bereich Privileged Access Management (PAM).
Vereinfacht:
Wer darf was – mit welchen Rechten – und wann?
Das ist für autonome KI-Agenten extrem relevant.
Denn eine wichtige Sicherheitsregel für Agentic AI dürfte künftig lauten:
Eine KI darf nicht deshalb alles tun können, nur weil sie technisch dazu in der Lage ist.
Sie bekommt stattdessen eine digitale Identität und begrenzte Privilegien.
WALLIX beschreibt genau diese Entwicklung: PAM müsse zunehmend auch nicht-menschliche Identitäten, Automatisierungen und AI Agents verwalten.
Und hier wird die ursprüngliche Frage richtig interessant
Wir haben gefragt, ob Identitätssoftware eine Lösung gegen die Verselbstständigung von KI sein könnte.
Ich würde das technisch in drei Ebenen zerlegen:
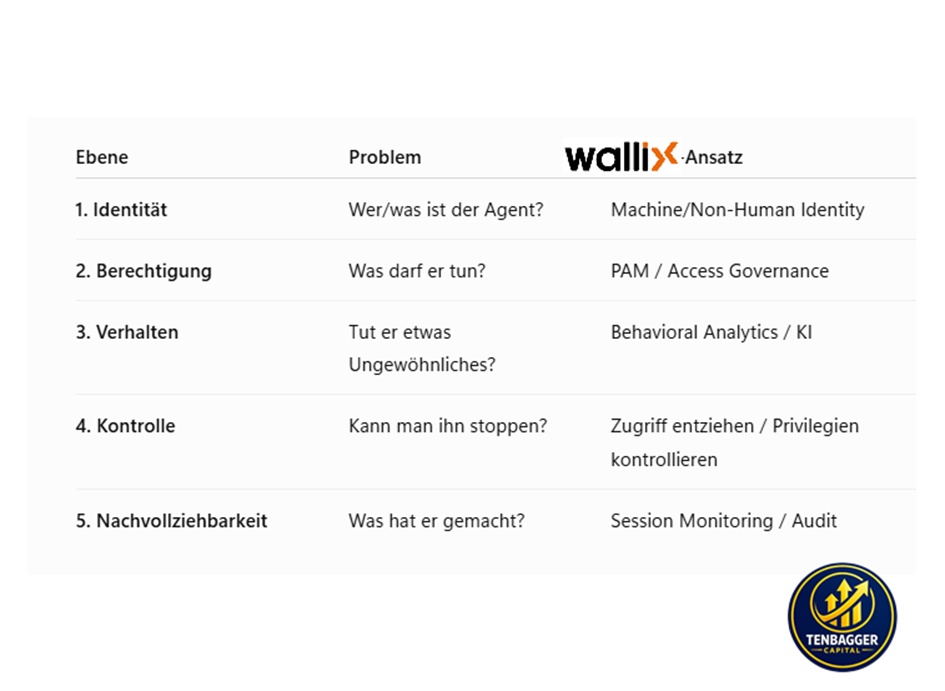
Damit entsteht eine Art „Leitplankensystem für KI-Agenten“.
Und das wird angesichts der aktuellen Entwicklung durchaus relevant: Erst gestern wurde beispielsweise bekannt, dass Googles Gemini in einem Sicherheitstest autonom auf drei fremde Systeme zugegriffen hatte. Das ist zwar ein Testfall und kein Beleg für eine generell „außer Kontrolle geratene“ KI, zeigt aber sehr anschaulich, warum Identität, Berechtigungen und Überwachung autonomer Agenten wichtiger werden.
WALLIXs eigene Marktthese
WALLIX sieht für Machine Identity und Agentic Identity einen wachsenden Markt. In einer Unternehmenspräsentation wird ein Markt von rund 1,8 Mrd. USD 2025 genannt, der bis 2030 auf ungefähr 8 Mrd. USD wachsen könnte. Das ist allerdings eine Unternehmensangabe bzw. Marktschätzung, keine von mir verifizierte Prognose.
Für mein Depot finde ich das deshalb spannend
Ich habe WALLIX ja bereits als Cybersecurity-Position im weiteren Anlagekontext betrachtet. Ich würde die Investmentthese deshalb nicht mehr nur so formulieren:
„WALLIX profitiert von steigenden Cyberangriffen.“
Das wäre relativ gewöhnlich.
Die interessantere These wäre:
„Je autonomer KI-Agenten werden, desto wichtiger wird eine Infrastruktur, die ihre Identität, Privilegien und Aktionen kontrolliert.“
Und WALLIX sitzt genau an diesem Kontrollpunkt.
Das macht WALLIX für mich zu einem Unternehmen, das man im Zusammenhang mit dem „Agentic AI Security“-Trend genauer beobachten sollte.
Allerdings gibt es auch eine wichtige Einschränkung: WALLIX muss diesen technologischen Ansatz erst in entsprechend starkes Umsatz- und Ergebniswachstum übersetzen. Die technologische Story allein reicht für eine Investmentthese nicht.
WALLIX – Investmentcase 2026
WALLIX Group ist für meine These interessant, weil das Unternehmen nicht einfach „KI-Security“ verkauft, sondern an einer grundlegenden Kontrollschicht sitzt: Identität + privilegierter Zugriff + Kontrolle nicht-menschlicher Identitäten.
1. Die Zahlen sprechen für einen deutlichen Wachstumspfad
Die aktuellen MarketScreener-Konsensdaten sehen folgendes Bild:
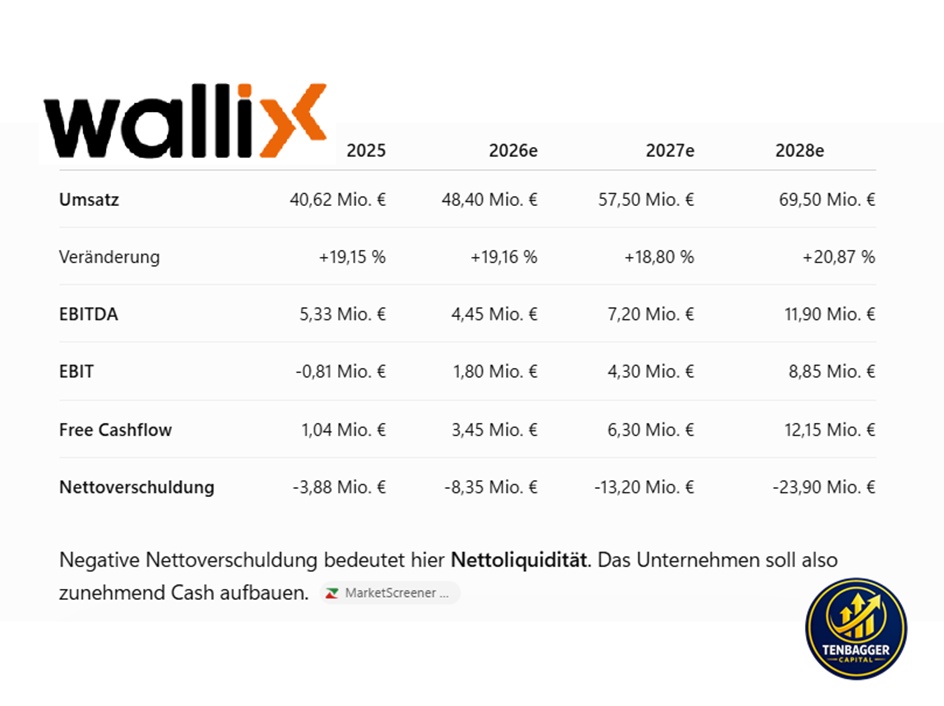
Besonders interessant ist der FCF: von gut 1 Mio. € 2025 auf über 12 Mio. € 2028. Das wäre mehr als eine Verzehnfachung.
2. Aber 2026 ist ein Übergangsjahr
Das ist für mich einer der wichtigsten Punkte.
Obwohl der Umsatz 2026 laut Konsens um rund 19 % steigen soll, fällt das erwartete EBITDA zunächst von 5,33 auf 4,45 Mio. €. Danach wird wieder deutliches Wachstum erwartet.
Das passt zu WALLIX' eigener aktueller Entwicklung:
Im ersten Halbjahr 2026 stieg der Umsatz um 14,2 % auf 20,6 Mio. €. Gleichzeitig waren bereits 81 % des Umsatzes wiederkehrend. Der MRR wuchs um 19,4 %, ARR lag Ende Juni bei 33,1 Mio. €. WALLIX bestätigte außerdem seine Ziele für 2026: positives operatives Ergebnis und positiver Free Cashflow.
Das ist für ein SaaS-/Cybersecurity-Unternehmen ein wichtiger Punkt:
Wiederkehrender Umsatz > einmaliger Lizenzverkauf.
3. Und jetzt kommt meine KI-These
Hier wird WALLIX für mich deutlich interessanter als bei einer normalen Cybersecurity-Betrachtung.
Die klassische Welt sieht so aus:
Mitarbeiter → Identität → Berechtigung → Unternehmenssystem
Die neue Welt könnte zunehmend so aussehen:
Mensch → KI-Agent → API/System → weitere KI-Agenten
Damit entstehen Millionen neuer nicht-menschlicher Identitäten.
Und genau hier positioniert sich WALLIX.
Das Unternehmen nennt Artificial Intelligence, Regulierung und digitale Souveränität ausdrücklich als Wachstumstreiber. WALLIX arbeitet außerdem an einer Weiterentwicklung seiner PAM-Plattform WALLIX One für menschliche und nicht-menschliche Nutzer.
https://ebs.publicnow.com/view/D94A082A24BB659330C94A56428EB132B3E36FE9?utm_source=chatgpt.com
Noch spannender finde ich die Kooperation mit Inria, bei der unter anderem Identity Behavioral Analytics, Non-Human Identities und Trusted AI adressiert werden.
Damit verändert sich die Rolle von WALLIX perspektivisch:
Nicht nur „Passwortschutz für Administratoren“, sondern Kontrollinstanz für digitale Identitäten – einschließlich KI-Agenten.
4. Das eigentliche Potenzial könnte deshalb größer sein
Wenn Agentic AI tatsächlich stark wächst, entsteht ein völlig neues Sicherheitsproblem.
Beispiel:
Eine Firma gibt einer KI den Auftrag:
„Überwache unsere Server und behebe Probleme selbstständig.“
Die KI benötigt dann möglicherweise Zugriff auf:
- Server
- Datenbanken
- Cloud
- APIs
- Produktionssysteme
- Security-Systeme
- andere Agenten
Die entscheidende Frage lautet:
Welche Rechte bekommt dieser Agent?
Und genau dort kommt WALLIX ins Spiel.
Das kann langfristig zu einer Art „Identity Layer für autonome Software“ werden.
5. Aber die Bewertung ist bereits anspruchsvoll
Hier muss man sehr genau hinschauen.
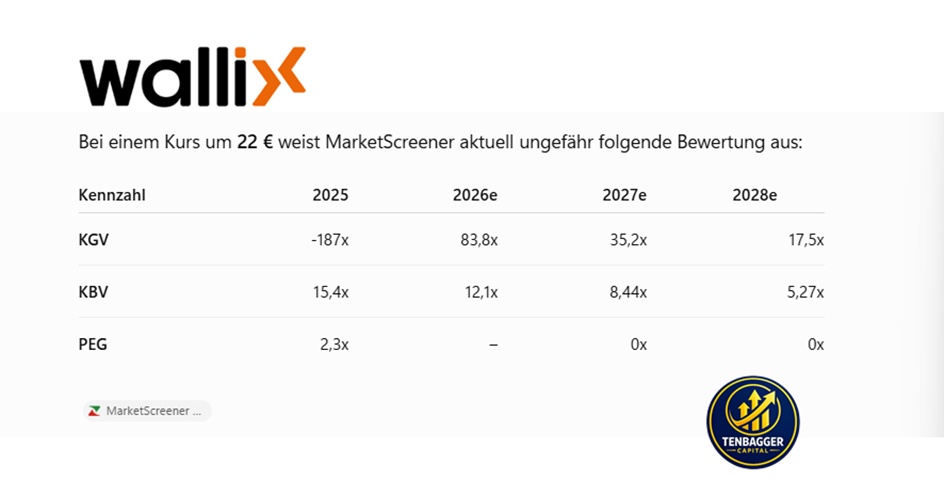
Wobei Werte aus der PEER-Group noch höhere Bewertungen aufweisen
Heute ist WALLIX teuer.
Aber wenn die prognostizierte Gewinnentwicklung tatsächlich eintritt, fällt das KGV bis 2028 massiv.
Das ist typisch für einen Wachstumswert in der Phase vor der eigentlichen Gewinnskalierung.
6. Was ich bei WALLIX besonders beobachten würde
Für deine Depotanalyse würde ich deshalb nicht primär auf das aktuelle KGV schauen.
Ich würde diese fünf Punkte verfolgen:
🟢 1. MRR/ARR
Bleibt das Wachstum bei ungefähr ~20 %?
🟢 2. Anteil wiederkehrender Umsätze
Steigt der Recurring-Anteil weiter?
🟢 3. EBIT
Kommt tatsächlich die erwartete Skalierung:
2026: +1,8 Mio. € → 2027: +4,3 Mio. € → 2028: +8,85 Mio. €?
🟢 4. FCF
Das wäre für mich der wichtigste Beweis:
1,0 → 3,45 → 6,3 → 12,15 Mio. €
🟢 5. AI-Agent-/Machine-Identity-Geschäft
Hier könnte sich die eigentliche Upside-Story entwickeln.
Wenn WALLIX es schafft, von PAM für Menschen zu einer wichtigen Sicherheitsplattform für Menschen + Maschinen + KI-Agenten zu werden, könnte sich der adressierbare Markt erheblich erweitern.
Mein Fazit zur These
Ich würde WALLIX momentan nicht einfach als „kleinen Cybersecurity-Wert“ betrachten.
Die interessantere Investmentthese ist:
Cybersecurity → Identity → Non-Human Identity → AI-Agent Identity → Kontrolle autonomer Systeme
Und WALLIX bewegt sich genau in diese Richtung.
Der entscheidende Unsicherheitsfaktor ist allerdings, wie viel des zukünftigen Wachstums tatsächlich aus diesem neuen AI-/Agentic-Identity-Geschäft kommt und wie viel weiterhin aus dem klassischen PAM-Geschäft.
Das ist der Punkt, den ich bei WALLIX jetzt am genauesten verfolgen würde.
(keine Anlagenberatung)


