

Die Sonne knallt – und vielleicht steht auch diese Aktie vor einem heißen Sommer. ☀️📈
Heute möchte ich euch ein Unternehmen aus dem Biotech-Sektor vorstellen. Der Wert ist definitiv spekulativ und kann als Zock betrachtet werden aber gleichzeitig bringt das Unternehmen auch ein interessantes CRV und erhebliches Potenzial mit, falls sich die Investmentthese bewahrheite.
🧬 Alpha Teknova Inc. : Der Küchenchef im Biotech-Labor auf dem Weg zum Turnaround
Während Tech-Investoren im Jahr 2026 blind Milliarden in unprofitables KI-Silizium pumpen, vollzieht sich in der zweiten Reihe der Life-Science-Zulieferer ein unbemerktes Comeback: Alpha Teknova $TKNO Das Unternehmen ist kein glamouröses Tech-Startup, sondern feiert 2026 sein 30-jähriges Bestehen als kritischer Systemlieferant für die Pharma- und Biotech-Industrie. Das Kerngeschäft? Maßgeschneiderte Zellkulturmedien, Pufferlösungen und Reagenzien.
Was langweilig nach „Flüssigkeiten mischen“ klingt, ist in Wahrheit die fundamentale Infrastruktur für die modernste Medizin unserer Zeit. Nach einem brutalen Post-Corona-Kater und dem darauffolgenden Kollaps des Biotech-Sektors hat die Aktie im Sommer 2026 eine fulminante Kehrtwende hingelegt. Vom Tief im Februar bei knapp 1,90 $ hat sich das Papier bis Juli 2026 über die Marke von 5,30 $ katapultiert. Der Markt realisiert langsam: Die Trendwende steht, die Kosten sind gedeckelt und die neue High-Tech-Fabrik läuft endlich warm.
1. Das Geschäftsmodell: Das Rasierklingen-Prinzip der Genschere 🧪🧫🧬
Teknova $TKNO baut keine eigenen Medikamente. Sie verkaufen die „Schaufeln“ im modernen Goldrausch der Biopharma-Industrie. Ihr Geschäftsmodell basiert auf einer extrem klebrigen Kundenbindung:
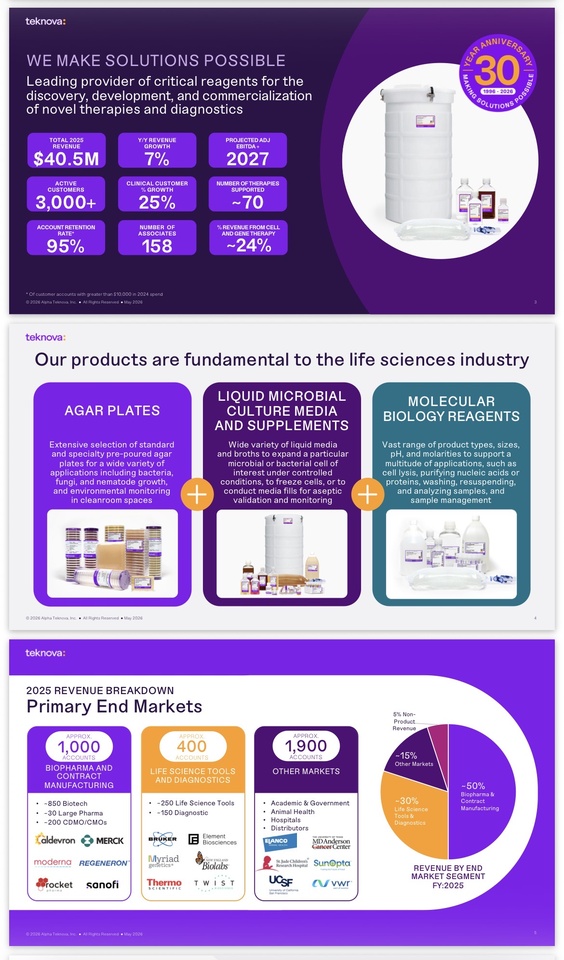
① Lab Essentials (Das stabile Fundament): Macht rund 75% des Geschäfts aus. Es liefert die tägliche Standardausrüstung (Gele, Agarplatten, Reinigungsmedien) für Forschungslabore.
② Clinical Solutions (Der Hyper-Growth-Hebel): Das Gehirn der Wachstumsstory (ca. 20-25% des Umsatzes). Teknova mischt hier hochspezifische GMP-zertifizierte Medien für klinische Studien der Phasen 1 bis 3, insbesondere für die Zell- und Gentherapie (z.B. mRNA, CRISPR). Im Q1 2026 explodierte dieses Segment um brutale 85% im Jahresvergleich.
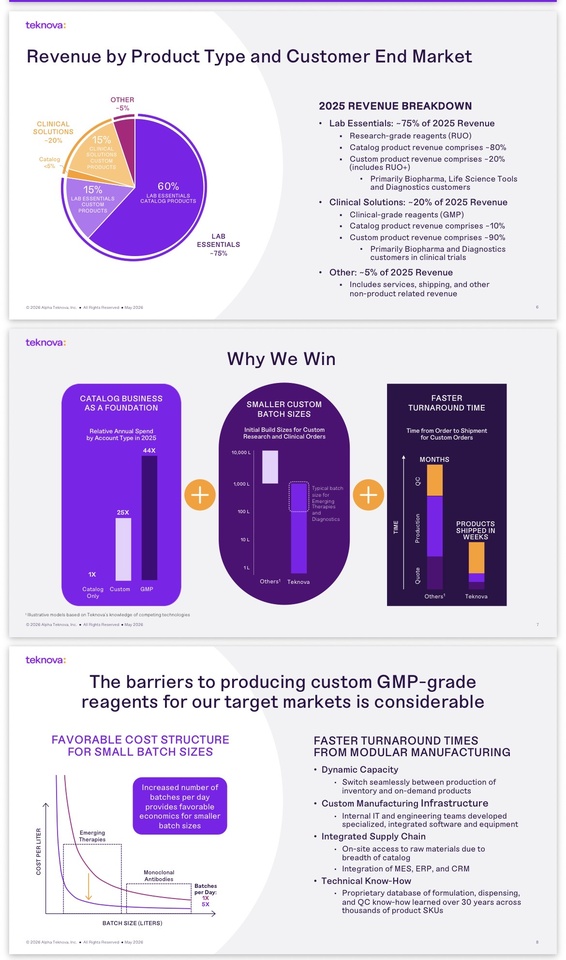
③ Der FDA-Knebelvertrag (Die Klebrigkeit): Wenn eine Pharmafirma ein Medikament in den klinischen Phasen mit den Medien von Teknova $TKNO entwickelt, kann sie den Zulieferer nicht einfach wechseln. Jede Änderung der chemischen Zusammensetzung würde die FDA-Zulassung gefährden. Die Folge: Teknova hat bei Kunden, die mehr als 10.000 $ im Jahr ausgeben, eine historische Retention-Rate von phänomenalen 95% und steckt aktuell tief im Kern von rund 70 aktiven klinischen Therapien.
Die Finanzstrategie: Auslastung der Hollister-Festung 🏭📉
Der Grund für das tiefe Tal der Tränen in den Vorjahren war ein klassisches Überinvestitions-Problem. Teknova hat in Hollister (Kalifornien) eine gigantische, hochautomatisierte Produktionsanlage hochgezogen, die enorme Fixkosten fraß, während die Post-Corona-Nachfrage der Kunden zeitgleich einbrach.
Die Strategie im Jahr 2026 zahlt sich nun aus: Durch die strikte Deckelung der operativen Kosten (OPEX stabil zum Vorjahr) und das Anziehen des Volumens schlägt der operative Hebel gnadenlos positiv ein. Jede zusätzliche Flasche Flüssigkeit, die jetzt die Fabrik verlässt, treibt die Bruttomarge nach oben und schmilzt den Verlust im Eiltempo ein.
Die Kennzahlen (Stand: Juli 2026 / FY26 Schätzung) 📊
Börsennotierung: NASDAQ unter dem Ticker TKNO.
Marktkapitalisierung: ~195 bis 215 Millionen USD
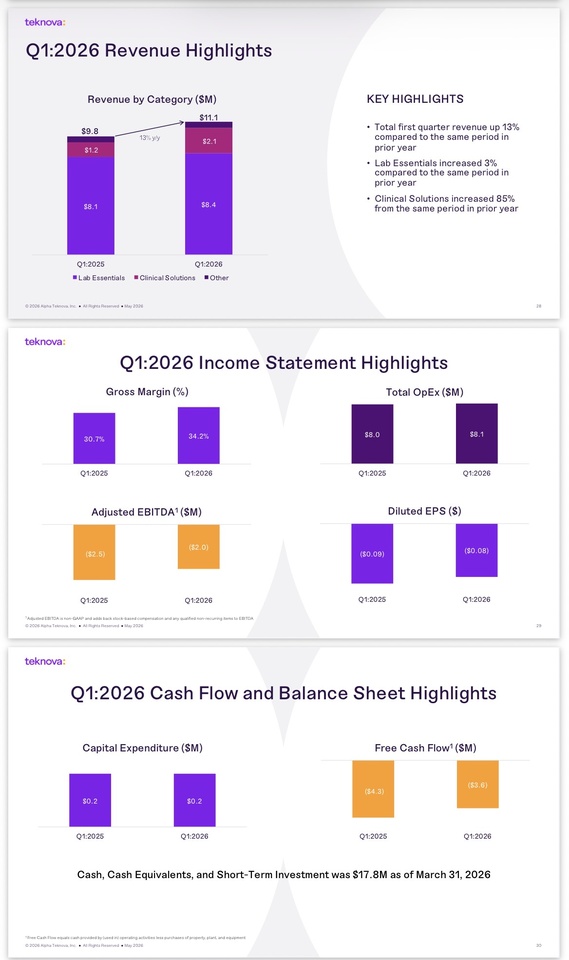
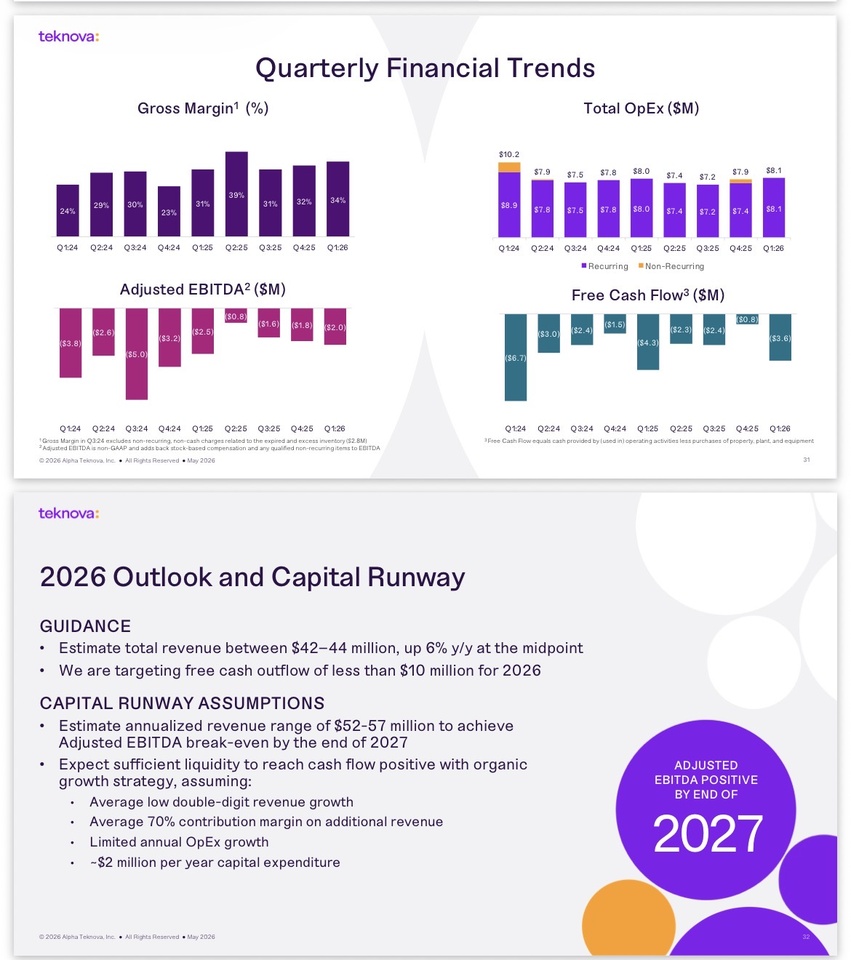
Umsatz & Dynamik: Q1 2026 brachte mit 11,1 Millionen USD (+13% YoY) den stärksten Jahresauftakt seit fast drei Jahren. Für das Gesamtjahr 2026 ist das Management voll auf Kurs für die bestätigte Guidance von 42 bis 44 Millionen USD.
Die Margen-Expansion: Das Prunkstück der Rallye. Die Bruttomarge kletterte im letzten Quartal dank besserer Fabrikauslastung um 350 Basispunkte von 30,7% auf 34,2%. Der Bruttogewinn sprang um 26,7% nach oben.
Die Cash-Runway: Per März 2026 stehen 17,8 Millionen USD an Cash und kurzfristigen Investments einer Gesamtverschuldung von moderaten 13,2 Millionen USD gegenüber. Da der Free Cash Outflow für 2026 auf unter 10 Millionen USD gedrückt wird, reicht die Liquidität exakt aus, um den...
Weg zur Profitabilität (2027): ...zu erreichen. Der Nettoverlust pro Aktie (EPS) hat sich im Q1 bereits auf -0,08 $ verbessert (Analysten-Beat). Der operative Breakeven ist für 2027 fest im Visier.
Warum ist die Aktie gerade JETZT spannend? 🚀
1. Das Ende des Katers im Biotech-Sektor
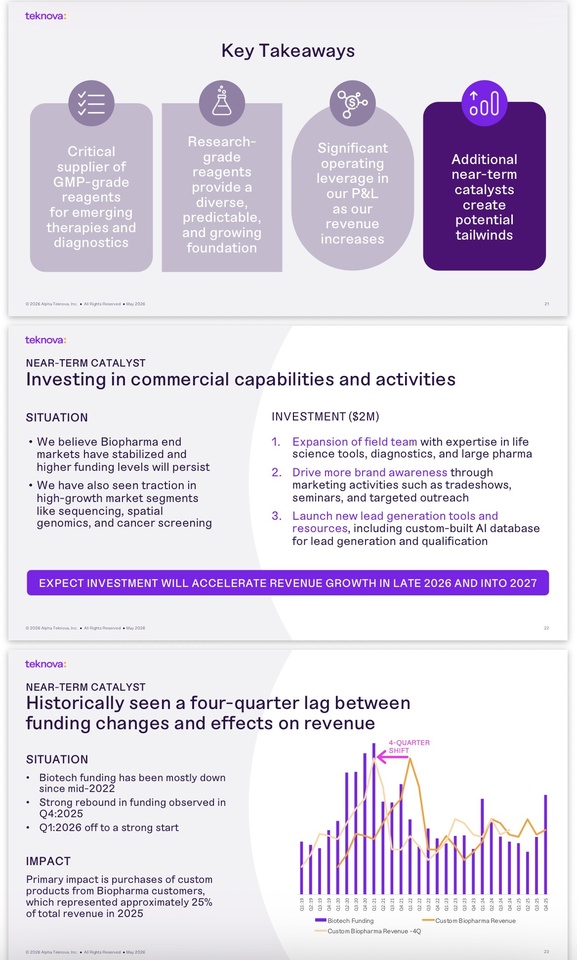
Die makroökonomische Trendwende im Healthcare-Tools-Sektor greift. Die Lagerbestände bei den Kunden sind abgebaut, die Forschungsbudgets steigen wieder. Teknova $TKNO schwimmt im perfekten zyklischen Rückenwind.
2. Symmetrischer Hebel bei "Clinical Solutions"
Da die Bruttomargen bei kundenspezifischen, klinischen Lösungen deutlich höher liegen als bei den "Lab Essentials", sorgt das aktuelle 85%-Wachstum in dieser Sparte für eine überproportionale Verbesserung der Ertragskraft.
3. Ein logisches Akquisitionsziel
Bei einer Marktkapitalisierung von rund 200 Millionen USD und einer hochmodernen, voll zertifizierten Produktionsstätte in Kalifornien ist Teknova ein gefundenes Fressen für die Giganten der Branche (Thermo Fisher $TMO (-0,35 %) , Danaher $DHR (+0,36 %) Merck $MRK (+0,4 %) ). Diese kaufen sich die klebrigen 70 Therapie-Pipelines von Teknova $TKNO oft lieber ein, als sie selbst aufzubauen.
4. Wettbewerb & Burggraben ♟️
Die Giganten (Thermo Fisher $TMO (-0,35 %)
/ Danaher $DHR (+0,36 %)
): Besitzen unendliche Skaleneffekte, sind aber träge. Für eine maßgeschneiderte Pufferlösung in kleinen Chargen für eine Phase-1-Studie braucht ein Riese oft Monate. Teknova punktet durch extrem kurze Vorlaufzeiten und maßgeschneiderte Flexibilität ("Customization at Scale").
Der Burggraben: Die Kombination aus FDA-Zertifizierung, der engen Einwebung in die Produktionsprotokolle der Pharmakonzerne und der unerbittlichen 95% Retention-Rate macht es Konkurrenten fast unmöglich, Teknova aus einer laufenden klinischen Phase zu verdrängen.
6. Risiken ⚠️
❗️Der schmale Cash-Pfad: Teknova $TKNO darf sich bis 2027 operativ keine großen Patzer erlauben. Sollte der Biotech-Sektor erneut einfrieren, droht trotz der aktuellen Erholung eine verwässernde Kapitalerhöhung.
❗️Klumpenrisiko im klinischen Portfolio: Scheitern drei oder vier der großen Therapien ihrer Kunden in Phase 3 der klinischen Studien, bricht geplantes zukünftiges Volumen weg.
Persönliches Fazit & Reaper Bonus 🧐
Alpha Teknova $TKNO ist die Wette auf einen operativen Turnaround im Small-Cap-Bereich. Wer den Mut hatte, im Februar zu kaufen, sitzt auf über 150% Gewinn. Doch auch auf dem aktuellen Niveau finde dich ist die Story weiterhin intakt: Die Fabrikauslastung steigt, das margenstarke klinische Segment explodiert und das makroökonomische Umfeld stabilisiert sich.
Jacks Verdict:
„Teknova riecht nach der glänzenden Zukunft der Genmedizin, verdient aber noch kein Geld. Warum mag ich sie trotzdem? Weil sie die Mautstelle für die sterile Laborumgebung besitzen. Die Wall Street hat das Ding nach dem Corona-Hype komplett in den Müll geworfen. Jetzt sehen wir, dass die neue Fabrik kein teures Grab war, sondern die Abschreibungen langsam durch echtes Volumen kompensiert werden. Wer hier investiert, wettet nicht auf das eine Wunder-Medikament, sondern darauf, dass im Labor weiterhin Flüssigkeiten gebraucht werden. Bei 200 Millionen Dollar Market Cap und 95% Retention Rate ist das nach dem Februar-Ausbruch ein verdammt heißer Turnaround-Zock.“
REAPER-RATING: ✅ SPEKULATIV KAUFEN
REAPER SCORE: 7,2/10 · Anker: Turnaround / Micro-Cap Growth
KONFIDENZ: 🟡 MITTEL – Der Turnaround ist fundamental untermauert (Margenexpansion!), aber als unprofitabler Micro-Cap bleibt das Papier anfällig für Rückschläge bei der Cash-Burn-Rate.
eher ein untypische Vorstellung meinerseits 😬mal (noch) kein profitables Unternehmen 👀
bin gespannt auf eure Meinungen 😎😏
@Get_Rich_Or_Die_Tryin @Raketentoni
@Multibagger
@Tenbagger2024
@Stocktective
@schlimmschlimm
@Dividendenopi


