Coupang ($CPNG (+2,72 %)) ist kein klassischer E-Commerce-Trade, sondern ein plattformbasierter Infrastruktur-Konzern mit Fokus auf Logistik-Dominanz, Monetarisierung pro Kunde und operativen Skaleneffekten.
E-Commerce ist dabei nur der Einstieg. Der eigentliche Wert entsteht durch letzte-Meile-Kontrolle, Advertising, Memberships & Services.
Geschwindigkeit statt Preis, Infrastruktur statt Marktplatz, Cashflow statt Wachstum um jeden Preis.
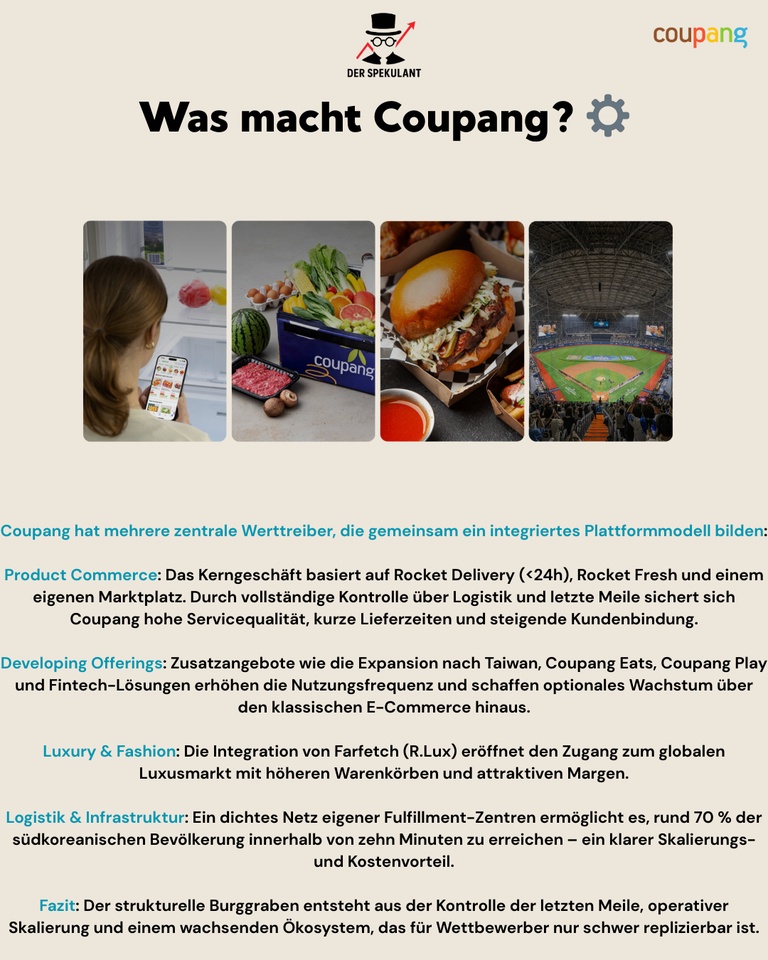
⚙️ Was macht Coupang?
➡️ Product Commerce (Rocket Delivery): Eigenes End-to-End-Modell mit Rocket Delivery (<24h), Rocket Fresh & kontrolliertem Marktplatz. Coupang besitzt die Logistik – nicht nur die App.
→ Servicequalität + Daten + Wiederkaufsraten.
➡️ Logistik & Infrastruktur: Dichtes Netz eigener Fulfillment-Zentren. ~70 % der koreanischen Bevölkerung innerhalb von 10 Minuten erreichbar.
→ struktureller Burggraben durch Kontrolle der letzten Meile.
➡️ Developing Offerings: Expansion nach Taiwan, Coupang Eats, Coupang Play & Fintech.
Erhöhen Nutzungsfrequenz und Plattform-Stickiness.
→ optionales Wachstum über klassischen Commerce hinaus.
➡️ Advertising: Performance-basierte Werbung direkt im Kaufprozess. Hoher Kauf-Intent, steigende Händlerbasis, sehr attraktive Margen.
→ hochskalierbarer Margen-Hebel.
➡️ Luxury & Fashion (Farfetch / R.Lux): Integration von Farfetch öffnet den globalen Luxusmarkt. Höhere Warenkörbe, bessere Take Rates, margenstärkeres Segment.
→ strategische Upside-Option.
👉 Coupang = integrierte Logistik- & Commerce-Plattform.
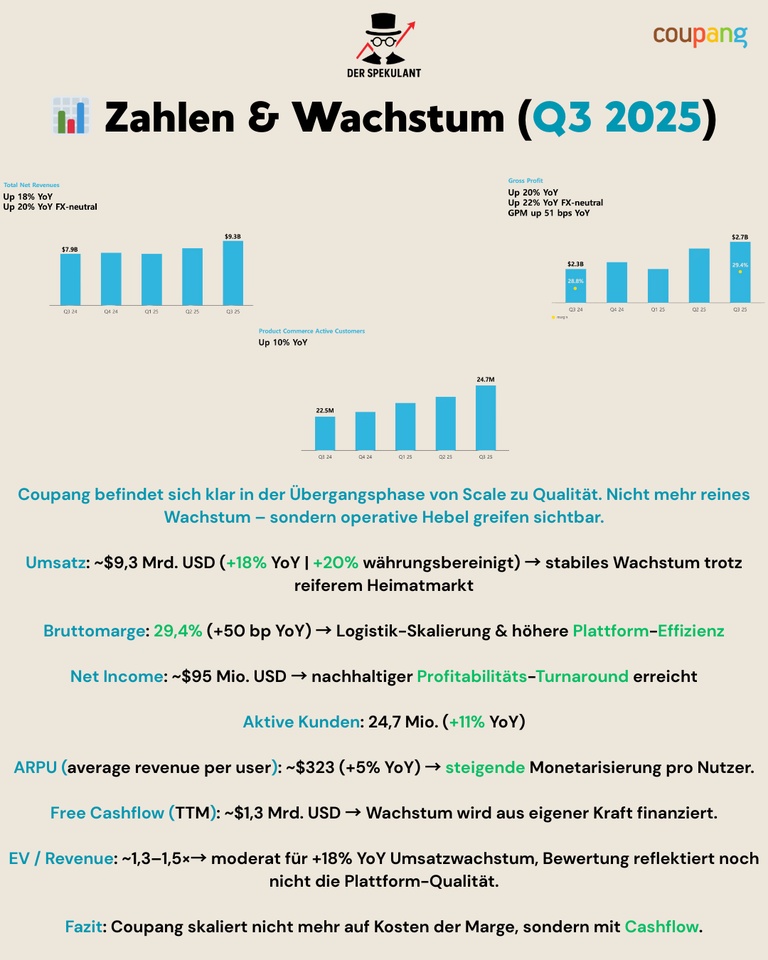
📊 Zahlen & Wachstum (Q3 2025)
📈 Umsatz: ~9,3 Mrd. USD (+18 % YoY | +20 % FX-neutral)
→ stabiles Wachstum trotz reiferem Heimatmarkt.
📊 Bruttogewinn: ~2,7 Mrd. USD (+20 % YoY)
📈 Bruttomarge: 29,4 % (+50 bp YoY)
→ Logistik-Skalierung & höhere Plattform-Effizienz.
📈 Net Income: ~ 95 Mio. USD
→ nachhaltiger Profitabilitäts-Turnaround erreicht.
👥 Aktive Kunden: 24,7 Mio. (+11 % YoY)
💳 ARPU: ~323 USD (+5 % YoY)
→ steigende Monetarisierung pro Nutzer.
💰 Free Cashflow (TTM): ~1,3 Mrd. USD positiv
→ Wachstum wird aus eigener Kraft finanziert.
🟢 Die Chancen
🟢 Internationalisierung (Taiwan): Wächst schneller als Korea im vergleichbaren Reifestadium. Hohe Übertragbarkeit des Logistikmodells.
🟢 Advertising als Margenhebel: Hochmargiges Plattformgeschäft mit direktem Kauf-Intent. Skaliert überproportional zum GMV.
🟢 WOW-Membership & Kundenbindung: Hohe Wiederkaufraten, steigende Warenkörbe, niedriger Churn. Verbessert ARPU, Planbarkeit & Lifetime Value.
🟢 KI & Automatisierung: Intelligente Fulfillment-Systeme senken Kosten pro Paket kontinuierlich. Skalierung wirkt zunehmend margentreibend.
🟢 Farfetch-Option: Luxussegment mit strukturell höheren Margen.
Langfristige Upside über klassisches E-Commerce hinaus.
🔴 Die Risiken
⚠️ Margensensitives Geschäftsmodell: E-Commerce bleibt strukturell kostenintensiv.
Lohn-, Energie- oder Transportkosten können Fortschritte dämpfen.
⚠️ Hohe Kapitalintensität: Logistik ist Burggraben – aber CapEx-intensiv.
Erfordert disziplinierte Kapitalallokation.
⚠️ Wettbewerbsdruck: In Korea intensiver Wettbewerb (Naver, lokale Player).
International starke incumbents.
⚠️ Execution-Risiko bei Expansion: Skalierung von Logistik, Service & Kosten gleichzeitig anspruchsvoll.
⚠️ Farfetch-Integration: Luxus ist margenstark, aber zyklisch.
Integration erfordert operative Disziplin.
💡 Fazit & Ausblick
Coupang ist kein kurzfristiger E-Commerce-Trade,
sondern eine strukturelle Infrastruktur-Wette auf den digitalen Konsum in Asien.
🔹 Kurzfristig:
Sensibel für Margenentwicklung, CapEx-Zyklen & Growth-Sentiment.
🔹 Langfristig:
Plattform mit tiefem Logistik-Burggraben, steigender Monetarisierung pro Kunde
und wachsender Profitabilität aus eigener Kraft.
🎯 Investment-Case:
Hebel auf Logistik-Dominanz + ARPU-Wachstum + Advertising + Internationalisierung
→ strukturell wachsend, operativ skalierend, langfristig attraktiver ROI.
💬 Community-Frage:
👉 Asiatischer Plattform-Champion mit unterschätztem Cashflow-Potenzial
oder
👉 zu kapitalintensiv für eine echte Core-Position?
Bin gespannt auf eure Einschätzung 👇