2J.·

Das #sankey
eines Esels


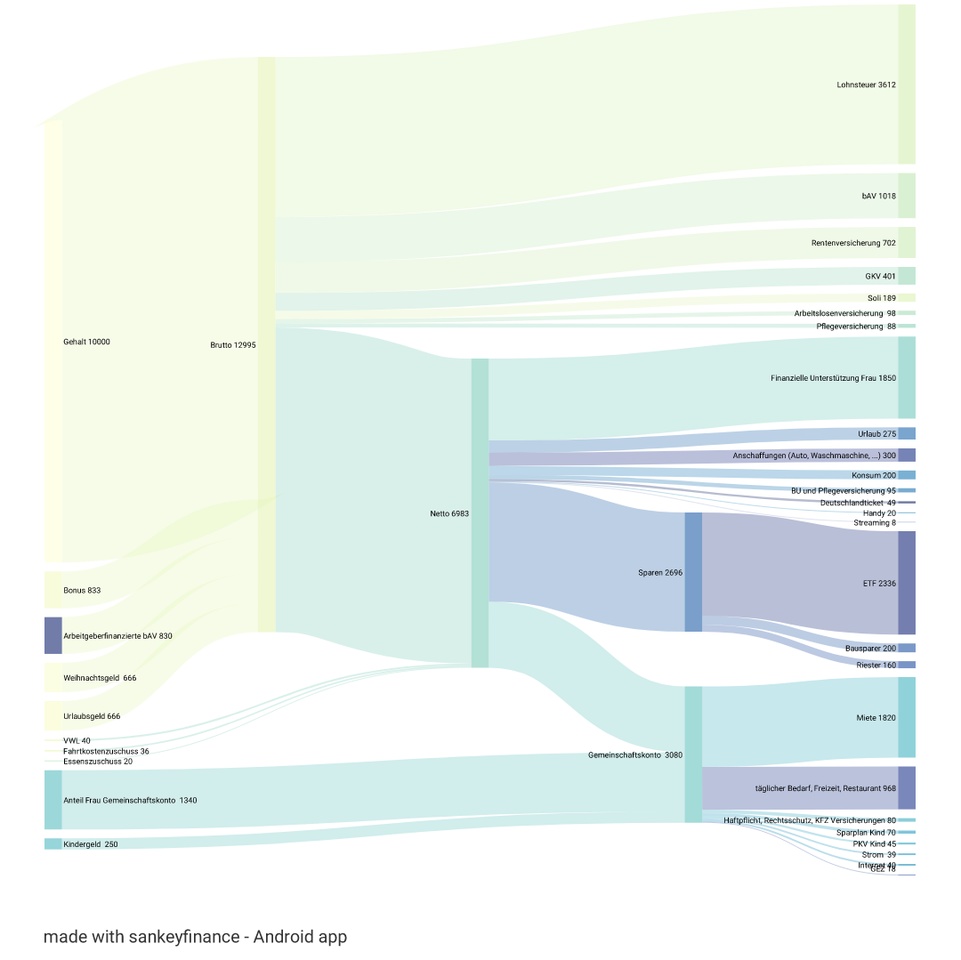
Aktuell und in den nächsten 1-5 Jahren ist bei mir einiges im Umbruch. Durch die Hochzeit mit meiner Frau ändert sich die Streubelastung (noch unbekannt und im Sankey nicht berücksichtigt). Meine Frau wird bald kein Elterngeld mehr bekommen (braucht mehr finanzielle Unterstützung), irgendwann aber wieder Teilzeit arbeiten. Dafür werden Kita-Gebühren fällig, Kinder werden generell mit dem Alter teurer, wir planen ein zweites Kind und spätestens dann steht der Umzug in eine größere und teurere Wohnung an. Außerdem stehen ein paar größere Einmalausgaben an. Meine eigene Elternzeit in diesem und nächstem Jahr ist nicht berücksichtigt.


Parallel bin ich dabei, mein, eigentlich für eine Immobilie gespartes, EK in ETF umzuschichten. Hierfür runde ich meine monatliche Sparrate immer auf 5k auf (ebenfalls nicht im Sankey zu sehen).


Ehrlich gesagt hatte ich aber keine Ahnung

a) Wie viel Spielraum ich in alle Richtungen habe

b) Wie hoch meine tatsächliche durchschnittliche Sparrate ist, da ich in 3 Monaten im Jahr einen ordentlichen Batzen zusätzlich erhalte (in diesem Sankey auf den Monat runtergerechnet)

c) Wie lange deshalb das Umschichten vom EK in ETF dauern wird


Ich habe mich deshalb von @Fabzy (die Miete ist für 3 Zimmer) inspirieren lassen und mal ein Sankey zu meiner finanziellen Situation erstellt. Meine Frau und ich haben größtenteils getrennte Finanzen, weshalb ich ihren Teil nur wo nötig hinzugefügt habe. Für mich habe ich herausgefunden:


Finanzieller Spielraum ist noch ausreichend vorhanden und möglicherweise sollte ich monatlich mehr in die ETF umschichten, sonst dauert das ewig 😅.


Warum teile ich das mit euch? Einfach so 🤷. Ich hab es jetzt sowieso erstellt und manche finden so etwas ja interessant - ich übrigens auch, weshalb ich mich wieder über mehr Sankeys hier freuen würde. Und ich freue mich natürlich über Anmerkungen, sollte jemand etwas komisch vorkommen. Ich bin mir nämlich ehrlich gesagt nicht sicher, ob ich alles erwischt habe und die Sparrate deshalb zu hoch angesetzt ist. Und teilweise sind es auch nur Schätzwerte.


Alle anderen können einfach weiter scrollen 😘


Nachtrag: Danke @Burner für den indirekten Hinweis, das Sankey noch ein bisschen in den Kontext zu rücken. Ich bin Mitte 30, wohne in einer deutschen Großstadt und bin in der IT inkl. Personalverantwortung angestellt.
attachment
35
55 Kommentare

Profilbild
Danke für den Chart! Interessant zu sehen. Und Glückwunsch für das erreichte!

Verdient deine Frau ähnlich gut? Weil du jetzt keine riesige Summe als Ausgleich für sie berechnet hast.

Urlaubsgeld finde ich erstaunlich wenig relativ gesehen - meist sind bei deutlich niedrigeren Gehältern deutlich höhere Urlaubsausgaben zu finden.
Ebenso Anschaffungen mit 300€ monatlich - klar, da kommt wahrscheinlich noch mal was von deiner Frau dazu - im Verhältnis zum Einkommen aber auch fast schon frugalistisch. Nur die Miete ist wohl „ortsüblich“ ziemlich hoch, aber bietet für euch damit wohl auch eine höhere Lebensqualität, gerade als jemand, der wohl ab und zu remote arbeiten kann.

Was sind denn die Langfristziele? Und kann man daraus schließen, dass eine Immobilie ad acta gelegt wurde?

Nochmal: Glückwunsch zum Erreichten und auch für die gute Übersicht der eigenen Finanzen! Glaube gerade letzteres ist einer der wichtigsten Bausteine für nachhaltigen Vermögensaufbau.
•
3
•
Profilbild
@KevinC danke für die Nachfragen 🙂.

Meine Frau bekommt aktuell Elterngeld + den Ausgleich von mir + ich zahle 150 Euro / Monat mehr auf das Gemeinschaftskonto (letzteres schon immer). Würde sie Vollzeit arbeiten, liegt ihr Nettogehalt (Beamtin) deutlich unter meinem. Wie kommt die Höhe des Ausgleichs zustande?
Wir wollten das Verhältnis unserer Nettoeinkommen vor ihrer Elternzeit beibehalten. D. h. ich gebe ihr so viel ab, dass unsere Nettoeinkommen wieder im gleichen Verhältnis stehen.
Warum machen wir nicht 50:50?
In meiner Elternzeit (davon einige Monate ohne Elterngeld) wird sie mir nur deutlich weniger abgeben können, dafür muss ich Geld zurücklegen.
Als Beamtin muss sie, im Vergleich zu mir, weniger privat vorsorgen.
Letztendlich habe ich viel persönlichen Einsatz (auch vor unserer Beziehung) in meine Karriere gesteckt (40h arbeiten und berufsbegleitend Abi, Bachelor und Master), während sie sehr gemütlich studiert hat und auch im Beruf keinerlei Ambitionen mitbringt, aufzusteigen. Das ist auch vollkommen okay, sorgt aber auch dafür, dass ich mir weniger Elternzeit nehmen kann, als ich gerne würde. Entsprechend empfinden wir es beide als gerecht, dass sie für ihre Carearbeit im Verhältnis zu ihrem Vollzeit Gehalt entlohnt wird (genau genommen musste ich sie dazu überreden, dass sie überhaupt die 1850 von mir annimmt 😅)

Die restlichen Fragen beantworte ich später
•
1
•
Profilbild
@DonkeyInvestor vielen Dank für deinen Einblick! ich freue mich auf „den Rest“! Da ich dieses Jahr heirate, habe ich auch noch kein Konzept gefunden für unsere gemeinsamen Finanzen (aktuell zahlen wir alle gemeinsamen Kosten - Miete, Versicherung, Lebensmittel, etc.) in ein Gemeinschaftskonto (verhältnismäßig am Gehalt aufgeteilt). Rest zahlt(e) bislang jeder selbst. Das wird sich ja spätestens bei potentiellem Nachwuchs ändern.
Aber wie wir andere Einkommensströme einbeziehen (z.B. Ausschüttungen), bisher aufgebautes Vermögen oder z.B. den Wunsch nach Teilzeit oder einfach einem entspannteren, dafür schlechter bezahlteren Job, das müssen wir noch evaluieren.
•
2
•
Profilbild
@KevinC Geld für Urlaub: Das sind 3.300 Euro nur für mich (und anteilig für die Kleine). Wenn es nach mir geht, wäre die Zahl deutlich geringer. Wir wohnen in einer teuren Gegend und haben eine schöne Wohnung. Da kann man ruhig mehr Zeit drin verbringen 😅. Meine Frau fährt aber gerne weg und das ist sozusagen der Kompromiss. Urlaube mit der Kleinen werden sich vermutlich eher in der Nähe und nicht weit weg befinden. Und mit Tendenz zu Ferienwohnung anstatt Hotel. Wie sich die tatsächlichen Kosten jetzt als Familie gestalten, kann ich noch nicht 100pro sagen. Der erste Urlaub hat mich ca. 1.300 Euro gekostet. Ein zweiter soll dieses Jahr noch folgen. In der Vergangenheit waren wir immer eine Woche Skifahren und 2 Wochen im Sommer weg und unternahmen alle 3 Jahre anstatt des Sommerurlaubs eine größere Fernreise.

Sorry für die gestückelte Antwort, hab heute aber nicht so viel Zeit am Stück um zu antworten 😅. Fortsetzung folgt.
•
2
•
Profilbild
@KevinC bei den Anschaffungen war ich mir sehr unsicher. Da fällt bspw ein Kinderwagen rein, eine Waschmaschine, ein Trockner, ein neues Auto, ... Davon hatten wir in den letzten Monaten überproportional viel, eben weil das Baby auf dem Weg war. Ansonsten dürfte da nicht viel zusammen kommen. Hoffe ich. Was für Anschaffungen habt ihr so?

Miete ist ortsüblich. Mittlerweile sogar fast günstig. Aber an Orten, an denen die Miete niedrig ist, werden in der Regel auch nicht solche Gehälter erzielt.
•
2
•
Profilbild
@KevinC die Langfristziele sind, ohne gesetzliche Rente, nicht mehr auf Erwerbstätigkeit angewiesen zu sein. Im Idealfall vor 67.

Eine Immobilie ist nach wie vor möglich. Ggf. zur Diversifikation des Portfolios oder auch zur Selbstnutzung. Eine eigene Immobilie entspricht aber nicht meinem gewünschten Lifestyle. Deshalb wird eine Immobilie wenn dann nur aus finanziellen Gesichtspunkten gekauft. Aktuell ist eine Immobilie zur Selbstnutzung bei uns aber wirtschaftlich nicht sinnvoll. Sollte sie das irgendwann wieder werden und sind die Aktien zu diesem Zeitpunkt im Keller, habe ich eben Pech gehabt.

Danke dir 😘
•
2
•
Profilbild
@DonkeyInvestor ich hab eigentlich ein unbegrenztes Urlaubsbudget, also keine fixe Größe. Nach dem Studium habe ich mir 3 Wochen Neuseeland mit meinem besten Freund gegönnt (2.400€ in 2017 all in, heute dürfte es dezent teurer sein).
Aber irgendwie komm ich doch immer wieder sehr günstig weg - nächste Woche feiert mein Sxhwiegervater seinen 60. im bayrischen Wald - und lädt die Töchter samt Anhang ein. Vllt zahlen wir 1-2 Einkäufe und unternehmen was, aber bis auf Anfahrt sind quasi keine Kosten fix.
Die ersten Flitterwochen nach dem Standesamt fahren wir eine Woche wandern nach Südtirol - FeWo kostet uns 500€ (geteilt durch zwei) für 8 Tage.

Im Herbst nach der großen Feier fahren wir wahrscheinlich nach Korsika für 7-10 Tage. Durch Fähre und Ferienwohnung wird das wahrscheinlich etwas teurer, geht aber auch nicht wirklich ins Geld.
Nächstes Jahr wollen wir nach Nepal, ein geführtes Trekking mitmachen (ohne Guide mittlerweile nicht mehr möglich). Das wird all in wahrscheinlich 3.000€ pP. kosten für 3 Wochen (über Deutschen Alpenverein).
Ist aber auch unser erster großer Urlaub überhaupt - nach 4 Jahren Beziehung hatten wir bisher nicht einmal Zeit für mehr als eine Woche am Stück.

Fand deine Urlaubskosten trotzdem gering, weil es in deiner Gehaltsregion (und auch deutlich darunter) mittlerweile zum guten Ton zu gehören scheint, 2-3x im Jahr (privat) Langstrecke zu fliegen und bis zu 20/25% des Einkommens für Urlaub zu zahlen.
•
1
•
Profilbild
@DonkeyInvestor Anschaffungen sind bei uns aktuell die Möblierung der neuen Wohnung (andere sagen Palast 😅 ). Ich selbst hab eh wenig Zeug, aber meine Partnerin dafür mehr als genug.

Möbel kosten bisschen, selbst wenn wir viel über Kleinanzeigen kaufen (Teppich für 250 statt 700€, Tisch für 180 statt 1.000…).

Ansonsten hatten wir bis dato sehr wenig größere Anschaffungen. Waschtrockner (son dualding, Rückenbrecher beim Umzug) hat sie 2011 gekauft und läuft, unsere Autos sind 2015 und 2019 (gebraucht) gekauft und laufen wie Schweizer Uhrwerke.
Bei den Autos weiß ich so gar nicht, wie wir s machen sollen.
Mir ist ein gepflegtes Auto nicht unwichtig, lasse meins auch 1-2x / Jahr von innen saubermachen. Meine Partnerin hatte bis vor kurzem eine Reitbeteiligung und das Auto sah aus wie Sau.

Ich mag gern etwas komfortableres, mit genug Durchzug und Größe. Sie braucht „praktikables“ à la Kleinwagen. Wenn wir die Kosten teilen, subventioniert sie meinen Spleen nicht unerheblich mit.
Andererseits bin ich auch 3 Jahre von meiner Arbeit zu ihr gependelt (80 km oneway) und die Kosten habe ich allein getragen.

Die meisten Anschaffungen betreffen uns ja beide, da würde ich auch ein gemeinsames Anschaffungskonto für sinnvoll halten. Auto wird dadurch aber eher nicht abgedeckt werden können.
•
1
•
Profilbild
@DonkeyInvestor noch eine Sache zu Gehälter abhängig vom Wohnort. Glaube, das habe ich ein bisschen zu meiner Spezialität gemacht. Ist fast eine Art von Arbitrage, habe ich das Gefühl.

Voraussetzung ist aber, dass man mit einigen Kompromissen leben können muss.

Ich hab recht gut verdient in Wuppertal beispielsweise. Hab da sehr günstig wohnen können (370€ warm, 42m2, 2018-2020). Dafür war die Schwebebahn die komplette Zeit kaputt und man kam nur zu Fuß oder Rad halbwegs in die Innenstadt. Meine Gegend war schon eher Brennpunkt. Hätte genauso günstig wohnen können, aber hätte dann östlich von Wuppertal wohnen müssen (Schwelm, Ennepetal). Mit natürlich schlechterer Anbindung an Autobahn und Zugnetz.
In Bonn hatten wir einfach Glück des alten Mietvertrags. 2020-2023 Kosten von 670€ warm, also 335€ pP, für 63 m2. Zwischenzeitlich hatten wir eine ehemalige Mitbewohnerin noch mal kurz im Gästezimmer, da wurden 250€ übernommen.

Ich hab mich aufgrund des Pendelns W‘tal - Bonn dann nach was neuem umgeguckt. Beste Optionen Gehalt zu Lebenshaltungskosten waren Kassel (120k, aber wohl auch deutlich >40h) oder Saarbrücken, 70k (Einstieg), 38h. Nach 6 Monaten waren es 84k (plus div. Überstunden).
Gerade in Gegenden wie Saarbrücken „ab vom Schuss“ ist es so, dass man spezialisierte Fachkräfte oft gar nicht bekommt. Einfach, weil es sie nicht gibt. Wer kommt schon aus Frankfurt oder München ins Saarland?

Teamleiter bei meinem Arbeitgeber gehen ab 120k nach Hause, Abteilungsleiter 160-190k.

Wer will, wohnt 5 km vom Arbeitgeber in Frankreich und zahlt deutlich weniger Steuern.

Da sind schnell noch mal 1.500-2.000€ netto mehr drin durch die Wahl des Wohnorts (allerdings auch max. 20% Home Office erlaubt). Auf frz. Seite ist nicht viel los, daher so günstig. Wie als grenzte der Osten Brandenburgs direkt an die Schweiz. Ich selbst wohne in D, aber 200m2, inkl. 2 Carport-Stellplätze für 1380€ warm finde ich noch okay. Haben aber auch schon wirklich eine Luxusbude gefunden aus meiner Sicht.
Ja, man muss die attraktiven Arbeitgeber in einer Region finden. In meiner Heimat wäre das z.B. VW / Conti / Bosch. Wenn man das schafft - und da arbeiten beileibe ja nicht nur High Performer - hat man selbst ohne Personalverantwortung oft 80k+ bei 35-40h. Und für 400-500k€ gibt es Grundstück plus neu gebautes EFH.
•
2
•
Profilbild
@KevinC festes Budget für Urlaub habe ich auch nicht.. Es kostet, was es kostet. Aber irgendwas muss ich im Sankey ja angeben 😅
•
1
•
Profilbild
@KevinC neue Möbel stehen bei uns erst einmal nicht an. Auto teilen wir komplett 50:50. Das passt aber auch zu uns.
••
Alle 2 weiteren Antworten anzeigen
Profilbild
•
2
•
Profilbild
@Der_Dividenden_Monteur bekomm ich ja nicht. Fehlt deshalb als Einkommensquelle 😭
••
Profilbild
Ahh, die getquin-Mittelschicht :D
•
2
•
Profilbild
@CMustermann da soll mal @Barsten sein Sankey veröffentlichen 😁
••
Gelöschtes Profil
2J.
Kommentar wurde gelöscht
Profilbild
@Barsten hoffe du bist wieder einigermaßen fit
••
Profilbild
Dein Urlaubsgeld ist teuflisch gut
•
1
•
Profilbild
@Portfoliopferd mich nerven Urlaubs- und Weihnachtsgeld enorm. Hätte es lieber gleichverteilt über das Jahr bekommen
•
1
•
Profilbild
@DonkeyInvestor kannst ja jeden Monat einen Tag nehmen
••
Profilbild
•
2
•
Profilbild
Nice 👌 Gehalt ist Mega und Sparrate ist natürlich auch🚀
Mit dem Gemeinschaftskonto machen wir es ähnlich, teilen die Raten darauf anteilig nach der Höhe der Einkommen auf. Es gab auch bei uns die Zeit in der kein Elterngeld mehr gezahlt wurde und noch nicht gearbeitet wurde. Da wurden alle Kosten von mir getragen. Hier überweist du ja tatsächlich einen festen Betrag an deine Frau, finde ich sehr gut. 😊

Spontan find ich die Kosten für Strom etwas niedrig und ich vermisse weitere Kosten fürs Auto, wie Werkstatt und Tanken.
Übergang zwischen Rücklagen für Anschaffungen oder Investitionenssparraten ist wahrscheinlich fließend, zumal ja noch Kapital in der Hinterhand ist.

Wie du sagst, wird das Sankey sich mit jedem Jahr nochmal anpassen, Job der Frau, Kita, andere Wohnung etc. Aber schöne Visualisierung.

Die Miete ist ja anteilig "nur" bei ca. 20% Eher weniger. Spielraum scheint ja noch vorhanden.
Super spannend. Würde hier auch gern in die Zukunft sehen und schauen wie es dann eben nach 3 oder 5 Jahren aussieht. Auf jeden stabil oder?

Bei uns gibt's auch getroffene Entscheidungen bezüglich Umzug oder nicht, die ich in einem Updatepost diese Woche noch unterbringen will 😁
•
1
•
Profilbild
@Fabzy der feste Betrag ist mir wichtig, damit meine Frau frei entscheiden kann, was sie mit ihrem Einkommen macht. Das vermeidet Streitereien weil ich sparen und sie shoppen will.

Wie verbrauchen aktuell ca. 1.200 kWH im Jahr. Bin immer wieder überrascht warum viele so gigantisch viel Strom verbrauchen 😅. Als ich noch alleine lebte, lag mein Verbrauch bei unter 700 kWH.

Wir haben einen Neuwagen mit einigen Jahren Garantie, deshalb erst einmal keine Werkstattkosten, nur Service (der ist zum Teil bei "Anschaffungen" und zum anderen Teil bei "täglicher Bedarf" mit berücksichtigt). Sprit fällt unter täglicher Bedarf. Meine Frau arbeitet gerade nicht, ich fahre immer öffentlich und der ÖPNV ist hier echt gut. Deshalb fallen nicht wirklich viele Spritkosten an.

Das Teilzeit Einkommen meiner Frau dürfte über dem Elterngeld liegen. Ich gehe von moderaten Gehaltserhöhung auf meiner Seite in den nächsten Jahren aus.

Freu mich auf das Update 👍
•
1
•
Profilbild
Danke fürs Teilen. Interessant, wie andere Partnerschaften die Finanzen regeln. Eure Regel deiner Zahlungen an deine Frau verstehe ich nicht ganz. Ist das ihr Budget, das sie nur für ihre Spleens ausgibt, ohne Rechenschaft geben zu müssen? Oder kauft sie davon auch Gemeinsames, wie Essen, Kleidung etc.? Ich frage, weil ich das irgendwie anders handhabe: es gibt bei uns einfach einen großen (virtuellen, weil auf zwei Konten verteilten) Haufen beider Gehälter, von dem alle Ausgaben bestritten werden und der Rest wird gespart. Ist irgendwie einfacher. Oder übersehe ich da etwas?
•
1
•
Profilbild
@Epi wir haben ein Gemeinschaftskonto. Von diesem gehen gemeinsame Ausgaben wie Miete, Versicherungen, Lebensmittel, gemeinsam essen gehen, ... weg. Eben alles, was uns zusammen betrifft. Auf dieses zahlen wir beide jeden Monat einen festen Betrag ein (ich etwas mehr, da ich mehr verdiene). Geht's in den Urlaub, reichen die Rücklagen auf dem Gemeinschaftskonto oftmals nicht komplett. Hier gibt's dann von uns beiden jeweils eine Sonderzahlung, damit das Konto wieder ausgeglichen ist.

Ansonsten hat jeder sein eigenes Konto / Geld, über das jeder frei verfügen kann. Warum? Einfach damit es keine Diskussionen gibt wie "Ist es wirklich notwendig, schon wieder neue Schuhe zu kaufen und dabei das 5. Mal die Woche mit deiner besten Freundin essen zu gehen?" oder "Musst du Geizhals unbedingt so viel in deinen dämlichen ETF investieren?". Das Gemeinschaftskonto macht es also (ähnlich wie bei euch) einfach und unkompliziert für gemeinsame Kosten aufzukommen (und ja, natürlich wird auch mein Rasierschaum vom Gemeinschaftskonto gezahlt oder die Lebensmittel wenn ihre Eltern zu Besuch kommen, so kleinlich sind wir nicht 😅), während es die getrennten Konten erlauben, dass jeder sein Geld dafür ausgibt, worauf er oder sie Bock hat - ohne schlechtes Gewissen oder Rechtfertigung.

Da sich meine Frau aktuell zu Hause um unser Baby kümmert und deshalb nur Elterngeld bezieht, bekommt sie von mir die finanzielle Unterstützung aus dem Sankey direkt auf ihr persönliches Konto überwiesen. D. h. das Budget + Elterngeld abzüglich ihres Beitrags zum Gemeinschaftskonto steht ihr ohne Rechenschaft für ihre Spleens zur Verfügung.
•
1
•
Gute Übersicht, man könnte über ein paar Punkte noch nachdenken:
• Die gemeinsamen Anschaffungskosten, wie z.B. eine Waschmaschine, könnten vom Gemeinschaftskonto getragen werden.
• Die Rückerstattungen, wie z.B. aus der Steuererklärung, Betriebs- und Heizkosten, könnten ebenfalls auf das Gemeinschaftskonto eingezahlt werden.
• Finanzielle Unterstützung aufsplitten und der Anteil der Frau (Einzahlung aufs Gemeinschaftskonto) könnte direkt von dir auf das Gemeinschaftskonto überwiesen werden. Ich bin kein Experte, aber das könnte für den Schenkungssteuerfreibetrag relevant sein. Wer weiß, was in 10 Jahren passiert…
•
1
•
Profilbild
@2l5 danke!

Gemeinsame Anschaffungen gehen tatsächlich vom Gemeinschaftskonto weg. Da diese aber unregelmäßig anstehen, fließt das Geld nicht direkt ins Gemeinschaftskonto. Wir gleichen es sozusagen wieder aus, sollte der Kontostand unter X fallen.

Wir werden dieses Jahr zum ersten Mal gemeinsam veranlagt. Betriebskosten hatten wir immer nur Nachzahlungen (die vom Gemeinschaftskonto wegfließen). Aber ja, es ist der Plan, Rückerstattungen auch auf das Gemeinschaftskonto fließen zu lassen

Guter Punkt. Ich finde es schöner, wenn meine Frau ihr eigenes Geld hat und nicht ich für sie Geld auf das Gemeinschaftskonto überweise. Werde ich im Hinterkopf behalten
••
Profilbild
Wo genau hast du dir das erstellt?

Irgendwo bei finanzfluss - aber wo genau? 🧐

Danke im Voraus 😊
••
Profilbild
@GeldGenie steht doch im Bild, der sankeyfinace App für Android
•
1
•
Profilbild
@gamlasvensk Oooooh sorry! Nicht gesehen🙏

Kommi ging vor dem ersten Kaffee raus ^^

Danke! 🙏
•
3
•
Profilbild
@GeldGenie genau, das was @gamlasvensk sagt. Die App ist aber scheiße. Wollte es nur nicht via Web machen, weil ich keine Zeit hatte das auf einmal durchzuziehen. Ansonsten einfach nach Sankey googeln
••
Profilbild
Sehr spannend! Wie sehen denn deine Arbeitszeiten aus?

Personalverantwortung ist ja wirklich von Unternehmen zu Unternehmen sehr unterschiedlich. Bei manchen Arbeitgebern bleibt dann nicht mehr viel Freizeit übrig, während bei anderen alles in normalen 40 Stunden pro Woche möglich scheint.
••
Profilbild
@Mister_ultra meine Arbeitszeiten sind relativ human. Offiziell habe ich Vertrauensarbeitszeit, muss also arbeiten, bis die Arbeit erledigt ist. Die anfallende Arbeit bekomme ich in der Regel aber nicht durch meinen Chef. Hier mal ein Konflikt in einem Team, da ein Bewerbungsgespräch, morgen ein Entwicklungsgespräch, Unternehmensplanung steht an, auf einer Konferenz könntest du auch mal wieder einen Vortrag halten, ach und da ist doch noch dieses Jahresziel ... na gut, dann mach ich halt doch mal was für meinen Chef (und meinen Bonus 😁) ...

In stressigen Phasen komme ich auf so 45-50 Stunden, in entspannter Phasen auf 35-40 Stunden und im Normalfall liege ich wohl irgendwo zwischen 40-45 Stunden. Überstunden schreibe ich natürlich nicht auf, bekomme ich auch nicht ausgezahlt. Aber wenn ich mal ab Mittag Feierabend machen muss oder erst zur Mittagspause anfange, sagt auch keiner was.

Natürlich wird aber erwartet, dass ich da und erreichbar bin, wenn es brennt (was man als Führungskraft aber auch ganz gut selbst steuern kann)
•
1
•
Profilbild
Da nimmt es jemand genau 😜 aber gute Aufstellung 🙏
••
Profilbild
@Rendite_Fux tatsächlich bin ich im Vergleich zu anderen Sankeys eher etwas unscharf 😅. Genauer war mir aber zu aufwendig
•
1
•
Profilbild
@DonkeyInvestor genauer muss auch ned sein.. Wen kuckt jede kleine Ausgabe. Das ist ja dafür da, dass die bewusst wird, dass du z. B. Vielleicht zu viel für streaming ausgibst, oder dich selbst reflektieren kannst 👍
•
1
•
Profilbild
Warum der Bausparer?
••
Antwort anzeigen
Gelöschtes Profil
2J.
Kommentar wurde gelöscht
Alle 7 weiteren Antworten anzeigen
Gelöschtes Profil
2J.
Kommentar wurde gelöscht
Alle 5 weiteren Antworten anzeigen
Gelöschtes Profil
2J.
Kommentar wurde gelöscht
Antwort anzeigen
Werde Teil der Community