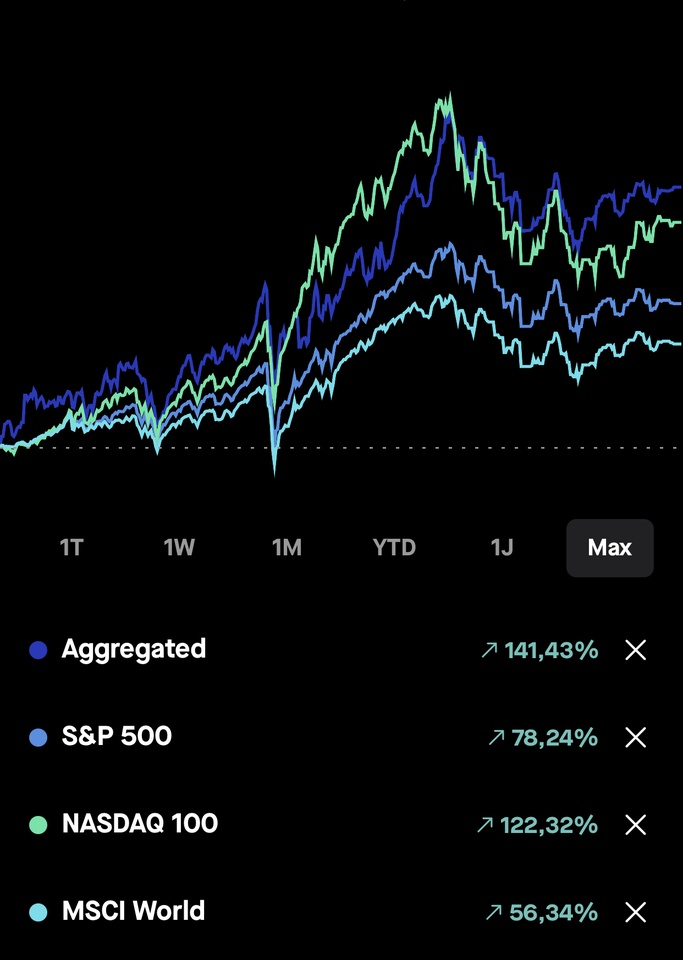
Outperformance possible?
Wenn man Sonntag gemütlich auf der Terrasse sitzt und einen Kaffee trinkt, bleibt die Zeit sich mal mit der Gesamtperformance des eigenen Portfolios zu beschäftigen. Nachdem die neue Benchmark Funktion nun schon eine Weile released ist, dachte ich mir ich vergleiche mal die Performance meines Gesamtportfolios mit denen der breiten Indizes.
Meine Strategie
Diese besteht im wesentlichen darin „stock picking“ zu betreiben, das heißt ich besitze keine ETF‘s oder Krypto. Ich fokussiere mich dabei zu 95% auf Dividendenwerte, die ein sehr gutes Dividendenwachstum, eine starke Bilanz und ein hohes ROCE besitzen. Details dazu habe ich schon in dem Beitrag „Wie suche ich meine Dividendenwerte aus?“ erläutert.
Das Resultat
2017 habe ich begonnen zu investieren. Deswegen habe ich mal meine Gesamtperformance seit 2017 mit denen der breiten Indizes S&P500 und MSCI World verglichen. Dazu habe ich noch den Nasdaq genommen. Seit 2017 ist die Performance folgendermaßen:
mein Portfolio: +141,43% (+ 15,82% CAGR)
S&P500: +78,24% (+10,12% CAGR)
Nasdaq100: +122,32% (+13,36% CAGR)
MSCI World: +56,34% (+7,73% CAGR)
Allerdings muss ich ehrlich gestehen, dass ich nicht weiß ob diese Werte schon die erhaltene Dividene berücksichtigen? Vielleicht kann das ja @Kundenservice beantworten.
Who cares?
Ich will damit nicht sagen, dass ich dadurch der absolute Superinvestor bin. Im Gegenteil: natürlich gehört eine Menge Glück dazu, dass dann die entsprechend handverlesenen Aktien auch kurstechnisch gut laufen. Ich möchte damit auch keinesfalls behaupten, dass ich langfristig alle drei Indizes schlagen kann. Jedoch ist es für mich eine Motivation zu sehen, dass meine Strategie zumindest halbwegs zu funktionieren scheint und weiter am Ball zu bleiben.
Einen schönen Sonntag wünscht euch,
Michael Scott
Regional Manager Dunder Mifflin
#benchmarking
#dividende
#dividendenstrategie